TEOPlan Professional. Авторский бизнес-план и финансовая модель для подготовки лизингового промышленного проекта. Расчётный пример — производство гнутых и сварных металлических корпусов для оборудования.
Посмотреть фрагмент бизнес-плана (PDF) · Обсудить адаптацию под ваш проект
- Что входит в комплект
- Как устроено финансирование примера
- Что показывает финансовая модель
- НДС, налоговый режим и учёт
- Для кого подходит
- Частые вопросы
- Это официальная форма ФРП?
- Почему в примере не применяется ставка 1%?
- Можно ли сразу отправить эти документы на рассмотрение?
- Как заказать адаптацию?
- Материалы по ФРП
Что входит в комплект
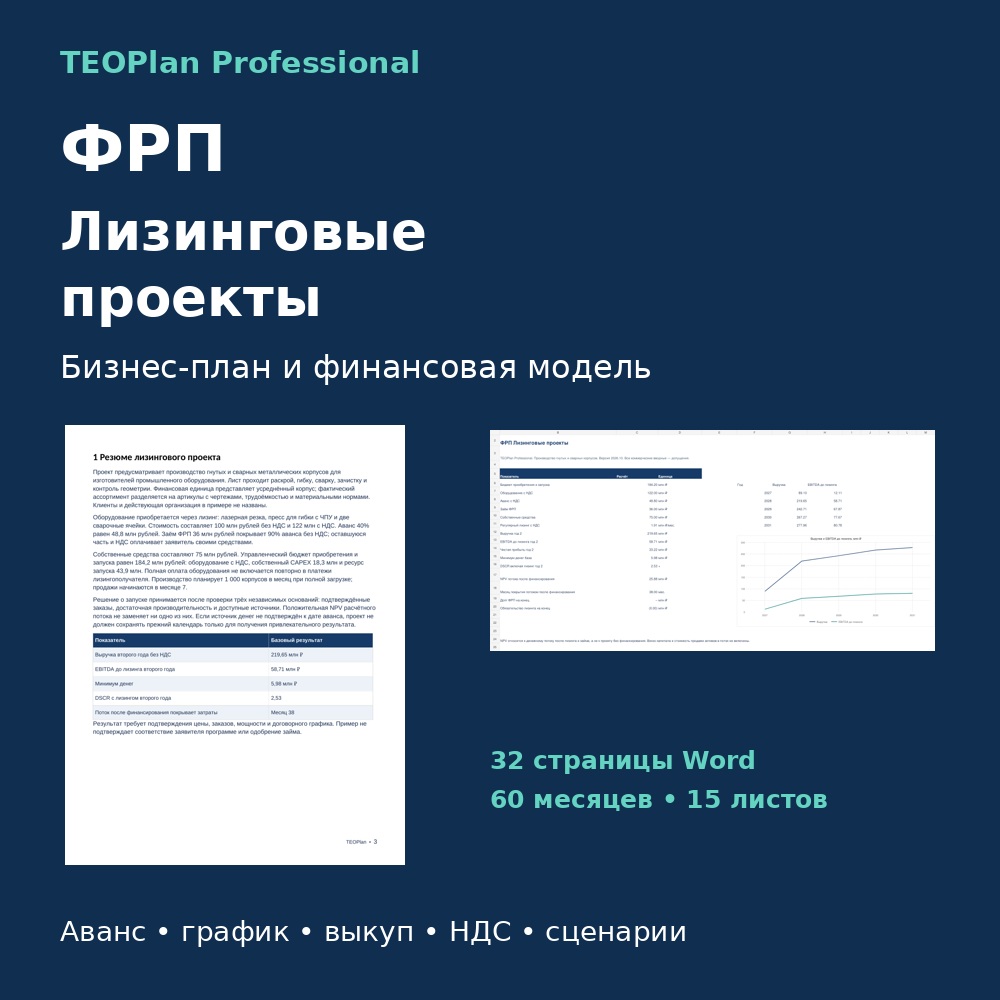
- Бизнес-план Word: 32 страницы и 30 разделов — продукт, продажи, оборудование, лизингодатель, аванс, НДС, налоги, результаты и риски.
- Финансовая модель Excel: 60 месяцев, 15 листов, базовый, стрессовый и растущий сценарии, управленческие отчёты и контроль расчётов.
- Приложения Word: 8 страниц — смета, источники финансирования, календарь, перечень документов и договорная матрица.
- Предпросмотр PDF и инструкция по адаптации.
Как устроено финансирование примера
| Показатель | Млн ₽ |
|---|---|
| Оборудование с НДС | 122,00 |
| Аванс с НДС, 40% | 48,80 |
| Заём ФРП на часть аванса | 36,00 |
| Собственные средства, всего | 75,00 |
| Финансирование лизингодателя с НДС | 73,20 |
| Собственный CAPEX с НДС | 18,30 |
| Ресурс запуска | 43,90 |
| Бюджет приобретения и запуска | 184,20 |
Заём ФРП покрывает 90% аванса без НДС. Собственная часть аванса — 12,8 млн ₽, включая 8,8 млн ₽ НДС. Финансирование лизингодателя не поступает на счёт лизингополучателя, а стоимость предмета лизинга не дублируется в его денежных CAPEX. Финансовое удорожание отражено отдельно.
Заём ФРП в примере: 5% годовых, 48 месяцев, равные квартальные погашения основного долга в последние два года. Лизинг: расчётная ставка 12%, 48 регулярных платежей с месяца 5 по месяц 52, по 1,91 млн ₽ с НДС; выкуп — 1,22 млн ₽ с НДС. Зачёт аванса не создаёт повторного денежного платежа. Условия требуют замены предложением выбранного лизингодателя.
Что показывает финансовая модель
Во втором году базового сценария выручка без НДС составляет 219,65 млн ₽, EBITDA до лизинга — 58,71 млн ₽, управленческая чистая прибыль — 33,22 млн ₽. Минимальный остаток денег за горизонт — 5,98 млн ₽. DSCR с лизинговыми платежами и обслуживанием ФРП во втором году — 2,53.
NPV 25,88 млн ₽ рассчитан для потока после лизинга и ФРП, при ставке дисконта 20%, без терминальной стоимости. Покрытие затрат накопленным потоком после финансирования происходит в месяце 38. Этот показатель не равен бездолговой окупаемости проекта или фактическому возврату собственнику вложенных средств.
Стрессовый сценарий: снижение объёма на 20%, цены на 10% и рост стоимости материалов на единицу на 10% дают кассовый дефицит 46,18 млн ₽. Модель показывает потребность в отдельном источнике средств; такой источник автоматически не добавляется.
НДС, налоговый режим и учёт
Модель разделяет аванс, его зачёт, регулярные платежи, выкуп, финансовый процент и НДС. Предусмотрено сравнение ОСНО и УСН «доходы минус расходы» с общим НДС 22% и вычетами. Право на УСН, налоговые расходы и сроки платежей проверяются по всей компании и её договору. Баланс является управленческой экономической моделью; бухгалтерскую отчётность по ФСБУ 25/2018 комплект не заменяет.
Для кого подходит
Для собственника, финансового руководителя и проектной команды, которым нужно сравнить график лизинга и займа ФРП, оценить собственную часть аванса, оборотный капитал и устойчивость запуска. При адаптации меняются продукт, коммерческие данные, оборудование, договор, площадка и показатели компании.
Частые вопросы
Это официальная форма ФРП?
Нет. Это авторский расчётный комплект TEOPlan. Официальные формы и действующие условия размещены у ФРП. Заявку по лизинговой программе формирует уполномоченный лизингодатель.
Почему в примере не применяется ставка 1%?
Российское происхождение оборудования и необходимые реестровые подтверждения в примере не установлены. Ставка 5% является базовым допущением. Льготные условия применяются только после проверки оснований.
Можно ли сразу отправить эти документы на рассмотрение?
Комплект нужно адаптировать под реального заявителя, выбранного лизингодателя, подтверждённые КП, покупателей, площадку и обеспечение. В примере все коммерческие вводные — допущения; одобрение финансирования не гарантируется.
Как заказать адаптацию?
Передайте сведения о компании и проекте, оборудование и КП, предложенный график лизинга, собственные источники и данные о продажах. Обсудить состав работ.
Материалы по ФРП
Программа «Лизинговые проекты» · Бизнес-план ФРП · Финансовая модель ФРП · Официальные формы · Смета · Календарный план

Отзывы
Отзывов пока нет.