TEOPlan · Подготовлено 27 октября 2026 года · Периоды данных указаны отдельно
Хороший бизнес-план показывает, при каких условиях предприятие зарабатывает и сколько денег потребуется до этого момента. Цель расчёта состоит в проверке коммерческого формата. Положительный результат должен возникать после всех необходимых расходов, а отрицательный сценарий должен оставаться видимым.
Материал подготовлен 27 октября 2026 года для планирования запуска в 2027-м. Налоговые положения относятся к указанной дате, прогнозы не являются фактом будущего года. Числа учебного примера на графике специально обозначены как расчётные допущения. Они не описывают среднюю прибыль отрасли и не обещают результат конкретному читателю.
- От чего начинается расчёт
- Цена, объём и число заказов
- Учебный пример маржинального вклада
- Какие расходы чаще всего забывают
- Капитал и резерв после открытия
- НДС и УСН при планировании 2027 года
- Почему прибыль отличается от денег
- Кредит и долевой инвестор
- Как проверять сценарии
- Что проверить в готовой модели
- Как повысить цену без подмены расчёта
- Как вести план после старта
- Когда положительный план можно использовать
- Связанные бизнес-планы и финансовые модели
- Источники и методика
От чего начинается расчёт
Сначала опишите единицу продажи и состав обязательства перед клиентом. Для цеха это может быть изделие, комплект или партия. Для сервиса — диагностика, ремонт либо договор с ограниченным объёмом работ. Слова «теплица», «ворота» и «вентиляция» не объясняют, включены ли покрытие, монтаж и доставка.
Зафиксируйте площадку и организацию труда. Если используется существующее помещение, укажите это прямо. Если его нужно купить, стоимость объекта и подготовки включают в инвестиции. Владелец, который выполняет работу сам, имеет экономическую стоимость времени. Сравнение с наёмной командой без неё будет искажено.
Потом определите горизонт и даты. Январский запуск и начало перед сезонным пиком создают разные денежные графики. Годовая сумма продаж без календаря не показывает, когда потребуются материал и зарплата. При прогнозе на несколько лет нужно учитывать изменение цен, ресурсов и правил, а не умножать первый месяц на 60.
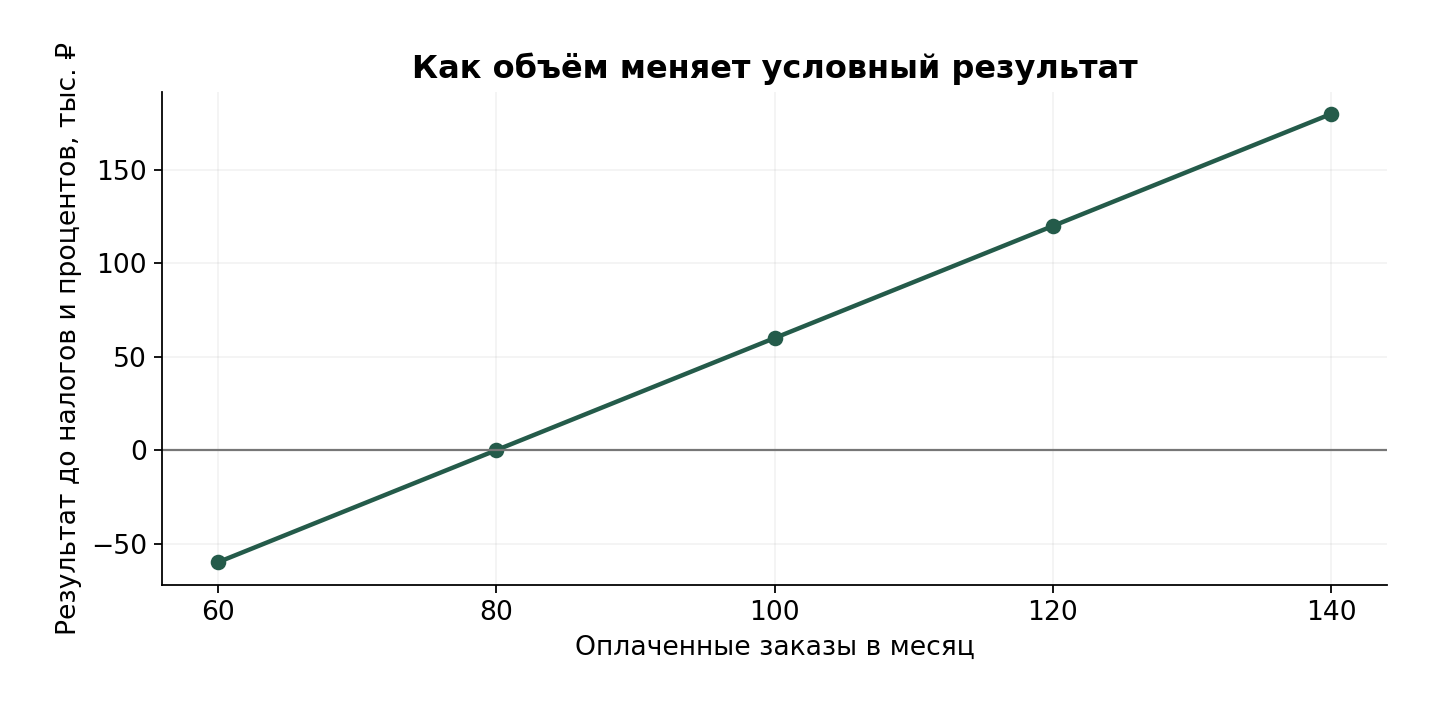
| Заказов | Результат до налогов ₽ |
|---|---|
| 60 | -60000 |
| 80 | 0 |
| 100 | 60000 |
| 120 | 120000 |
| 140 | 180000 |
Цена, объём и число заказов
Выручку собирают из количества оплачиваемых единиц и цены. Если бизнес продаёт партии, дополнительно нужны изделий в заказе и число заказов. Один крупный контракт и множество маленьких обращений могут давать одинаковую выручку при разной нагрузке директора, рекламы и производства.
Плановый прайс сравнивают с альтернативой по одинаковой спецификации. Длина, материал, толщина, комплектация, минимальная партия и срок важнее общего названия товара. Цена «от» без этих признаков не подтверждает доход нового цеха. Если собственная цена выше, её необходимо проверить платным тестом.
Количество заказов должно согласовываться с воронкой. Цена квалифицированной заявки и конверсия определяют бюджет привлечения. Рекомендации и органический поиск могут приносить клиентов после появления факта, но заранее гарантированным бесплатным потоком их считать нельзя. Потерянные заявки и отказы сохраняют в учёте.
Учебный пример маржинального вклада
Возьмём условный проект: цена заказа 8000 ₽, переменные расходы 5000 ₽, постоянные расходы с полным трудом 240000 ₽ в месяц. Вклад одного заказа составляет 3000 ₽. При 80 заказах он покрывает постоянную сумму. При 100 заказах управленческий результат до налогов и процентов составляет 60000 ₽. Все числа здесь учебные.
График показывает пять объёмов от 60 до 140 заказов. Это иллюстрация связи количества и результата при неизменных цене и расходах. Она не доказывает, что рынок обеспечит такой объём и что команда сможет его выполнить. При перегрузке участка появятся найм, переработки или потерянный спрос, и прямая зависимость изменится.
Результат до налогов нельзя подписывать как чистую прибыль владельца. Из него ещё возникают обязательства, предусмотренные точной моделью. Отдельно проверяют изменение цены, материала и структуры заказов. Одновременно менять только желаемые параметры, оставляя остальные расходы неподвижными, значит завышать устойчивость.
Какие расходы чаще всего забывают
В производстве забывают отходы, оснастку, упаковку, время переналадки и выдачи. В сервисе — дорогу, диагностику без ремонта и гарантийные исправления. В обоих случаях недооценивают продвижение, управление, учёт и содержание рабочего места.
Труд считают с начислениями, выбранными под организацию и вид деятельности. Оклад до НДФЛ и сумма на руки различаются. Плановый процент начислений требует проверки фактического тарифа и условий. Директорский труд нельзя обнулить только ради красивой прибыли, если продажи, снабжение и документы продолжают выполняться.
Амортизация и денежная замена оборудования также различаются. Амортизация постепенно уменьшает прибыль, а покупка нового актива создаёт отток в конкретном месяце. В кратком горизонте замена может не наступить, но в пятилетнем расчёте её стоит проверить. То же относится к ремонту и запасу критических деталей.
Для проверки конкретных вводных откройте Производство кровельных доборных элементов — бизнес-план и финансовая модель. Состав продукта и ограничения указаны в карточке.
Капитал и резерв после открытия
Стартовый бюджет удобно разделить на активы, подготовку, депозит, начальный запас и оставленные деньги. Резерв не является расходом прибыли в момент появления на счёте. Его задача — оплачивать реальные затраты разгона и неблагоприятные условия.
Учебный пример вложений: оборудование 1,2 млн ₽, подготовка 100000 ₽, материал 150000 ₽, депозит 100000 ₽, запас денег 720000 ₽. Всего требуется 2,27 млн ₽. Резерв в этом примере равен трём месяцам условных постоянных расходов 240000 ₽. Это иллюстрация способа расчёта, а не универсальная норма достаточности.
Реальный резерв определяется помесячным денежным минимумом. Сезонность, отсрочка, сроки поставок и обязательства могут потребовать больше. Семейные расходы и личная подушка владельца желательно учитывать отдельно от оборотных денег предприятия. Иначе один и тот же рубль окажется обещан одновременно бизнесу и семье.
НДС и УСН при планировании 2027 года
По опубликованному ФНС разъяснению к закону от 4 июля 2026 года № 228-ФЗ порог освобождения от НДС для УСН сохраняется на уровне 20 млн ₽ в 2027–2029 годах, затем предусмотрено 15 млн ₽ в 2030-м и 10 млн ₽ с 2031-го. Это состояние правил на дату подготовки. Перед запуском проверяют актуальную редакцию и порядок применения к своему доходу. ФНС — разъяснение от 14.09.2026
В модели важно разделить прошлогодний доход и накопление текущего года. От этого зависит момент возникновения обязанности и сумма налога. Выбор специальной ставки либо общей схемы с вычетами влияет на результат по-разному. Нельзя просто добавлять один процент ко всем расходам, не определив цену договора и налоговую базу.
Если цена для клиента фиксирована и НДС содержится внутри неё, чистая выручка после возникновения обязанности уменьшится. Если договор позволяет увеличить цену, надо проверить согласие покупателя и конкуренцию. Налоговый режим выбирают по точным операциям и документам. Управленческий бюджет налога не заменяет декларацию и календарь платежей.
Почему прибыль отличается от денег
Прибыль связана с признанием доходов и расходов, а деньги — с моментом оплаты. Купленный до старта запас может списываться постепенно. Отгруженный клиенту товар может оставаться неоплаченным. Основной долг по кредиту уменьшает деньги, хотя не является тем же расходом прибыли, что проценты.
Поэтому положительный годовой результат не доказывает отсутствие кассового разрыва. Проверьте начальный остаток, поступления, закупки, зарплату, налоги, долг и замену активов по каждому месяцу. Отдельно учитывайте обязательства по претензиям и авансам, если они существенны.
Для длинной производственной партии нужны незавершённое производство и готовый склад. Если простая модель считает изготовление и отгрузку в одном месяце, это ограничение должно быть прямо указано. Использование такой базы для многомесячного заказа требует расширения графика, а не только изменения общей выручки.
Кредит и долевой инвестор
Средняя ключевая ставка в прогнозе Банка России не является предложением кредита вашему предприятию. Конкретный долг включает ставку, график основного тела, льготный период, комиссии и возможные дополнительные условия. Всё это проверяется по реальному предложению, а не по желаемой ставке из новости.
Если заём заменяет собственные деньги, уменьшите собственный вклад. Иначе модель получит лишний капитал и покажет необоснованно высокий остаток. Проценты могут начисляться даже в период отсрочки основного долга. Погашение проверяют вместе с сезонным графиком.
Долевой вклад отличается от займа. Выплаты инвестору зависят от согласованного механизма, прибыли, денег и применимых ограничений. Вклад не означает автоматического права ежемесячно изымать любую сумму. Проект, собственник и инвестор могут иметь разные показатели возврата, поэтому их потоки нельзя смешивать.
Как проверять сценарии
Оставьте один базовый расчёт с понятными вводными. В стрессовом варианте снизьте спрос или цену, поднимите материал и проверьте задержку оплаты. Меняйте параметры согласованно на весь горизонт. Нельзя брать выручку роста и расходы базы, если именно такой случай не описан отдельно.
Проверьте поздний год, а не только первый. Смена НДС, замена активов, рост окладов и ограничение мощности могут изменить результат после успешного старта. Положительность первых двенадцати месяцев не подтверждает все пять лет.
Полезны изменения ресурсов: меньше полезных часов, ниже выход материала, отсутствие основного поста, аренда вместо своего помещения. Они показывают, существует ли связь между вводными и результатом. Неподвижная прибыль после существенного изменения фактора является поводом проверить формулы и скрытые значения.
Что проверить в готовой модели
Посмотрите единицы, даты, редактируемые вводные и источники. Формулы должны связывать продажи, мощность, расходы и деньги. Необходимы понятные ограничения: что модель не считает и что требует расширения. Отсутствие ошибок Excel ещё не доказывает корректную бизнес-логику.
Измените несколько значимых параметров в копии: цену, объём, оклад, задержку клиента. Проверьте, что пересчитались все годы и графики. Сравните контрольный показатель с независимым простым расчётом. Для сложной модели полезна проверка в целевом приложении после сохранения.
Убедитесь, что Word и PDF соответствуют выбранной базе. Обычно это снимки расчёта, а не автоматически связанные документы. После смены вводных их таблицы и выводы обновляют. В полном комплекте TEOPlan и отдельной модели одной темы может находиться одинаковый Excel; состав проверяется в карточке до покупки.
Как повысить цену без подмены расчёта
Повышение прайса допустимо как коммерческая гипотеза. Для этого нужно назвать точный продукт, состав услуги и покупателя. Удобный срок, короткая партия или согласованная комплектация могут иметь ценность, но готовность оплачивать её подтверждает сделка. Само желание получить положительную прибыль не является доказательством цены.
В сценарии повышения цены проверьте конверсию и объём. Клиенты могут выбрать альтернативу, а часть спроса исчезнет. Если таблица увеличивает только выручку при неизменном потоке заказов, это описывает один условный случай, а не гарантированное поведение рынка.
Снижение расходов тоже требует конкретного изменения: подходящая раскладка, сокращение повреждений, другой согласованный поставщик или готовая собственная площадка. Нельзя просто уменьшить строку материала, оставив прежнюю конструкцию, или обнулить работу директора. Документ должен объяснять, откуда возникло улучшение.
Как вести план после старта
Ежемесячно сохраняйте факт отгрузок, оплат, материала, часов и претензий. Сравнивайте с планом по причинам. Недостаточная выручка может возникнуть из-за цены, числа заявок, конверсии, мощности или переноса оплаты. Для каждой причины требуется разное действие.
Остатки и долги сверяйте отдельно. Деньги на счёте могут включать авансы по ещё не выполненным заказам. Высокая бухгалтерская прибыль может сопровождаться дебиторской задолженностью. Только согласованный учёт позволяет понять, какую сумму можно использовать без ущерба текущим обязательствам.
Сохраняйте версии вводных и дату обновления. Это помогает различать исходный прогноз и последующие решения. Новый сценарий не должен незаметно менять уже полученный факт. Тогда бизнес-план продолжает работать как инструмент управления, а не остаётся документом, подготовленным лишь для открытия.
Когда положительный план можно использовать
Положительная база пригодна для дальнейшего решения, если её цена, нормы, площадка и команда имеют подтверждение либо явно обозначены как проверяемые гипотезы. Платный пилот нужен для перехода от предположения к факту. Прогноз не превращается в гарантию после оформления красивого документа.
Для банка, инвестора или программы поддержки потребуются форма адресата, документы площадки, предложения поставщиков и собственные данные. Универсальный комплект служит основой подготовки. Он не является автоматически одобренной заявкой и не заменяет специальные требования.
Перед расходованием капитала проверьте три результата: годовую экономику после полного труда, минимальные деньги по месяцам и поведение стрессового варианта. Именно их совместное чтение помогает увидеть, какие условия запуска действительно нужно подтвердить.
Связанные бизнес-планы и финансовые модели
Выберите подробный расчёт по интересующему продукту. Показатели относятся к условиям конкретного комплекта. Полный вариант и отдельный Excel могут содержать одну и ту же модель.
- Производство кровельных доборных элементов — бизнес-план и финансовая модель
- Финансовая модель производства кровельных доборных элементов в Excel
- Производство каркасов садовых теплиц — бизнес-план и финансовая модель
- Финансовая модель производства каркасов садовых теплиц в Excel
- Производство металлических заборов и ворот — бизнес-план и финансовая модель
- Финансовая модель производства металлических заборов и ворот в Excel
- Производство воздуховодов и фасонных деталей — бизнес-план и финансовая модель
Открыть каталог бизнес-планов · Изучить Базу бизнесов
Источники и методика
Дата подготовки — 27.10.2026. Полный итог 2026 года ещё не представлен в этом материале. Авторские списки и учебные расчёты отделены от измеренных показателей. Данных о частотности поисковых запросов, трафике и продажах TEOPlan для этого обзора не использовалось.
Бизнес-планы по теме
 Бизнес-план
Excel 60 месяцев и инструкция
Финансовая модель изготовления акриловых столешниц в Excel
Excel на 60 месяцев, 13 листов и инструкция. Готовая собственная мастерская 120 м². Покупка здания и земли, капитальные работы и внешние сети не входят…
 Бизнес-план
Word/PDF 40 страниц и Excel 60 месяцев
Изготовление прямых столешниц из акрилового камня — бизнес-план и финансовая модель
Word/PDF по 40 страниц и Excel на 60 месяцев. Готовая собственная мастерская 120 м². Покупка здания и земли, капитальные работы и внешние сети не…
 Бизнес-план
Excel 60 месяцев и инструкция
Финансовая модель производства деревянных кашпо в Excel
Excel на 60 месяцев, 13 листов и инструкция. Готовая собственная мастерская 100 м². Покупка здания и земли, капитальные работы и внешние сети не входят…
Похожие статьи
Материал
Акриловые столешницы как бизнес: раскрой листа, цена и загрузка мастерской
Разбираем конкретный производственный формат: что продаётся, какие материалы и оплачиваемые ресурсы нужны и где расчёт теряет прибыль. Цены и нормы ниже — бюджетные и…
 Материал
Производство деревянных кашпо: расход лиственницы, сезонность и прибыль
Разбираем конкретный производственный формат: что продаётся, какие материалы и оплачиваемые ресурсы нужны и где расчёт теряет прибыль. Цены и нормы ниже — бюджетные и…
 Материал
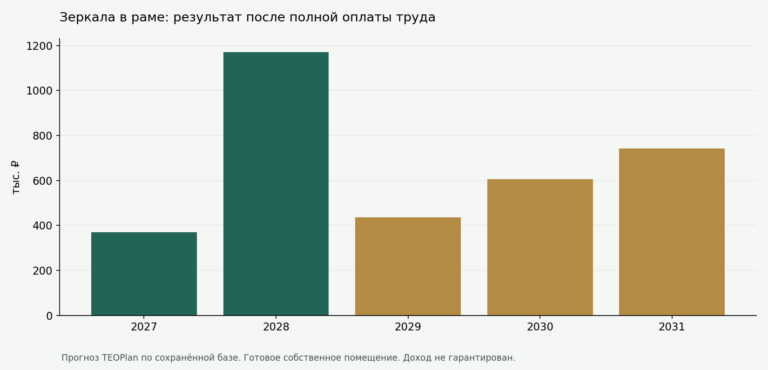
Зеркала в раме как бизнес: закупка полотна, сборка и прибыль мастерской
Как считать зеркала в раме: закупка полотна, багет, труд, выдержка и прибыль. Разбор мастерской, бизнес-план и Excel.