Ферма на 80 козоматок с переработкой собственного молока в свежий и молодой сыр. Свердловская область. Готовая ферма и отдельный молочный блок. Сбыт в Екатеринбурге.
- Ресурс и условия запуска
- Сценарии и рабочие ограничения
- Стадо и продуктовый формат
- Локальный рынок свежих и молодых сыров
- Каналы и размер оплачиваемой партии
- Молоко в хозяйстве и в цехе
- Корма, подстилка и ремонт стада
- Выход свежего и молодого сыра
- Смена, холод и ограничение цеха
- Приёмка партии и прослеживаемость
- Холодовая логистика и возврат партий
- Площадка и капитальное оснащение
- Сотрудники и круглогодичный график
- Календарь сырья и сезонные деньги
- Испытание годной доли молока
- Пилот выхода сыра и оплаченных отгрузок
- Документы производства и налоги
- Решение инвестора по этапам
- Источники и пределы проверки
- Материалы комплекта
Ресурс и условия запуска
| Базовый пример | Значение |
|---|---|
| Ресурс на старт | 11 600 000 ₽ |
| Смета закупки и подготовки | 9 103 000 ₽ |
| Дефицит к выбранному запасу | 1 815 235 ₽ |
| NPV при 23% годовых | −10 669 371 ₽ |
| Возврат проектных затрат | За 60 месяцев не достигнут |
| Покрытие всего стартового ресурса | За 60 месяцев не достигнут |
| Молоко в оплаченных партиях за 2029 год, л | 60 757 |
В базовом примере денежный остаток ниже выбранного резерва на 1 815 235 ₽. В базовом примере инвестиционные условия требуют пересмотра. Годная доля молока снижается с 94% до 80%, корма по прежней цене. Сырьё в оплаченных партиях в 2029 году меняется с 60 757 до 51 428 л. Проектные затраты не возвращаются за 60 месяцев. NPV −15 236 238 ₽. До оплаты полного стада и цеха подтвердите реальный выход свежего и молодого сыра, оплату в двух каналах, зимний резерв и пригодность готовой площадки.
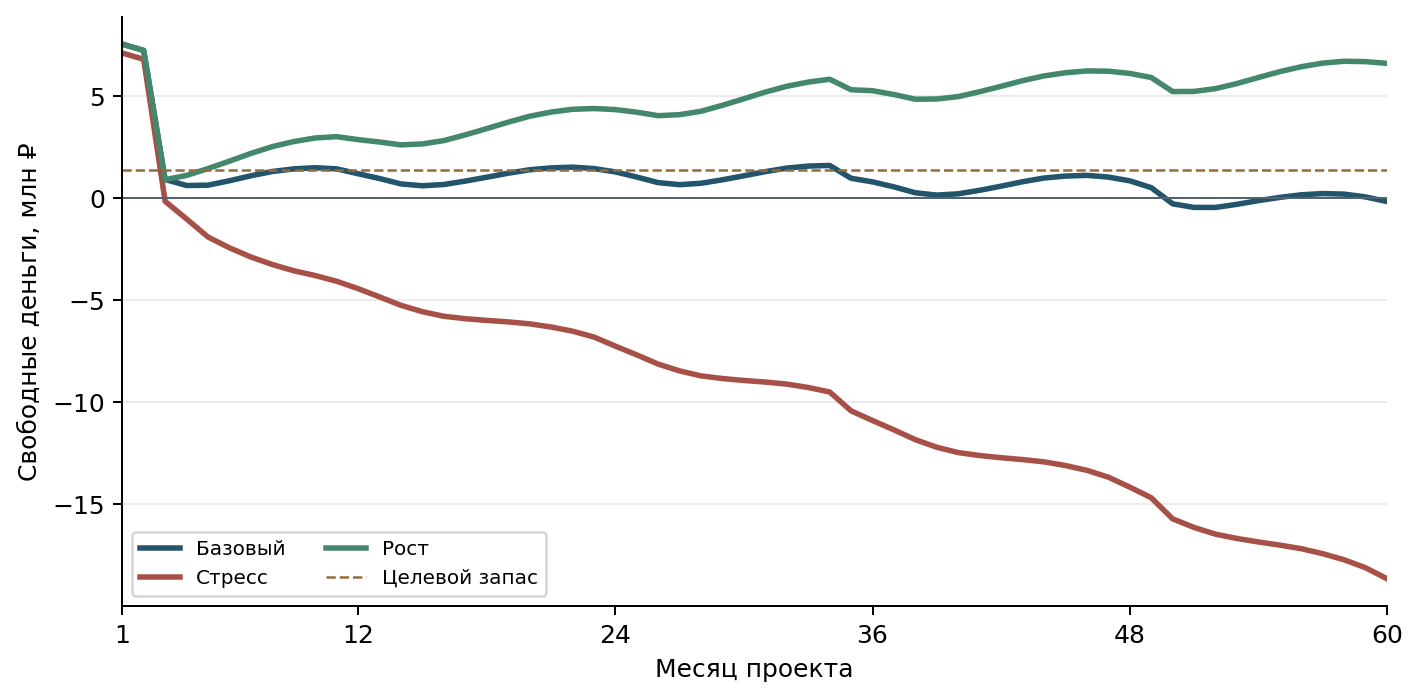
Сценарии и рабочие ограничения
| Сценарий | Выручка 2029 | NPV | Минимум денег | Возврат |
|---|---|---|---|---|
| Базовый | 13 507 696 ₽ | −10 669 371 ₽ | −465 235 ₽ | За 60 месяцев не достигнут |
| Стресс | 10 185 102 ₽ | −22 660 891 ₽ | −18 646 538 ₽ | За 60 месяцев не достигнут |
| Рост | 15 199 705 ₽ | −6 354 286 ₽ | 895 264 ₽ | За 60 месяцев не достигнут |
Стадо и продуктовый формат
Исходный масштаб — 80 взрослых молочных козоматок и три козла на готовой арендной площадке. Цех принимает собственное молоко и выпускает свежий и молодой сыр. В учёте выделены две технологии и пять размеров или каналов партии.
Кормовой бюджет относится ко всем взрослым животным. Товарное молоко рассчитывается отдельно по маточному поголовью и годной доле. Другие поступления, в том числе реализация молодняка и посещения фермы, не влияют на базовый финансовый вывод.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Стадо | Проверить происхождение, учёт, состояние и доступную историю каждого животного. |
| Продукты | Согласовать две карты выхода и условия допуска партии с технологом. |
| Площадка | До закупки подтвердить готовое здание, договор аренды и инженерные условия. |
Локальный рынок свежих и молодых сыров
Прайсы смотрят у ферм, региональных производителей и фермерских магазинов. Молодой сыр сравнивается по массе, возрасту, каналу и упаковке. Розница чаще показывает цену полки, в договоре проверяется отпускная цена производителя.
Екатеринбург выступает рынком сбыта для готовой площадки в области. Условные цены 1 445–2 160 ₽ за кг в модели относятся к разным продуктам и размерам партии. Рыночное подтверждение дают пробные оплаты и удержание покупателей.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Прямой конкурент | Собственный продукт, масса упаковки, дата и наличие доставки. |
| Цена отгрузки | Уточнить скидку, возврат, логистику и отсрочку для конкретной позиции. |
| Объём | Проверить месячную повторную закупку минимум двух независимых точек. |
Каналы и размер оплачиваемой партии
Прямой предзаказ даёт цену в розницу и меньший чек. Работа с магазинами и кафе снижает цену за килограмм, увеличивает размер заказа и меняет сроки перечисления. Каналы учитывают отдельно для свежего и молодого сыра.
Нижняя оценка рынка собирается от числа партнёров и платных заказов. В листе «Услуги» вводят входящие заявки и долю подтвердивших заказ. Производство ограничивают товарные литры и часы, поэтому все заявки не превращаются в выручку.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Предзаказ | Подтверждать массу, дату, оплату и выдачу. |
| Магазин | Срок поставки и право возврата закрепить в договоре. |
| Кафе | Подтвердить вид сыра и частоту повтора без личных обещаний. |
Молоко в хозяйстве и в цехе
Расчётное товарное молоко равно числу козоматок, умноженному на долю дойных, суточный удой, календарные дни и годную долю. Годная доля включает отвод на внутрихозяйственные нужды и сырьё вне переработки. Реальные записи ведутся по причинам выбытия.
Молоко используют в сырных партиях. Его стоимость уже отражается через корма, содержание животных и труд. Внутреннюю передачу не записывают как продажу. Отдельная выручка от сырого козьего молока отсутствует в базе.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Дойные | Месячный график состояния стада сверяется с журналом. |
| Годность | Плановая доля проверяется допусками и измеренным объёмом. |
| Баланс | Лист «Ресурсы» показывает литры в партиях и объём вне оплаченного выпуска. |
Корма, подстилка и ремонт стада
В финансовой модели кормовой норматив задан суммой на взрослую голову за день. Рацион, сохранность кормов и параметры закупки согласуют с ветеринарным и зоотехническим специалистом. Постоянные расходы включают хозяйственные платежи отдельно.
Кормление продолжается при снижении продаж и во время подготовки цеха. Месяц запуска кормовых расходов поставлен по календарю поступления стада. Ремонт стада выделен отдельными платежами. Плановые количества и цены сверяют с фактом закупки.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Корм | Сравнить цену и доставку в пересчёте на пригодный объём. |
| Молодняк | Внутреннее потребление и фактический расход молока отражать в товарной доле. Дополнительные затраты вне базового профиля добавлять по журналу. |
| График | Оплата корма до выплаты от магазина проходит через резерв. |
Выход свежего и молодого сыра
В расчёте для свежего сыра 8 литров годного молока на килограмм, для молодого около 10,6 литра. Это проверяемые нормы проекта. Масса после технологических потерь зависит от сырья, условий выпуска и утверждённой документации.
Технолог принимает пробные партии по фактическому весу годного продукта. Дополнительные расходы упаковки и расходников определяются на единицу заказа. Месячная финансовая модель не заменяет ежедневный складской журнал.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Объём сырья | Привязать поступившие литры к выпуску и контролю качества. |
| Готовый вес | Измерить количество после фактического выхода партии. |
| Отклонение | При изменении нормы умножить литры на все относящиеся группы в модели. |
Смена, холод и ограничение цеха
У цеха отдельный фонд рабочих часов, включая санитарные и производственные окна. Другие ограничения — товарное молоко, комплектование, выдача и кадровый ресурс. Время выращивания и ухода за стадом выделено из фонда обработки.
При подготовке цеха пересчитать самые загруженные дни и подтвердить рабочий такт документом поставщика. Плановый резерв молодого сыра связан с реальным сроком созревания. Холодильную ёмкость проверяют по максимальному текущему запасу и объёму партии.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Фонд цеха | Отдельно измерить такт, время санитарного обслуживания и переход между продуктами. |
| Холод | Часть сыров остаётся в хранении до даты допуска и отгрузки. |
| График | Сравнить объём сырья каждого дня и план заказов по каналам. |
Приёмка партии и прослеживаемость
Поступление молока, выпуск сыра, хранение и оплата связаны через номера партий. Ответственное лицо фиксирует протокол проверки и дату допуска. Непригодный объём направляется по применимому ветеринарному порядку под контролем специалиста.
Финансовая модель разделяет выход годного сырья, нормы упаковки и бесплатную замену. Отклонения разделяют на потери сырья, готового выпуска и возврат канала. Причина потерь важнее попытки восстановить средний чек по месяцу.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Партия | Дата, поступивший объём, качество, технолог и результат допуска. |
| Маршрут | Связать маркировку, передачу и оплату конкретного покупателя. |
| Прослеживаемость | Проверить ветдокументы, маркировку и порядок отзыва по документам. |
Холодовая логистика и возврат партий
Перед отгрузкой торговой точке проверяют условия приёма, требования к сроку, комплекту документов и возврату. Прайс сравнивают после учёта доступного маршрута, доли возвратов и сроков оплаты.
Калькуляция партии включает закупаемую упаковку и распределённую стоимость кормов на литр годного сырья. В общей модели весь корм отражается по месяцу вместе с содержанием стада. Корма не дублируются в прямых расходах.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Холод | Подтвердить ответственность сторон и контроль при отклонении на маршруте. |
| Претензия | Записать причину, партии, срок и фактический денежный эффект. |
| Решение | Крупный контракт принять после проверенной контрольной поставки. |
Площадка и капитальное оснащение
Восемь строк сметы охватывают стадо, молочный блок, переработку, холод, воду, документы и учёт. Площадка арендная и уже располагает базовой инфраструктурой. Цена крупной закупки сопровождается актом ввода, гарантией и проверкой мощности.
Сопоставьте предложения с одинаковой границей ответственности. Отдельно считать доработку стоков, воды и утепления. Если нужна постройка либо отдельный участок, изменение стоимости влияет на резерв, налоги и срок возврата.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Аренда | Пригодность помещения, срок договора и порядок возмещения вложений. |
| КП | Комплект, доставка, монтаж, ввод и обучение. |
| Приёмка | Пробный технологический выпуск и подтверждение производительности. |
Сотрудники и круглогодичный график
Два животновода работают с поголовьем, помощник цеха занят на 0,75 ставки. Владелец выполняет функции управления, производства и продаж. В модели из часов животноводов только небольшая доля доступна для выпуска и отгрузки.
Фонд оплаты и начисления сохраняются при уменьшении дойных и при слабом зимнем спросе. Сменность, выходные и замена проверяются отдельно до утверждения базового бюджета. Работы запускаются при квалифицированном ответственном за цех.
| Что проверить | Как измерить или подтвердить |
|---|---|
| График фермы | Проверить дежурства, подмены и ежедневное присутствие. |
| График цеха | Отдельные часы производства, контроля и комплектации. |
| Рост | Добавить сотрудника после проверки фонда и свободных денег. |
Календарь сырья и сезонные деньги
Доля дойных коз меняется по календарю на листе «Сезон». Первые месяцы расходы появляются до работы цеха. Летом доля годного молока может быть выше по объёму, а зимой кормовой бюджет и обязательства сохраняются.
Модель показывает свободные деньги после резерва авансов и НДС. Сопоставьте минимум с плановыми расходами при закрытом маршруте, задержке от поставщика или изменении дойных. Дефицит к резерву указывает на суммарный риск финансирования.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Запас | Фактические счета на корм, аренду, труд и логистику. |
| Срок | В годовом расчёте важен календарь выплаченных денег. |
| Условия | Стартовая аренда увязывается с датой ввода и товарными объёмами. |
Испытание годной доли молока
Проверка меняет годную долю с 94% до 80% при неизменной цене кормов. Снижение доступного сырья передаётся в каждую группу одновременно. Часть заказов переносится или сокращается по фактической загрузке.
Сравните литры обработанного молока, вклад типовой партии, оборот и срок возврата. Если сырьё становится ограничением, увеличение рекламы без подтверждённого выхода ухудшает качество исполнения. Замену стада и договорную закупку сырья оценивают отдельно.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Данные | Протокол приёмки, дойные, выход и расход на непроизводственные нужды. |
| Точка контроля | Свободный остаток и потеря окупаемости при снижении доли. |
| Действие | До изменения закупок подтвердить причину потерь и порядок ветконтроля. |
Пилот выхода сыра и оплаченных отгрузок
Пилот процессно разделён. Сначала поставщик и площадка подтверждают пригодность. Затем на законной площадке в утверждённом режиме технолог проводит две повторяемые партии каждого сыра. Продажи проверяются оплаченной отгрузкой магазину и прямым предзаказом.
Расчёт обновляют по реальным нормам выхода и упаковки. Визуальный интерес к продукту дополняется измерением повторной закупки, возврата и срока оплаты. Полный бюджет аренды, стада и цеха принимается после проверки худшего месяца.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Две серии | Масса годного сыра, литры сырья и часы партии. |
| Два канала | Оплаты, условия, повторная заявка и возврат. |
| Лимит | Смета и резерв пересчитываются по фактическим ценам. |
Документы производства и налоги
При запуске проверяют требования ТР ТС 021/2011, 022/2011 и 033/2013 по регулируемому продукту. До продажи технолог и ответственные сверяют документы продукта, ветсопровождение, маркировку и условия контроля.
Плановый вариант — ИП с работниками на УСН по доходам за вычетом расходов. Налоговая таблица показывает условный ЕСХН при подтверждённом праве и применимом освобождении от НДС. Доход от переработки классифицируют по первичным документам и действующему перечню.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Безопасность | Документировать процедуры производства, контроль и учёт партий. |
| Маркировка | Проверить коды по ассортименту, упаковке и способу оборота. |
| ЕСХН | Проверить долю дохода, НДС, расходы и даты платежей с бухгалтером. |
Решение инвестора по этапам
Первый этап подтверждает площадку и выход сырья. Второй закрывает качество выпуска и платный сбыт. Затем утверждают смету, календарь и финансирование против спроса и сезонных трат. Выдача средств связана с подтверждённой вехой.
Отдельно измеряйте бизнес до полного оснащения и в готовой конфигурации. Число животных само по себе не доказывает цену сыра и повторный заказ. Полезный результат пилота — наблюдаемая экономика партии и обоснованный предел затрат.
| Что проверить | Как измерить или подтвердить |
|---|---|
| Площадка | Технологическое заключение, ветеринарный документ и согласованный договор. |
| Экономика | Платный заказ, реальная норма расхода и достаточный резерв. |
| Решение | Утверждённая сумма следующего этапа и дата возврата к расчёту. |
Источники и пределы проверки
- Сопоставимое локальное предложение сыров и собственного сбыта. Выделить цену единицы, упаковку, частоту доставки и минимум заказа отдельно. Долина коз. Козья ферма в Богдановичском районе
- Есть козье молоко и сыры в потребительских фасовках. Сравнивать рубли за килограмм и фактическую цену отгрузки, учитывая массу и канал. УГМК-Агро. Региональная товарная линейка
- Прямые конкуренты и сорта с другой массой фасовки. Сравнивать продукт, состав и доступную полку. Цена каталога не означает согласованную цену фермы. ФермерМарт. Сыры в Екатеринбурге
- Один передвижной аппарат указан по цене 56 100 ₽. Для 80 козоматок требуется расчёт числа постов, смен, обслуживания и совместимости охлаждения. Всё для фермы. Доильные аппараты для коз
- Для молочной продукции сверить действующую редакцию ТР ТС 033/2013, а также применимые требования 021/2011 и 022/2011 к безопасности процессов, оценке соответствия и маркировке. ЕЭК. Технические регламенты ЕАЭС
- Для расчёта общей ставки на продажи молока и сыра используется 10% при подходящем коде. Входной НДС зависит от состава покупок и документов. Постановление № 908. НДС 10% по кодам продукции
- Упакованную продукцию сопоставляют с перечнем маркировки и исключениями. Учёт партии и электронный ветеринарный документ на подконтрольные операции сверяют отдельно. Честный знак. Молочная продукция фермеров
- Бюджет ЕСХН применим при подтверждении права, состава доходов и расходов и условий освобождения от НДС. Уточнить долю квалифицируемого дохода от собственного производства и первичной переработки. ФНС. Единый сельскохозяйственный налог
- Порог освобождения 20 млн ₽ в 2027–2029 годах, 15 млн ₽ в 2030-м и 10 млн ₽ с 2031-го. Ставку НДС в расчёте уточняют по коду продукции и режиму. ФНС. НДС при УСН и закон № 228-ФЗ
- Резерв фиксированных взносов на 2027 год 61 154 ₽, предел дополнительных взносов 342 923 ₽. Последующие годы проверяются отдельно. НК РФ. Взносы ИП, статья 430
Материалы комплекта
PDF-пример · Word, PDF и Excel · Отдельная модель Excel · Паспорт проекта
Бизнес-планы по теме
 Бизнес-план
Word, PDF и Excel на 60 месяцев
Козья ферма и сыроварня — бизнес-план и финансовая модель
В базовом примере денежный остаток ниже выбранного резерва на 1 815 235 ₽. В базовом примере инвестиционные условия требуют пересмотра. Годная доля молока снижается с 94% до 80%, корма по прежней цене. Сырьё в оплаченных партиях в 2029 году меняется с 60 757 до 51 428 л. Проектные затраты не возвращаются за 60 месяцев. NPV −15 236 238 ₽. До оплаты полного стада и цеха подтвердите реальный выход свежего и молодого сыра, оплату в двух каналах, зимний резерв и пригодность готовой площадки.
 Бизнес-план
Excel на 60 месяцев и инструкция
Финансовая модель козьей фермы и сыроварни в Excel
В базовом примере денежный остаток ниже выбранного резерва на 1 815 235 ₽. В базовом примере инвестиционные условия требуют пересмотра. Годная доля молока снижается с 94% до 80%, корма по прежней цене. Сырьё в оплаченных партиях в 2029 году меняется с 60 757 до 51 428 л. Проектные затраты не возвращаются за 60 месяцев. NPV −15 236 238 ₽. До оплаты полного стада и цеха подтвердите реальный выход свежего и молодого сыра, оплату в двух каналах, зимний резерв и пригодность готовой площадки.
Похожие статьи
 Материал
Производство деревянных поддонов как бизнес — сорт, выход и цена партии
Как считать кубометры, выход годных заготовок, сборку и оборотные деньги цеха поддонов.
Материал
Производство каркасов теплиц как бизнес — сезон, дуги и запас денег
Каркасы садовых теплиц в Екатеринбурге. Цены, оптовые партии, время формования и деньги до сезона.
Материал
Производство гофрокоробов как бизнес — лист, прорезка и мелкие партии
Цех коробов из покупного гофролиста. Расчёт площади заготовки, слоттер, переналадка, склад и деньги.