Практический разбор TEOPlan. Дата проверки источников — 29 октября 2026 года. Числа относятся к плановому проекту. Цены, спрос и нормы требуют местного пилота до вложений.
- Почему цена за квадратный метр скрывает разные работы
- Что показал убыточный прайс
- Чем месячный расчёт отличается от денег на объект
- Три варианта продукта и работы
- Обмер и спецификация договора
- Прайс и отклонённый вариант
- Смесь и толщина слоя
- Основание и грунтование
- Команда и разделение функций
- Нормы времени и узкое место
- Претензии и оплаченные переделки
- Оплата приёмка и переходящие объекты
- Результаты базы по годам
- Инвестиционный бюджет
- Начальный склад и оборотные средства
- Переменная себестоимость
- Постоянные расходы и оплата труда
- УСН и налоговая база
- Порог НДС и фиксированная цена
- Денежный поток и окупаемость
- Инвестор и распределение прибыли
- Стресс и чувствительность
- База стресс и рост
- Готовый расчёт для адаптации
- Источники и границы применения
Почему цена за квадратный метр скрывает разные работы
Сравнивать штукатурку только по цене за м² опасно. Один исполнитель указывает работу без смеси, второй включает материал до определённого слоя, третий добавляет подъём, защиту и сложное основание. Площадь пола квартиры не равна площади оштукатуриваемой поверхности. Для сопоставления нужны обмер, средняя толщина, состав подготовки и условия приёмки.
В примере рассчитана одна бригада внутренних гипсовых работ. Стены 10 мм, стены 20 мм и потолки 10 мм имеют разные материалы и часы. Станция ускоряет подачу, но не отменяет защиту, маяки, разравнивание, подрезку, контроль и промывку. За эти операции отвечают оплаченные люди, поэтому производительность насоса в рекламе не определяет прибыль.
Что показал убыточный прайс
При ценах 900, 1 150 и 1 100 ₽ на три вида работ первый год дал около 940 тыс. ₽ убытка после всех окладов и расходов. Убыток не исправлялся удалением зарплаты руководителя или фиктивным бесплатным транспортом. Этот вариант сохранён как отдельное сравнение до выбора нового прайса.
В принятой условной базе цены повышены до 1 050, 1 350 и 1 300 ₽. Особенно важно, что цена стен 20 мм выше открытого предложения «Стена24» с материалом до 2 см по 1 000 ₽ и доплатой 10% за безналичный расчёт. Модель не доказывает, что заказчик заплатит больше. Положительный результат зависит от платного подтверждения цены и точного состава договора.
Чем месячный расчёт отличается от денег на объект
Договор может быть прибыльным и всё же требовать финансирования раньше оплаты. Смесь привозят до нанесения, сотрудники получают зарплату по графику, а заказчик подписывает акт позже. В месячной базе выполнение и приёмка находятся внутри одного периода, поэтому ежедневный кассовый минимум может оказаться ниже показанного.
Для большого переходящего объекта составляют отдельный график закупок, этапов, авансов и удержаний. Проверка задержки оплаты на два месяца переносит поступления, но не переносит зарплату и закупку задним числом. Согласованный аванс уменьшает риск только после фактического получения и при соблюдении налогового и договорного учёта.
Три варианта продукта и работы
| Вариант | Целевая цена ₽ | Человеко-часов до повторов |
|---|---|---|
| Стены гипс 10 мм, м² | 1 050 | 0,34 |
| Стены гипс 20 мм, м² | 1 350 | 0,4 |
| Потолок гипс 10 мм, м² | 1 300 | 0,54 |
Обмер и спецификация договора
Руководитель осматривает стены и потолки, фиксирует площади, материал и состояние основания, существующие коммуникации и перепады. По результату выбирается толщина и допустимая система подготовки. Плановая средняя толщина не должна превращаться в обещание выровнять любую кривизну за фиксированную цену.
В спецификации указывают способ определения площади, вычеты проёмов, примыкания, требуемую геометрию и подготовку к следующему виду отделки. Откосы, сложные узлы и дополнительные защитные операции перечисляют отдельно. Фотографии и карта замеров позволяют обсудить изменение объёма до начала нанесения.
Калькуляция модели округляет объём до целых м². Реальный акт может содержать дробную площадь; её порядок округления согласуют с заказчиком. Сроки работ связывают с готовностью основания и доступом, а не только с заявленной производительностью станции.
| В спецификации | Значение |
|---|---|
| Площадь | Поверхности стен и потолков |
| Толщина | 10 или 20 мм по карте |
| Основание | Материал и подготовка |
| Исключения | Отдельные работы и условия |
Прайс и отклонённый вариант
Новый прайс: стены 10 мм — 1 050 ₽/м², стены 20 мм — 1 350 ₽/м², потолок 10 мм — 1 300 ₽/м². Это целевые цены модели при полном составе затрат. Первоначальный прайс дал результат первого года около минус 940 тыс. ₽ и отрицательные результаты ещё в нескольких годах. Он сохранён отдельным неблагоприятным сравнением.
В открытом прайсе «Стена24» гипсовая штукатурка с материалом при слое до 2 см указана по 1 000 ₽/м², с доплатой 10% при безналичной оплате. Указаны минимальная площадь 150 м² и минимальная сумма заказа 95 тыс. ₽. Эти условия нельзя скрывать или переносить на нашу бригаду как гарантированную цену.
Наша гипотеза для стен 20 мм выше приведённого предложения. Возможность её продажи проверяют сметой и платным пилотом. При отказе рынка уменьшают накладные расходы или меняют формат и повторяют расчёт, сохраняя полноценную оплату труда.
| Вид работы | Целевой ₽/м² |
|---|---|
| Стены 10 мм | 1 050 |
| Стены 20 мм | 1 350 |
| Потолок 10 мм | 1 300 |
Смесь и толщина слоя
Официальная карточка КНАУФ-МП 75 указывает расход около 8–9 кг/м² при слое 10 мм, для стен толщину 8–50 мм, для потолков 8–15 мм. В модели консервативно взято 9 кг на 10 мм и 18 кг на 20 мм без потерь. Норматив относится к конкретному материалу и не переносится автоматически на другую смесь.
Выход 95% увеличивает закупочную потребность поверх нормы нетто. При 20 мм материала требуется примерно вдвое больше, а цена и рабочее время не обязаны изменяться ровно в той же пропорции. Перерасход из-за перепадов основания фиксируют по замерам и фактическому расходу мешков.
Гипсовая система применяется внутри в предусмотренных производителем условиях. Для влажных зон проверяют требуемую защиту и последующую отделку. Проект не включает произвольное нанесение на фасад, сырое основание или недопустимую толщину потолочного слоя.
Основание и грунтование
Основание проверяют на прочность, сухость, загрязнение и совместимость с системой. Выбирают грунтовку по типу и впитыванию поверхности. В модели заложено 0,2 кг/м² условной грунтовки по впитывающему основанию; это бюджетная норма для выбранного обычного случая, а не универсальная инструкция для бетона и всех кладок.
Гладкий бетон, смешанные основания и проблемные участки могут требовать другой системы и расхода. Такие участки отмечают до цены. Локальное армирование согласованных стыков учтено усреднённой небольшой нормой; сплошное армирование в расчёте отсутствует.
Станция не исправляет ошибку подготовки. Отслоение по неподходящему основанию создаёт переделку, претензию и простой. При сомнении сначала выполняют пробный участок по техническим документам, фиксируют результат и только потом принимают весь объём.
Команда и разделение функций
Три операционные ставки распределены между подготовкой 1,0 FTE, нанесением 1,2 FTE и подрезкой с контролем 0,8 FTE. Это распределение оплаченного фонда, а не требование нанять дробного человека на каждое действие. Работники могут переключаться по подготовке и квалификации; одновременно занятых людей всегда не больше фактической бригады.
Оклад на ставку принят 65 тыс. ₽ до НДФЛ, руководителя ООО — 80 тыс. ₽. Все месяцы оплачены, включая сезонный спад. Начисления работодателя 31% являются бюджетом с последующей проверкой применимых тарифов. Руководитель выполняет обмер, сметы, продажи и управление, его работа не бесплатна.
Полезный ресурс 136 часов на FTE отделён от полного оплаченного календарного времени. Часть времени уходит на дорогу, организацию и обслуживание. Если фактические нормы окажутся хуже, расчёт снижает принимаемый объём через общий и поэтапный ресурсы.
| Функция | FTE и полезные часы |
|---|---|
| Подготовка | 1,0 и 136 |
| Нанесение | 1,2 и 163,2 |
| Контроль | 0,8 и 108,8 |
| Руководитель | Оплачен отдельно |
Нормы времени и узкое место
Для стен 10 мм приняты 0,08 часа подготовки, 0,16 нанесения и 0,10 подрезки с контролем на м². Для стен 20 мм — 0,09, 0,20 и 0,11; для потолка — 0,16, 0,22 и 0,16. Это человеко-часы на принятую единицу работы до повторов, а не время непрерывного выхода раствора.
Объём одновременно ограничивается общими часами трёх работников, часами каждого этапа, временем станции и предельным месячным объёмом. Общий коэффициент уменьшает все виды работ пропорционально спросу. Если программа меняет ассортимент в пользу потолков, ограничение может возникнуть раньше из-за подготовки и контроля.
Хронометраж пилота включает защиту, организацию, подрезку и уборку в согласованном составе. Фактическая структура объектов может потребовать добавить отдельное время на мобилизацию договора. При среднем договоре существенно меньше 240 м² прежние нормы не сохраняют без проверки.
Претензии и оплаченные переделки
Внутренние повторы приняты 2% и увеличивают материалы, труд и энергию на весь фактический объём. Отдельный резерв претензий равен 1,5% цены продаж. Его выплаты идут с задержкой три месяца. Это разные причины расходов: текущая исправляемая ошибка и будущие обязательства после сдачи.
Резерв не является свободными деньгами для распределения владельцу. Денежный график отдельно показывает остаток обязательств и свободный остаток после них. Нормы подтверждаются историей дефектов, объёмом гарантий и договором, а не желаемой маржой.
При претензии устанавливают участок, причину и ответственность. Если дефект связан с неготовым основанием или изменением условий заказчиком, это подтверждают документами. Автоматически перекладывать любую проблему на клиента нельзя. Повторный выезд и материал записываются в фактический результат договора.
Оплата приёмка и переходящие объекты
Базовый расчёт предполагает выполнение, приёмку и оплату договора в одном месяце. Средний договор 240 м² должен укладываться в короткий цикл при готовом объекте. Это укрупнение месячного прогноза, а не точный платёжный календарь: смесь, зарплата и топливо могут быть оплачены раньше получения денег заказчика.
Авансы, обеспечительные удержания, отсрочка поставщиков и незавершённые работы отдельными балансами не выделены. Для объекта, переходящего через границу месяца, нужен договорный график затрат и актов. Большие авансовые закупки и задержка приёмки могут потребовать большего капитала, чем сохранённая база.
Тест отсрочки на два месяца переносит поступления и показывает дебиторскую задолженность. Он не создаёт бесплатное финансирование материалов. Перед крупным договором руководитель сравнивает минимальный остаток с обязательными выплатами и согласует этапную оплату в разрешённом договором порядке.
Результаты базы по годам
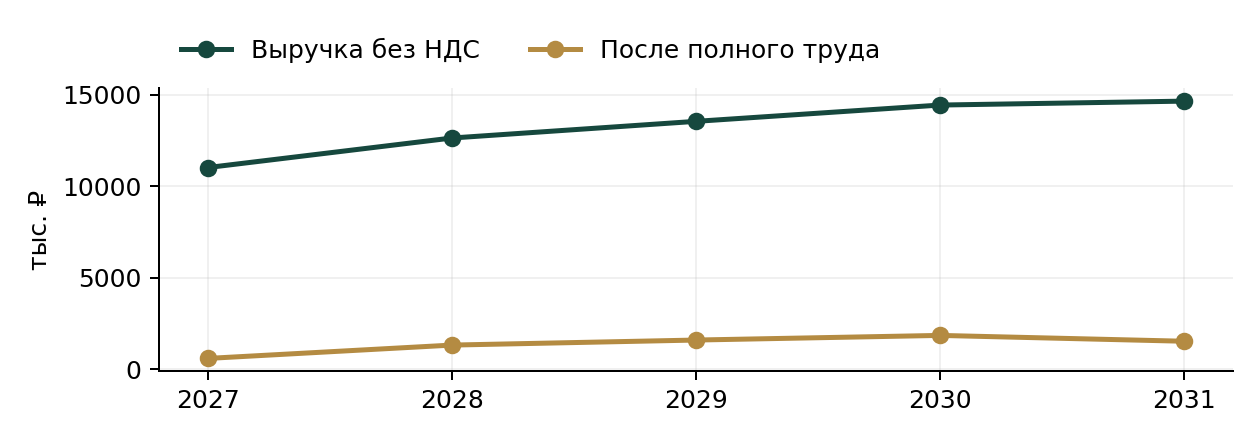
| Год | Выручка без НДС ₽ | После всего труда ₽ | Свободные деньги ₽ |
|---|---|---|---|
| 2027 | 11 019 400 | 594 390 | 1 902 107 |
| 2028 | 12 633 557 | 1 323 098 | 3 589 977 |
| 2029 | 13 544 549 | 1 598 694 | 5 555 436 |
| 2030 | 14 434 757 | 1 851 999 | 7 776 363 |
| 2031 | 14 649 242 | 1 533 308 | 9 422 641 |
Инвестиционный бюджет
Капитал предприятия составляет 3 000 000 ₽. Он разделён на затраты до открытия и денежный резерв. Стартовый отток 2 280 000 ₽ включает оборудование, подготовку проекта, начальный склад и возвратный депозит там, где он предусмотрен. После запуска остаётся 720 000 ₽. Резерв не превращается в расход прибыли только потому, что деньги находятся на расчётном счёте.
Восемь групп активов оценены отдельными суммами и сроками службы. Бюджет оборудования охватывает оснастку и рабочие места, поэтому его нельзя сравнивать только с ценой одной основной машины в рекламе. Суммы являются планом закупок. Перед оплатой нужны предложения на одинаковую комплектацию, доставку, ввод в работу и обслуживание.
Окупаемость стартовых затрат и окупаемость всего привлечённого капитала рассчитываются раздельно. Первая показывает возврат фактического начального оттока, вторая — покрытие также оставленного денежного запаса. Ни один показатель не включает выручку от будущей продажи оборудования или недвижимости. Если предпринимателю нужно купить помещение, инвестиционный бюджет составляется заново.
Начальный склад и оборотные средства
Начальный склад оплачивается до открытия. Дальше модель рассчитывает расход материалов по фактически проданным целым единицам, повторные операции и целевой остаток. Закупка равна недостающей сумме материалов с учётом уже имеющегося запаса. Один и тот же начальный материал не оплачивается второй раз в первом месяце.
Норматив дополнительного запаса вводится в Параметры F32. Он выражен долей месячного расхода, а не количеством дней. При изменении закупочной цены стоимость будущего пополнения меняется вместе со сценарием. Для реального склада следует отдельно вести количество, формат, партию и пригодные остатки: денежный график не заменяет складскую систему.
В базе продукция выдана или работа принята в месяце выполнения, оплата поступает в том же месяце. Незавершённое производство и склад готовых единиц не моделируются отдельными балансами. Крупный заказ через границу месяца, авансы и отсрочка поставщика требуют расширения графика. Проверка задержки клиента на два месяца показывает, сколько денег понадобится при ухудшении условий расчётов.
Переменная себестоимость
Переменная себестоимость собирается из ведомости материалов. Для каждой позиции указаны единица измерения, цена, норма нетто на каждый тип единицы и выход годного материала. Цена с потерями умножается на нетто-норму. Дополнительно учитываются внутренние повторы, энергия и прочие переменные операции. Такой порядок позволяет проверить причину изменения маржи.
Материалы и прямые операции в таблице ниже не включают весь фонд оплаты труда, аренду, маркетинг и налог. Работники получают оклады независимо от числа выпущенных единиц; их стоимость уже находится в месячном графике персонала. Если ещё раз начислить те же оклады на единицу и вычесть их из прибыли, получится двойной расход.
Для нестандартного исполнения сначала пересчитывают ведомость и время всех участков, затем проверяют цену и доступный объём. Изменение названия или размера единицы само по себе не меняет норму в Excel. Скидка согласуется после оценки полной месячной экономики и влияния заказа на узкое место. Высокая разница между ценой и основным материалом ещё не означает чистую прибыль.
Постоянные расходы и оплата труда
В месячном бюджете полностью оплачиваются операционные работники и директор ООО. Оклады указаны до удержания НДФЛ. Начисления работодателя приняты в размере 31% как бюджетная оценка: 30% страховых взносов и 1% на травматизм. Фактические основания, льготы и тариф по классу риска проверяются по организации перед запуском.
Постоянные расходы включают содержание площадки или аренду, базовую энергию, учёт, связь, обслуживание и хозяйственные затраты. Переменная технологическая энергия считается отдельно по выпуску. Маркетинг выделен отдельным вводом, чтобы снижение рекламного бюджета сразу было видно в расчёте доступных заявок. Бесплатный труд владельца для улучшения результата не используется.
При переключении на ИП директорский оклад ООО исчезает, но оценка труда владельца остаётся отдельной строкой управленческого результата и денежного изъятия. Это позволяет сравнивать организационные формы с учётом труда. Для найма в другом регионе меняют оклады и начисления, после чего проверяют все пять лет и зимние месяцы, а не только среднюю выручку.
УСН и налоговая база
Базовая организационная форма — ООО на УСН «доходы минус расходы» со ставкой 15% и минимальным налогом 1% дохода. В модели есть переключение на УСН «доходы» 6% и сравнение двух бюджетов. Региональные льготные ставки не заложены. Предприниматель проверяет доступность режима и допустимость расходов для своей организации.
Налоговая база опирается на поступившие деньги без соответствующего НДС. Материалы в бюджетном упрощении входят в расходы по оплате, а не по управленческому списанию в производство. Первоначальные активы учитываются как допустимый расход первого года при включённом F49; это допущение требует подтверждения документами, вводом в эксплуатацию и выполнением условий налогового учёта.
УСН и взносы отражены в ДДС как годовая бюджетная сумма, разделённая на 12 месяцев. Это резервирование денег, а не календарь фактических авансов и ЕНП. Для платёжного календаря нужны даты начисления, уплаты и уведомлений. Сравнение режимов не охватывает ОСНО, все возможные региональные льготы или налоговую оптимизацию группы компаний.
Порог НДС и фиксированная цена
В новых моделях учтён закон от 4 июля 2026 года № 228-ФЗ. Порог освобождения от НДС для текущего дохода составляет 20 млн ₽ в 2027–2029 годах, 15 млн ₽ в 2030 году и 10 млн ₽ с 2031 года. Доход предыдущего года проверяется отдельно по соответствующим переходным правилам. Налоговый статус не определяется одним общим переключателем на весь горизонт.
После утраты освобождения применяется бюджетный вариант НДС 5% без входных вычетов. При превышении текущего порога расчёт начинается со следующего месяца. Если превышен применимый порог прошлого года, налог учитывается с января. Равенство порогу не считается превышением. Это проверено отдельными граничными сценариями.
Цена договора остаётся фиксированной, поэтому НДС выделяется из неё по формуле «цена × 5 / 105». Покупатель не обязан автоматически оплатить ещё 5% сверх прайса. Такое условие уменьшает чистую выручку проекта. Модель не выбирает между всеми специальными и общеустановленными ставками НДС; при другом договорном или налоговом варианте график адаптируется до использования.
Денежный поток и окупаемость
Положительная прибыль не исключает кассовый разрыв. ДДС учитывает получение оплаты, закупку материалов, начисления на труд, налоги, замену активов, обслуживание займа и разрешённые изъятия. Контрольный минимум свободных денег базы равен 404 897 ₽. Это минимальный остаток за все 60 месяцев, включая деньги сразу после старта.
Устойчивое покрытие стартового оттока достигается на 21 месяце, а всего капитала — на 27 месяце. «Устойчивое» означает, что накопленный поток больше не возвращается ниже нуля до конца горизонта. Одиночное положительное пересечение в сезонный пик не принимается за окончательную окупаемость.
NPV при годовой ставке 20% составляет 3 132 848 ₽ на стартовом оттоке. Дисконтирование выполняется по месяцам. В расчёте нет терминальной стоимости, продажи здания и искусственного возврата всего склада в конце пятого года. Доходность относится к денежному проекту при описанных условиях площадки. Для сравнения с полной стоимостью недвижимости потребуется другой инвестиционный периметр.
Инвестор и распределение прибыли
Инвесторский раздел позволяет задать денежный вклад, долю участия, распределяемую часть прибыли и первый разрешённый месяц выплат. В сохранённой базе привлечение инвестора и дивиденды отключены. Его вклад не является выручкой и не улучшает рентабельность изготовления единиц. Условия доли и контроля оформляются отдельно.
Для ООО модель допускает квартальное распределение при включённом разрешении. Сумма ограничена накопленной управленческой прибылью за вычетом прошлых распределений и доступными деньгами после резервных обязательств и установленного запаса. Эти ограничения удерживают модель от выплаты дивидендов из начального резерва при накопленном убытке.
НДФЛ по дивидендам показан отдельно от суммы распределения по ставкам 13% и 15% с заложенным порогом. Раздел не заменяет проверку чистых активов, бухгалтерской прибыли, корпоративных решений и ограничений закона. Управленческая доступность денег является предварительным фильтром. Итоговая выплата производится только после бухгалтерской и юридической проверки фактических условий.
Стресс и чувствительность
Стрессовый вариант уменьшает спрос и цену, увеличивает затраты и сохраняет оплачиваемый штат. Он нужен для оценки устойчивости запуска, а не для оформления только благоприятного результата. Убытки и недостаток денег в проверках не заменены нулём. Если стресс показывает нехватку капитала, необходимо изменить условия запуска или объём риска.
Помимо трёх сценариев проверены задержка оплаты на два месяца, заём, инвестор, изменение цены пятого года, снижение выхода материалов, отключение постов, увеличение повторов, удорожание основного материала, энергии и другой режим помещения. Пересчёт выполнялся в нативном табличном приложении и сравнивался с отдельным расчётом по месяцам.
Таблица ниже содержит снимки базы, стресса и роста. После редактирования вводных эти снимки в Word и PDF автоматически не меняются. Сначала пересчитывают Excel, устраняют ошибки проверок и сохраняют выбранный случай; затем обновляют пояснительный документ. Красный индикатор отражает конкретное ограничение, а не автоматически запрещает или разрешает инвестицию.
База стресс и рост
| Случай | Выручка 1 года ₽ | NPV при 20% ₽ | Минимум денег ₽ |
|---|---|---|---|
| База | 11 019 400 | 3 132 848 | 404 897 |
| Стресс | 7 227 315 | -12 983 233 | -16 504 997 |
| Рост | 12 012 315 | 4 737 822 | 492 223 |
Готовый расчёт для адаптации
Полный комплект содержит Word и PDF по 40 страниц, Excel на 60 месяцев и 13 листов, две редактируемые диаграммы и инструкцию. Excel отдельно содержит тот же XLSX; покупать оба варианта не требуется. После изменения вводных пояснительные документы обновляются отдельно.
Бизнес-план и модель — 3 000 ₽ · Excel отдельно — 1 500 ₽ · Карточка проекта в Базе бизнесов
Источники и границы применения
Открытые предложения сопоставляются по составу работ или блюда, региону, материалу и условиям оплаты. Они не подтверждают спрос нового предприятия. Нормы, зарплаты, стоимость оборудования и конверсия являются бюджетными вводными, если рядом прямо не указано иное. Проверка источников выполнена 29 октября 2026 года.
- M1 Стена24: условия прайса штукатурки с материалом
- M2 КНАУФ-МП 75: нормы и область применения
- L1 НК РФ статья 145, действующая редакция
- L2 ФНС: закон 228-ФЗ и пороги НДС
- L3 ФНС: УСН
- L4 ФНС: взносы ИП 2027
- L5 ФНС: НДФЛ с дивидендов
Бизнес-планы по теме
 Бизнес-план
Минеральные декоративные штукатурки — финансовая модель Excel
Редактируемый Excel на 60 месяцев, 13 листов и две диаграммы. Мешки 25 кг, рецептуры, полный цикл, аспирация и отсрочка дилера.
 Бизнес-план
Минеральные декоративные штукатурки — бизнес-план и финансовая модель
Бизнес-план Word/PDF по 40 страниц и Excel на 60 месяцев, 13 листов. Мешки 25 кг, рецептуры, полный цикл, аспирация и отсрочка дилера.
 Бизнес-план
Цех гранолы в пакетах 250 г — финансовая модель Excel
Редактируемый Excel на 60 месяцев, 13 листов и две диаграммы. Пакеты 250 г, рецептуры, печи, срок годности и отсрочка розницы.
Похожие статьи
 Материал
Производство гранолы: рецептура, срок годности и продажи магазинам
Как рассчитать цех гранолы в пакетах 250 г: рецептуры, полный цикл, оплаченная команда, отсрочка, запас денег и проверка платным пилотом.
Материал
Производство сухих штукатурок: цикл линии, себестоимость и отсрочка дилеров
Как рассчитать минеральные декоративные штукатурки: рецептуры, полный цикл, оплаченная команда, отсрочка, запас денег и проверка платным пилотом.
 Материал
База отдыха с собаками как бизнес: загрузка, уборка и полный тариф
Экономика арендуемой базы из десяти домиков: полный тариф с собакой, домико-сутки, длительность заезда, уборка, штат и сезонный денежный запас.