Практический разбор TEOPlan. Проверено 29 октября 2026 года. Числа ниже относятся к плановому сценарию, цены и спрос требуют проверки до вложений.
- Почему стоимость щита ещё не определяет заработок
- Что показал отклонённый низкий прайс
- Важны формат закупки и выход раскроя
- Станок и люди ограничивают разные операции
- Выдержку проходят все три размера
- Как подтвердить цену без самообмана
- Сравнение трёх изделий
- Щит и ведомость материалов
- Фрезерование и ручки
- Команда и полный фонд труда
- Ресурсы и ограничение выпуска
- Масло и готовность всей линейки
- Результаты базового сценария
- Инвестиционный бюджет
- Начальный склад и оборотные средства
- Себестоимость единицы изделия
- Постоянные расходы и оплата труда
- Прогноз на пять лет
- УСН и налоговая база
- Порог НДС и фиксированная цена
- Денежный поток и окупаемость
- Стресс и чувствительность
- База и ухудшение условий
- Как использовать расчёт перед запуском
- Готовый бизнес-план и Excel
- Источники и условия сравнения
Почему стоимость щита ещё не определяет заработок
Деревянный поднос легко оценить по площади дуба и красивой фотографии. Но покупатель получает обработанные ручки, кромки, поверхность, защиту и согласованное качество. Эти операции занимают оплаченные часы, а изделие после отделки занимает место. Поэтому разница между ценой и древесиной не является прибылью.
В примере используются три размера из покупного цельноламельного клеёного щита 20 мм. Цельная ламель означает тип элемента щита, но не отсутствие клеевых швов. Продукт нельзя описывать как цельный неклеёный массив. Производство самого щита в проект не включено.
Расчёт относится к новой мастерской с арендой, тремя работниками и директором. Прайс и объём продаж являются целевыми допущениями. Предложения других производителей подтверждают существование форматов и ценовых ориентиров, а не оплаченный спрос именно на новую мастерскую.
Что показал отклонённый низкий прайс
Первая версия с ценами 1 800, 2 900 и 4 200 ₽ дала убыток первого года около 577 973 ₽. Она сохранена в исходниках. Этот результат нельзя исправлять исключением директора, бесплатной шлифовкой владельца или исчезновением аренды: такая правка меняет сам формат предприятия.
Текущие цели составляют 2 000, 3 200 и 4 600 ₽ при прежних материалах, штате и нормах. Первый год становится положительным — около 398 057 ₽ после полного труда. Это условный результат принятого прайса, а не доказательство, что рынок уже согласился.
Woodinhome предлагает изделие 500×300 мм по 4 500 ₽ с иной конструкцией. Такой ориентир помогает проверить сегмент, но не подтверждает нашу цену 500×350 мм. Меньший поднос другой конструкции может стоить существенно дешевле. Платный пилот должен проверить именно принятую спецификацию.
Важны формат закупки и выход раскроя
Большой поднос требует прямоугольную заготовку 0,175 м². При выходе 85% закупочная площадь составляет около 0,206 м². По бюджету 6 500 ₽/м² это примерно 1 338 ₽ древесины до повторов. Выборка середины, скругления и ручки уже оплачены в исходном щите.
Цена маленького щита на сайте не подтверждает доступность нужной ширины и длины. Для большой заготовки нужно проверить реальный формат, припуск, направление ламелей и дефекты. Формально одинаковая цена за квадратный метр может давать разный выход и потребность в запасе.
Для каждого размера записывают раскладку нескольких партий, а пригодные остатки маркируют. Непригодные обрезки и опилки в модели не продаются. Доход от отходов можно добавить лишь после подтверждения покупателя, условий передачи и затрат на обращение.
Станок и люди ограничивают разные операции
Нормы полного труда составляют 0,70, 1,00 и 1,35 часа на изделие. Основной пост занимает только 0,15, 0,25 и 0,35 часа. Разница приходится на подготовку, шлифование, отделку, контроль и упаковку. Подмена полного труда циклом ЧПУ завышает выпуск.
Три работника распределены между участками, фонд каждого — 136 производительных часов на ставку. Директор отдельно оплачен за закупки, продажи и управление. Добавление станка без людей может оставить прежнюю производительность, если ограничение находится на ручной отделке.
При другом портфеле размеров пересчитывают каждый участок. Сто малых и сто больших изделий занимают разный ресурс. Разгон и сезонность также уменьшают реальную отгрузку. Увеличение цены не разрешает автоматически увеличить количество, пока ограничивающие операции не проверены.
Выдержку проходят все три размера
В модели предусмотрено 18 мест на 22 рабочих дня. Один рабочий день занятости на поднос — проверяемая гипотеза, а не обещание готовности масла через фиксированное число часов. Инструкция Safora предлагает удалить избыток через 20 минут и дождаться готовности, не задавая универсального срока в часах.
Доступно 396 место-дней. Их расходует вся линейка с учётом 2% повторов: количество изделий умножается на длительность и 1,02. При трёх местах фонд составит 66 место-дней, что даёт максимум 64 годных изделия до других ограничений. Нельзя оставить выдержку только у большого подноса.
Если пилот покажет два рабочих дня вместо одного, доступный ресурс при том же количестве мест уменьшится вдвое. Для переходящих партий понадобится отдельное НЗП и денежный график. Быстрое фрезерование этой задержки не отменяет.
Как подтвердить цену без самообмана
Прототип подтверждает возможность изготовить предмет, но ещё не цену регулярного спроса. Для пилота нужно записывать источник заявки, расход, предложенную комплектацию, цену, оплату, количество и результат выдачи. Бесплатные подарки и заказы знакомых выделяют отдельно, чтобы не завышать конверсию.
Базовая воронка предполагает четыре изделия в заказе. Если покупают одно, та же стоимость привлечения приходится на меньшее количество. Прямой B2B-заказ нельзя без изменения расходов заменить продажей через площадку: появляются комиссия, логистика, возвраты и иной средний заказ.
До полной закупки проверяют повторяемость поверхности и фактические часы. Затем обновляют все пять лет, денежный минимум и стресс. Если по подтверждённой цене мастерская убыточна, решение состоит в изменении конструкции, канала или формата запуска, а не в удалении оплаченного труда из таблицы.
Сравнение трёх изделий
| Изделие | Целевой прайс ₽ | Полный труд ч до повторов |
|---|---|---|
| Поднос 300×200×20 мм | 2 000 | 0,7 |
| Поднос 400×300×20 мм | 3 200 | 1 |
| Поднос 500×350×20 мм | 4 600 | 1,35 |
Щит и ведомость материалов
Основной материал — покупной цельноламельный клеёный дубовый щит 20 мм по бюджетной цене 6 500 ₽/м². Нетто-площадь заготовок составляет 0,060, 0,120 и 0,175 м², выход годного раскроя — 85%. Фактический формат закупки должен позволять получить все три размера с учётом пропила и дефектов.
В открытом предложении Ecotimber указан пример щита этой группы по 6 319 ₽/м². Конкретный небольшой формат не подтверждает доступность широкого щита для большого подноса. До закупки запрашивают сорт, размеры, влажность, состояние швов и условия поставки. Бюджет не является гарантированным счётом поставщика.
Кроме дерева в себестоимости находятся масло, абразив и износ инструмента, ножки, протирка, защита, упаковка и этикетка. Стоимость удалённой древесины не возвращается в выручку. Выход раскроя 85% и внутренний повтор 2% отражают разные потери и не должны подменять друг друга.
| Норма нетто | Малый | Средний | Большой |
|---|---|---|---|
| Щит м² | 0,060 | 0,120 | 0,175 |
| Масло л | 0,025 | 0,045 | 0,065 |
| Абразив и инструмент ₽ | 25 | 40 | 60 |
| Упаковка ₽ | 80 | 100 | 140 |
Фрезерование и ручки
Бюджет предусматривает настольный станок с ЧПУ и приспособления. Открытый ориентир TS6090PRO имеет рабочее поле 600×900 мм и цену 316 999 ₽ на дату проверки. Проектный бюджет ввода основного поста 450 000 ₽ включает дополнительную комплектацию; он не равен цене одного станка.
Рабочее поле формально вмещает наибольшую заготовку, но нужно проверить закрепление, ход инструмента, высоту и программу. У неглубокого подноса из щита 20 мм сохраняют достаточную остаточную толщину. Проект не обещает высокую стенку, которую невозможно получить простой выборкой из такой заготовки.
Ручка и кромки проверяются на реальном образце с согласованной нагрузкой. Самовольное увеличение глубины или сужение перемычки меняет прочность. Нормы времени 0,15, 0,25 и 0,35 часа основного поста требуют замера с фиксацией, сменой инструмента и повтором, а не только длительности прохода.
Команда и полный фонд труда
Три производственных работника получают по 50 000 ₽, директор — 65 000 ₽ в месяц до НДФЛ. При бюджетном начислении 31% месячная стоимость всей команды равна 281 650 ₽. Зарплата оплачивается весь год независимо от загрузки станка.
Ставки распределены по трём участкам: 0,65 на подготовку, 1,35 на обработку и 1,00 на отделку, контроль и упаковку. Сумма равна трём, фонд — 408 производительных часов до распределения. Это загрузка одного штата, а не три дополнительных бригады.
Нормы труда на изделие составляют 0,70, 1,00 и 1,35 часа до повторов. Директор ведёт закупки, B2B-продажи и управление, его труд не считается бесплатным. Для ИП в отдельном режиме учитывается работа владельца. При найме другого числа людей либо изменении окладов пересчитывают все месяцы и сценарии.
Ресурсы и ограничение выпуска
Производство ограничивается трудом каждого участка, основным постом, общим потолком, выдержкой и доступным платным спросом. Итоговый коэффициент выбирает наименьшую доступную долю, затем выпуск каждого размера округляется вниз. Мощности последовательных операций не складываются.
Основной пост имеет 136 производительных часов в месяц. Для малого, среднего и большого изделия приняты 0,15, 0,25 и 0,35 часа поста. Технический потолок — 360 изделий до внутренних повторов. Повтор 2% расходует материал, труд, пост и места выдержки.
При изменении смеси растёт нагрузка отдельных участков. Большая доля крупных подносов может ограничить обработку раньше общего количества. На листе Проверки контролируется отсутствие превышения ресурсов. Переработки и второй станок добавляют только после фактического замера, полной оплаты и проверки места.
| Ресурс | Месячная база |
|---|---|
| Подготовка | 88,4 ч |
| Обработка | 183,6 ч |
| Отделка и упаковка | 136 ч |
| Основной пост | 136 ч |
| Потолок | 360 изделий до повторов |
Масло и готовность всей линейки
Все три размера проходят отделку и выдержку. Вводные Параметры F225:F227 задают 18 мест, 22 рабочих дня и один рабочий день на изделие. Это плановая гипотеза занятости места, которую проверяют пилотом, а не универсальный срок химического отверждения масла.
В инструкции Safora для минерального масла предлагается снять избыток через 20 минут и дождаться готовности. Фиксированного срока готовности в часах там нет. Состав, расход, температура, поверхность и число нанесений требуют фактической проверки. Изделие упаковывают после готовности к согласованному обращению.
За месяц доступно 396 место-дней. Расходуется сумма всех подносов, умноженная на длительность и 1,02 повторов. При трёх местах останется 66 место-дней, то есть не более 64 годных изделий до других ограничений. Длительный переходящий цикл требует отдельного НЗП и денег.
| Ввод | База | Смысл |
|---|---|---|
| Мест | 18 | Для всех трёх размеров |
| Рабочих дней | 22 | Месячный фонд |
| Дней на изделие | 1 | Проверяемая гипотеза |
| Место-дней | 396 | До расхода на повторы |
| При трёх местах | До 64 шт. | После повторов 2% |
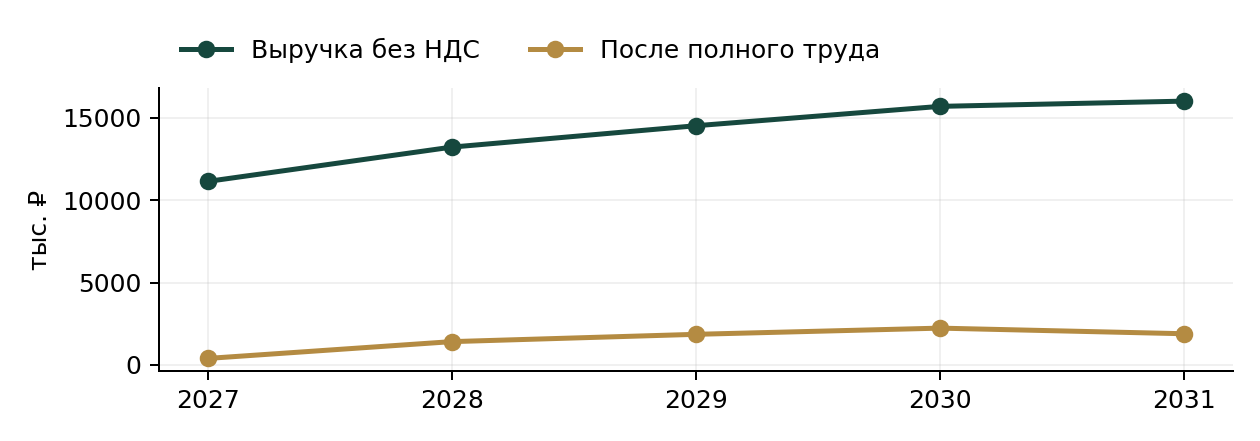
Результаты базового сценария
| Год | Выручка без НДС ₽ | После всего труда ₽ | Свободные деньги ₽ |
|---|---|---|---|
| 2027 | 11 145 800 | 398 057 | 1 818 303 |
| 2028 | 13 230 496 | 1 418 219 | 3 416 604 |
| 2029 | 14 529 047 | 1 861 971 | 5 457 591 |
| 2030 | 15 705 213 | 2 238 365 | 7 874 423 |
| 2031 | 16 023 358 | 1 897 439 | 9 949 426 |
Инвестиционный бюджет
Капитал предприятия составляет 2 600 000 ₽. Он разделён на затраты до открытия и денежный резерв. Стартовый отток 1 660 000 ₽ включает оборудование, подготовку проекта, начальный склад и возвратный депозит там, где он предусмотрен. После запуска остаётся 940 000 ₽. Резерв не превращается в расход прибыли только потому, что деньги находятся на расчётном счёте.
Восемь групп активов оценены отдельными суммами и сроками службы. Бюджет оборудования охватывает оснастку и рабочие места, поэтому его нельзя сравнивать только с ценой одного станка в рекламе. Суммы являются планом закупок. Перед оплатой нужны предложения на одинаковую комплектацию, доставку, ввод в работу и обслуживание.
Окупаемость стартовых затрат и окупаемость всего привлечённого капитала рассчитываются раздельно. Первая показывает возврат фактического начального оттока, вторая — покрытие также оставленного денежного запаса. Ни один показатель не включает выручку от будущей продажи оборудования или недвижимости. Если предпринимателю нужно купить помещение, инвестиционный бюджет составляется заново.
Начальный склад и оборотные средства
Начальный склад оплачивается до первой отгрузки. Дальше модель рассчитывает расход материалов по фактически изготовленным целым изделиям, повторные операции и целевой остаток. Закупка равна недостающей сумме материалов с учётом уже имеющегося запаса. Один и тот же начальный материал не оплачивается второй раз в первом месяце.
Норматив дополнительного запаса вводится в Параметры F32. Он выражен долей месячного расхода, а не количеством дней. При изменении закупочной цены стоимость будущего пополнения меняется вместе со сценарием. Для реального склада следует отдельно вести количество, формат, партию и пригодные остатки: денежный график не заменяет складскую систему.
В базе заказ изготовлен и отгружен в одном месяце, оплата поступает при отгрузке. Незавершённое производство и склад готовых изделий не моделируются отдельными балансами. Крупный заказ через границу месяца, авансы и отсрочка поставщика требуют расширения графика. Проверка задержки клиента на два месяца показывает, сколько денег понадобится при ухудшении условий расчётов.
Себестоимость единицы изделия
Переменная себестоимость собирается из ведомости материалов. Для каждой позиции указаны единица измерения, цена, норма нетто на каждый тип изделия и выход годного материала. Цена с потерями умножается на нетто-норму. Дополнительно учитываются внутренние повторы, энергия и прочие переменные операции. Такой порядок позволяет проверить причину изменения маржи.
Материалы и прямые операции в таблице ниже не включают весь фонд оплаты труда, аренду, маркетинг и налог. Работники получают оклады независимо от числа выпущенных изделий; их стоимость уже находится в месячном графике персонала. Если ещё раз начислить те же оклады на единицу и вычесть их из прибыли, получится двойной расход.
Для нестандартного исполнения сначала пересчитывают ведомость и время всех участков, затем проверяют цену и доступный объём. Изменение названия или размера изделия само по себе не меняет норму в Excel. Скидка согласуется после оценки полной месячной экономики и влияния заказа на узкое место. Высокая разница между ценой и основным материалом ещё не означает чистую прибыль.
Постоянные расходы и оплата труда
В месячном бюджете полностью оплачиваются производственные работники и директор ООО. Оклады указаны до удержания НДФЛ. Начисления работодателя приняты в размере 31% как бюджетная оценка: 30% страховых взносов и 1% на травматизм. Фактические основания, льготы и тариф по классу риска проверяются по организации перед запуском.
Постоянные расходы включают содержание площадки или аренду, базовую энергию, учёт, связь, обслуживание и хозяйственные затраты. Переменная технологическая энергия считается отдельно по выпуску. Маркетинг выделен отдельным вводом, чтобы снижение рекламного бюджета сразу было видно в расчёте доступных заявок. Бесплатный труд владельца для улучшения результата не используется.
При переключении на ИП директорский оклад ООО исчезает, но оценка труда владельца остаётся отдельной строкой управленческого результата и денежного изъятия. Это позволяет сравнивать организационные формы с учётом труда. Для найма в другом регионе меняют оклады и начисления, после чего проверяют все пять лет и зимние месяцы, а не только среднюю выручку.
Прогноз на пять лет
Горизонт модели — 60 месяцев с января 2027 по декабрь 2031 года. Цены, затраты и спрос задаются по годам, а налоги и ограниченный мощностью выпуск рассчитываются помесячно. Переключатель сценария Параметры F11 управляет всеми пятью годами. Нельзя одновременно читать выручку из базового случая, а расходы из стрессового.
В сохранённой базе все пять годовых результатов после полного труда владельца положительны. Это результат конкретных целевых цен, норм и условий площадки, а не гарантия рынка. Изменение налогового статуса может уменьшить результат даже при росте договорной выручки. Поэтому динамика прибыли не обязана повторять динамику продаж.
Повышение спроса не создаёт производственную мощность автоматически. Модель отсекает объём, который не помещается в оплаченные часы, ресурсы участков и постов. Потерянный спрос отображается отдельно и не переносится на следующий месяц. Расширение команды и оборудования допустимо после проверки заказов и отдельного расчёта дополнительных постоянных расходов.
УСН и налоговая база
Базовая организационная форма — ООО на УСН «доходы минус расходы» со ставкой 15% и минимальным налогом 1% дохода. В модели есть переключение на УСН «доходы» 6% и сравнение двух бюджетов. Региональные льготные ставки не заложены. Предприниматель проверяет доступность режима и допустимость расходов для своей организации.
Налоговая база опирается на поступившие деньги без соответствующего НДС. Материалы входят в бюджет расходов по оплате, а не по управленческому списанию в производство. Первоначальные активы учитываются как допустимый расход первого года при включённом F49; это допущение требует подтверждения документами, вводом в эксплуатацию и выполнением условий налогового учёта.
УСН и взносы отражены в ДДС как годовая бюджетная сумма, разделённая на 12 месяцев. Это резервирование денег, а не календарь фактических авансов и ЕНП. Для платёжного календаря нужны даты начисления, уплаты и уведомлений. Сравнение режимов не охватывает ОСНО, все возможные региональные льготы или налоговую оптимизацию группы компаний.
Порог НДС и фиксированная цена
В новых моделях учтён закон от 4 июля 2026 года № 228-ФЗ. Порог освобождения от НДС для текущего дохода составляет 20 млн ₽ в 2027–2029 годах, 15 млн ₽ в 2030 году и 10 млн ₽ с 2031 года. Доход предыдущего года проверяется отдельно по соответствующим переходным правилам. Налоговый статус не определяется одним общим переключателем на весь горизонт.
После утраты освобождения применяется бюджетный вариант НДС 5% без входных вычетов. При превышении текущего порога расчёт начинается со следующего месяца. Если превышен применимый порог прошлого года, налог учитывается с января. Равенство порогу не считается превышением. Это проверено отдельными граничными сценариями.
Цена договора остаётся фиксированной, поэтому НДС выделяется из неё по формуле «цена × 5 / 105». Покупатель не обязан автоматически оплатить ещё 5% сверх прайса. Такое условие уменьшает чистую выручку проекта. Модель не выбирает между всеми специальными и общеустановленными ставками НДС; при другом договорном или налоговом варианте график адаптируется до использования.
Денежный поток и окупаемость
Положительная прибыль не исключает кассовый разрыв. ДДС учитывает получение оплаты, закупку материалов, начисления на труд, налоги, замену активов, обслуживание займа и разрешённые изъятия. Контрольный минимум свободных денег базы равен 690 832 ₽. Это минимальный остаток за все 60 месяцев, включая деньги сразу после старта.
Устойчивое покрытие стартового оттока достигается на 20 месяце, а всего капитала — на 25 месяце. «Устойчивое» означает, что накопленный поток больше не возвращается ниже нуля до конца горизонта. Одиночное положительное пересечение в сезонный пик не принимается за окончательную окупаемость.
NPV при годовой ставке 20% составляет 3 764 525 ₽ на стартовом оттоке. Дисконтирование выполняется по месяцам. В расчёте нет терминальной стоимости, продажи здания и искусственного возврата всего склада в конце пятого года. Доходность относится к денежному проекту при описанных условиях площадки. Для сравнения с полной стоимостью недвижимости потребуется другой инвестиционный периметр.
Стресс и чувствительность
Стрессовый вариант уменьшает спрос и цену, увеличивает затраты и сохраняет оплачиваемый штат. Он нужен для оценки устойчивости запуска, а не для оформления только благоприятного результата. Убытки и недостаток денег в проверках не заменены нулём. Если стресс показывает нехватку капитала, необходимо изменить условия запуска или объём риска.
Помимо трёх сценариев проверены задержка оплаты на два месяца, заём, инвестор, изменение цены пятого года, снижение выхода материалов, отключение постов, увеличение повторов, удорожание основного материала, энергии и другой режим помещения. Пересчёт выполнялся в нативном табличном приложении и сравнивался с отдельным расчётом по месяцам.
Таблица ниже содержит снимки базы, стресса и роста. После редактирования вводных эти снимки в Word и PDF автоматически не меняются. Сначала пересчитывают Excel, устраняют ошибки проверок и сохраняют выбранный случай; затем обновляют пояснительный документ. Красный индикатор отражает конкретное ограничение, а не автоматически запрещает или разрешает инвестицию.
База и ухудшение условий
| Сценарий | Выручка 1 года ₽ | NPV при 20% ₽ | Минимум денег ₽ |
|---|---|---|---|
| База | 11 145 800 | 3 764 525 | 690 832 |
| Стресс | 7 418 160 | -13 207 240 | -17 680 344 |
| Рост | 12 688 200 | 5 556 780 | 796 853 |
Как использовать расчёт перед запуском
Сначала сохраните исходную версию, затем внесите предложения поставщиков на одинаковую комплектацию. Замените прайс только на цену принятой клиентом спецификации, измерьте расход и время полного маршрута. После изменения просмотрите каждый год, первый квартал, узкие участки и минимальный остаток денег. Word и PDF остаются снимками исходной базы и обновляются отдельно.
Платный пилот должен подтвердить не только оплату образца, но и повторяемость серии. Для каждой партии нужны цена, количество, полный расход, исправления, время и фактическая выдача. Сравнение с планом показывает, какую вводную менять. Положительный NPV при неподтверждённом прайсе не заменяет коммерческую проверку.
Готовый бизнес-план и Excel
Полный комплект содержит Word и PDF по 40 страниц, Excel на 60 месяцев с 13 листами и инструкцию. Отдельная модель содержит тот же XLSX; покупать оба варианта не требуется. Приобретение файла не гарантирует доход и не заменяет документы конкретного проекта.
Бизнес-план и финансовая модель — 3 000 ₽ · Excel отдельно — 1 500 ₽
Источники и условия сравнения
Дата проверки — 29 октября 2026 года. Открытые предложения различаются по размеру, материалу, партии и комплектации. Они служат ориентирами, а не подтверждением заказов новой мастерской. Нормы, конверсия, средняя серия и резерв времени являются бюджетными гипотезами.
- S1 EcoWoodMaster: поднос для приборов из дуба 280×130 мм 1477 ₽, минимум 5 шт., минеральное масло; другой формат
- S2 Art of Siberia: поднос MG282 370×190×25 мм 2760 ₽, цельный неклеёный дуб; конструкция отличается от щита модели
- S6 Woodinhome: дубовый поднос 500×300 мм 4500 ₽; иной бортик и масло; целевой прайс новой мастерской не подтверждён продажами
- S3 Ecotimber: дубовый цельноламельный щит Экстра 20 мм, пример 6319 ₽/м²; бюджет 6500 ₽/м² требует предложения на нужный формат
- S4 Станкофф: TS 6090 PRO, поле 600×900 мм, цена машины 316999 ₽; бюджет оснащённого ввода 450000 ₽
- S5 Сафора: минеральное масло, убрать излишек через 20 минут и проверить готовность по инструкции; 1 рабочий день в модели — гипотеза
- L1 ФНС: статья 145 НК РФ, прошлый и текущий доход проверяются отдельно
- L2 ФНС: УСН, объекты, ставки и условия расходов
- L3 ФНС: взносы ИП 2027 — 61 154 ₽ и предел дополнительного взноса 342 923 ₽
- L4 ФНС: изменение порога НДС по закону 228-ФЗ от 04.07.2026
- L5 ФНС: дивиденды резидента 13% до 2,4 млн ₽, 15% выше; отдельная налоговая база
Бизнес-планы по теме
 Бизнес-план
Финансовая модель агентства мобильных приложений в Excel
Тот же Excel на 60 месяцев из полного комплекта и инструкция. Загрузка команды, приёмка этапов, авансы и отсрочка.
 Бизнес-план
Агентство мобильных приложений — бизнес-план и финансовая модель
Word и PDF по 40 страниц, Excel 60 месяцев, 13 листов, две диаграммы. Загрузка команды, приёмка этапов, авансы и отсрочка.
 Бизнес-план
Финансовая модель проката электропитбайков в Excel
Тот же Excel на 60 месяцев из полного комплекта и инструкция. Парк, батареи, сопровождение и сезонный запас денег.
Похожие статьи
 Материал
Прокат электропитбайков: зарядка, группы и сезонный запас денег
Парк, сопровождение, зарядка, замена батарей и сезонный запас денег при прокате электропитбайков.
Материал
Как работает агентство приложений: часы команды, приёмка и оплата
Экономика агентства приложений: часы каждой роли, приёмка этапов, авансы, фонд оплаты труда и задержка расчётов.
 Материал
Производство сухих штукатурок: цикл линии, себестоимость и отсрочка дилеров
Как рассчитать минеральные декоративные штукатурки: рецептуры, полный цикл, оплаченная команда, отсрочка, запас денег и проверка платным пилотом.