Прокат электрических мотоциклов может выглядеть простым: купить парк, назначить тариф и продавать время. В расчёте быстро обнаруживаются другие ограничения. Клиента сопровождает инструктор, машине нужна подготовка, аккумулятор заряжается несколько часов, а зарплата и аренда остаются даже в закрытый сезон. Разберём, как связать эти условия с выручкой и запасом денег на примере закрытой площадки. Все цены, спрос и нормы примера являются гипотезами для платного пилота.
- Сначала определите что именно продаёте
- Паспортный пробег не равен смене проката
- Два ограничения зарядной зоны
- Инструктор тоже расходует ресурс
- Почему короткий тариф не всегда выгоднее
- Парк ограничен не только количеством машин
- Зима требует капитала даже без заездов
- Сколько стоят батареи в пятилетнем расчёте
- Реклама должна приводить оплаченные записи
- Документы проверяют по конкретной технике
- Пример ограничения одного рабочего дня
- Как читать показатели рассчитанного примера
- Налоги и связанные деньги
- Что проверить до крупных обязательств
- Готовый комплект для своего расчёта
- Источники и дата проверки
Сначала определите что именно продаёте
Для проекта выбран контролируемый заезд на существующей закрытой площадке. Восемь электропитбайков предназначены клиентам, две машины — сопровождению. Гость покупает 30, 60 или 90 минут фактической езды; обычная экипировка, инструктаж и сопровождение входят в тариф. Посещение занимает больше времени, чем сама езда: подбор размера, вводная часть и подготовка следующей группы требуют отдельного интервала.
Свободная аренда на сутки, выезд по дорогам, лесной маршрут и детская школа имеют другие требования и расходы. Их нельзя добавлять в тот же финансовый пример только потому, что используется похожая техника. В частности, выездной формат создаёт транспортировку, другие риски и зависимость от доступа к маршруту.
Закрытая территория не даёт универсального освобождения от документов на технику, правил допуска и обязательств организатора. Сначала проверяют конкретный режим эксплуатации, затем обещают услугу и принимают оплату.
| Вопрос | В данном примере |
|---|---|
| Где | Готовая закрытая площадка |
| Кто | Взрослые допущенные гости |
| Что включено | Экипировка инструктаж сопровождение |
| Что исключено | Самостоятельный выезд на дороги и в лес |
Паспортный пробег не равен смене проката
У изготовителя SURRON и в открытых предложениях Light Bee встречаются разные поколения и комплектации. Взятые для бюджета 72 В и 35 А·ч дают номинальные 2,52 кВт·ч. Это исходная энергия батареи, а не количество проданных часов. В документации и коммерческом предложении должны совпадать конкретная машина, аккумулятор и условия использования.
В расчёте доступно 72% номинальной энергии, расход составляет 1,5 кВт·ч на общий моточас. Получается примерно 1,21 моточаса на один используемый заряд. Это гипотеза рабочего режима, которую нужно проверить: результат меняют масса участника, покрытие, скорость, температура и состояние батареи. Рекламный запас хода при определённой скорости не переносится в модель как гарантированная продолжительность коммерческой смены.
Пилот измеряет фактическую энергию и готовность батареи к следующему использованию. Если реальная доступность ниже, дополнительная продажа интервалов на бумаге только создаёт очередь и претензии.
| Драйвер | Значение бюджета |
|---|---|
| Номинальная энергия | 72 В × 35 А·ч = 2,52 кВт·ч |
| Используемая доля | 72% |
| Расход | 1,5 кВт·ч на моточас |
| Езда на используемом заряде | Около 1,21 моточаса |
| Статус нормы | Требует эксплуатационного замера |
Два ограничения зарядной зоны
В парке тридцать батарей, включая десять штатных, и двадцать совместимых зарядных устройств. У каждого ограничения своя причина. Количество зарядных устройств определяет пропускную способность подключения, а полный цикл батареи включает езду, зарядку и охлаждение. Увеличение только числа запасных батарей не создаёт дополнительную мощность сети.
Для бюджета приняты четыре часа полной зарядки, полчаса охлаждения и десять часов контролируемой зарядки в рабочий день. Ночные необслуживаемые часы не используются для улучшения расчёта. Нужны подтверждённая инженерная мощность, подходящие устройства и безопасный порядок эксплуатации по документации. Обычная доступность розеток не подтверждает готовность зарядной зоны.
Месячная модель выбирает меньший из двух пределов. Перед реальными бронированиями дополнительно строят суточный график: сколько готовых батарей будет перед каждой группой и кто отвечает за их состояние. Даже достаточная средняя энергия за месяц не исключает нехватку в определённый час.
Инструктор тоже расходует ресурс
В базовой группе в среднем три клиента на одного сопровождающего. Максимальная организационная граница — четыре, однако она не превращена в среднее заполнение. Техника инструктора добавляет время работы, энергию и ремонтный расход. Поэтому один клиентский моточас требует больше одного общего моточаса парка.
При меньшей группе растёт доля сопровождения на каждого гостя. Это способно ограничить продажи даже при свободных клиентских машинах. Для точного дня нужно расписание групп, а средняя группа за месяц остаётся проверяемой предпосылкой. Частные заезды одного человека могут потребовать другого тарифа или выделенного интервала.
Три инструктора получают зарплату весь год. Их доступные производственные часы уменьшены до 85% оплаченного фонда, чтобы внутренние задачи и паузы не продавались повторно. Само наличие двух машин сопровождения ещё не доказывает, что нужный инструктор свободен в конкретное время.
| Условие | Что меняется |
|---|---|
| Группа меньше | Больше сопровождения на гостя |
| Нет свободного инструктора | Нельзя выдать весь клиентский парк |
| Машина инструктора в ремонте | Сокращается мощность сопровождения |
| Интервалы не совпадают | Месячная средняя не решает очередь |
Почему короткий тариф не всегда выгоднее
Тарифы примера — 2 400 ₽ за полчаса, 3 900 ₽ за час и 5 300 ₽ за полтора часа. Короткий тариф приносит больше выручки на минуту езды, но создаёт больше выдач, вводных частей и обработки экипировки. Для каждой клиентской машины между заездами заложено ещё 15 минут занятости.
Расходники рассчитываются из 120 ₽ на общий моточас и 35 ₽ обработки на заезд. Общие моточасы включают сопровождение. Электроэнергия и замены целых батарей отражены отдельно: текущий ремонт не должен скрывать их полную стоимость.
При сравнении тарифов смотрят вклад на занятый интервал и нагрузку администратора. Увеличение числа коротких заездов без проверки выдачи и зарядки даёт завышенную выручку. Если клиенту обещан час фактической езды, инструктаж нельзя вычесть из него незаметно после оплаты.
| Тариф | Цена ₽ | Езда ч | Подготовка машины ч |
|---|---|---|---|
| Короткий | 2 400 | 0,5 | 0,25 |
| Основной | 3 900 | 1,0 | 0,25 |
| Продлённый | 5 300 | 1,5 | 0,25 |
Парк ограничен не только количеством машин
Расчёт сопоставляет несколько независимых ресурсов. Клиентские машины заняты ездой и подготовкой. Сопровождение ограничено людьми и отдельными машинами. Зарядная зона ограничена энергией и оборотом батарей. У механика есть постоянная работа и переменная нагрузка на моточас, а у администратора — присутствие и обработка каждого заезда.
Если хотя бы одно ограничение исчерпано, дополнительный рекламный запрос не становится выполненной услугой. Модель уменьшает запрошенные продажи общим коэффициентом и округляет заезды до целых. Она не оптимизирует точный ассортимент дня и не гарантирует реализацию всех заявок.
Для расширения выясняют, какое ограничение действительно сдерживает площадку. Покупка двух машин не поможет, если не хватает готовых батарей или рабочего времени механика. Изменение парка должно сопровождаться пересчётом поддержки, пространства, мощности сети и денег.
Зима требует капитала даже без заездов
В базовом календаре нет заездов в январе, феврале и декабре. Март и ноябрь ограничены рабочими днями, лето имеет повышенный запрос. Такой календарь нужно заменить условиями выбранного региона: он не объявлен общероссийской нормой.
Весь штат продолжает получать оплату. Только полный труд ООО составляет 602 600 ₽ в месяц первого года. Вместе с арендой 120 тыс. ₽, маркетингом 140 тыс. ₽ и прочими постоянными 90 тыс. ₽ получается 952 600 ₽ регулярных платежей до налогового бюджета и переменных расходов. Сильный летний месяц не отменяет зимних обязательств.
Поэтому отдельно определяют общий капитал и сумму фактического старта. В примере капитал 12 млн ₽, старт 7,89 млн ₽, деньги после подготовки 4,11 млн ₽. Их недостаточно оценить только на дату открытия: важен минимальный свободный остаток всех последующих месяцев.
Сколько стоят батареи в пятилетнем расчёте
Исходная смета разделяет десять базовых машин без батарей и тридцать аккумуляторов. Так штатный комплект не оплачивается дважды. Бюджет одного аккумулятора — 90 тыс. ₽; совместимость, условия гарантии и доступность замены должны подтверждаться поставщиком.
Пул меняется при достижении 24 месяцев либо 600 средних эквивалентных циклов на батарею. Это бюджетные пределы для сценария, а не ресурсная гарантия. При ранней замене оставшаяся балансовая стоимость списывается в результат; новая покупка уменьшает деньги. Амортизация сама по себе не оплачивает поставщику новый аккумулятор.
Журнал эксплуатации позволяет уточнять норму по каждому номеру батареи. Сильный износ отдельных единиц может отличаться от среднего пула. Для реальной эксплуатации нужна детализация, а финансовая модель проверяет масштаб будущих денежных замен.
| Объект | Первоначально ₽ | План замены |
|---|---|---|
| Базовые машины без батарей | 2 300 000 | 48 месяцев |
| Тридцать батарей | 2 700 000 | 24 месяца либо циклы |
| Зарядные устройства | 400 000 | 48 месяцев |
| Экипировка и сушка | 500 000 | 24 месяца |
Реклама должна приводить оплаченные записи
При стоимости обращения 350 ₽ и конверсии 35% новая оплаченная запись обходится в 1 000 ₽ до других расходов канала. Если в записи три гостя, это около 333 ₽ на одного привлечённого участника. Эти показатели являются гипотезами рекламы, а не установленной стоимостью привлечения в любом городе.
Месячный маркетинговый бюджет составляет 140 тыс. ₽. Новое платное привлечение обеспечивает 35% заездов, остальные должны прийти из подтверждённых партнёрских, повторных и органических источников. Если такие каналы не заработают, долю платного привлечения увеличивают и повторно проверяют расходы.
Считают состоявшиеся заезды после отмен и возвратов, а не сообщения в переписке. Партнёрское обещание потока нужно проверить реальными оплатами. Один заказ компании друзей не превращается в несколько независимых рекламных обращений.
Документы проверяют по конкретной технике
Решение о покупке начинается с документов и назначения выбранной поставки. Термины «электробайк» и «спортинвентарь» в объявлении не заменяют классификацию. Пиковая мощность также не является единственным достаточным признаком для определения всех требований.
Официальный сервис Санкт-Петербурга описывает регистрацию соответствующей самоходной техники мощностью более 4 кВт. С документами конкретной машины уточняют применимый режим регистрации и управления у компетентного органа. Нельзя вывести универсальное освобождение только из того, что заезд проходит за ограждением.
До начала продаж подтверждают допустимость площадки, условия допуска взрослых гостей, коммерческую эксплуатацию и страховое покрытие. Расход на страхование в таблице не подтверждает, что выбранный полис покроет фактическую деятельность. Если обязательные условия не выполнены, финансовая прибыльность сама по себе не является основанием открывать прокат.
Пример ограничения одного рабочего дня
Предположим восемь часов работы и 90% технической доступности. Восемь клиентских машин дают 57,6 доступного машиночаса до распределения на езду и подготовку. Но две машины сопровождения при средней группе из трёх клиентов ограничивают клиентскую езду величиной 43,2 часа. Уже поэтому нельзя умножать все десять машин на восемь часов и тариф: две из них не продаются гостям.
Двадцать зарядных устройств при десяти часах контролируемой работы и четырёхчасовой зарядке дают около 60,48 общих моточаса энергии по принятым нормам. После добавления сопровождения это около 45,36 клиентского моточаса. Оборот самого пула батарей проверяется ещё одним пределом. Меньшее доступное значение действует независимо от того, сколько заявок пришло.
Далее учитываются подготовка машин, оплаченные часы персонала и фактическое распределение групп. Средние значения дня служат проверкой бюджета. Настоящее расписание должно показать наличие нужной машины, инструктора и заряда перед каждой выдачей.
| Ресурс дня | Расчётный предел |
|---|---|
| Клиентский парк | 57,6 машиночаса до распределения |
| Сопровождение | 43,2 клиентского часа езды |
| Мощность зарядки | Около 45,36 клиентского моточаса |
| Расписание | Отдельная проверка конкретных интервалов |
Как читать показатели рассчитанного примера
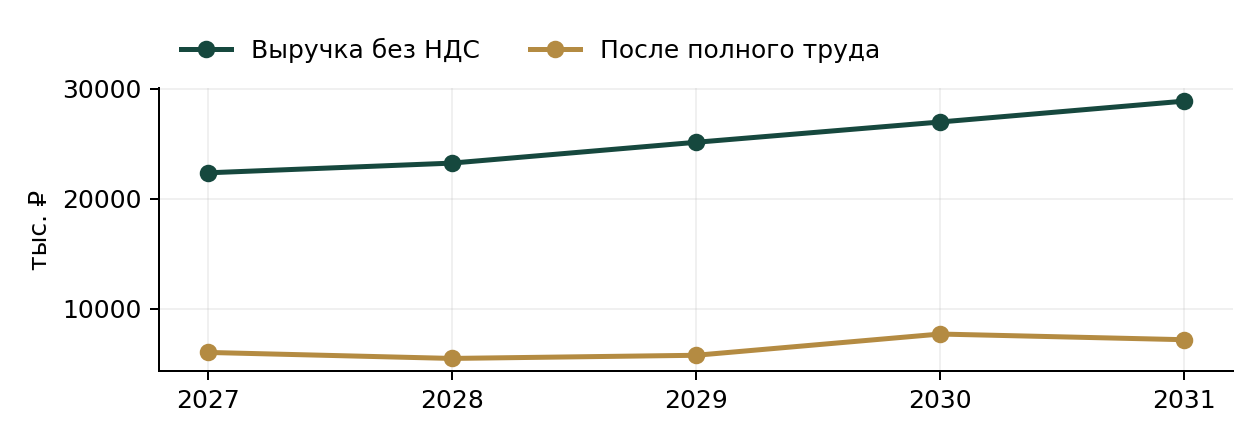
Плановый капитал составляет 12 000 000 ₽, фактический старт — 7 890 000 ₽. После подготовки остаётся 4 110 000 ₽. Минимум свободных денег всех 60 месяцев — 1 595 599 ₽. Значения зависят от сохранённых цен, спроса, затрат и сроков расчёта; они не являются подтверждённой доходностью рынка.
Выручка в таблице показана без НДС. Результат включает весь труд команды и руководителя, начисления, расходы, амортизацию, списания и налоги. Положительный годовой итог не исключает отрицательных месяцев. Для решений о закупке или найме нужно смотреть месячный денежный остаток.
NPV потока проекта до финансирования при 20% равен 14 467 202 ₽. Стартовые затраты устойчиво покрываются за 17 месяцев, весь плановый капитал — за 29 месяцев. В расчёт не добавлена продажа имущества или бизнеса в конце периода.
| Год | Выручка без НДС ₽ | После всего труда и налогов ₽ |
|---|---|---|
| 2027 | 22 347 300 | 6 040 368 |
| 2028 | 23 230 000 | 5 494 176 |
| 2029 | 25 119 990 | 5 779 932 |
| 2030 | 26 963 181 | 7 709 732 |
| 2031 | 28 858 897 | 7 194 862 |
Налоги и связанные деньги
База использует ООО, в Excel можно переключить ИП с работниками и два режима УСН. УСН доходы минус расходы содержит минимальный налог 1%. Годовой бюджет УСН и собственных взносов ИП резервируется по 1/12, поэтому это не фактический календарь ЕНП и не готовая декларация. Льготы и региональные ставки проверяют отдельно.
НДС 5% выделяется внутри согласованной цены после утраты освобождения. Пороги прошлого и текущего дохода рассматриваются отдельно. По действующим изменениям для 2027–2029 годов используется 20 млн ₽, далее 15 млн ₽ для 2030 года и 10 млн ₽ для 2031 года. Порядок конкретного договора и учёт аванса проверяет бухгалтер.
Резерв претензий уменьшает результат при начислении и свободные деньги до выплаты. Возвратное обеспечение клиента не становится доходом или источником дивидендов. Для оценки запаса важно различать деньги на счёте и сумму, которую действительно можно расходовать без нарушения уже принятых обязательств.
Что проверить до крупных обязательств
До закупки подтверждают режим эксплуатации конкретной техники, подходящую площадку, инженерное питание, условия страхования, реальную зарядку и продажу заезда по целевой цене. Для проверки нужны оплаченные тестовые дни и эксплуатационный журнал, а не только найденная цена машины.
Далее сопоставляют тарифы, размер группы, рабочие дни и полный штат. Если уменьшение группы или плохой сезон исчерпывает деньги, масштаб сокращают до следующей покупки. Стресс остаётся в расчёте как реальная альтернатива, а не удаляется из презентации проекта.
Готовый комплект для своего расчёта
Для адаптации примера подготовлены Word/PDF по 40 страниц и Excel на 60 месяцев: 13 листов, формулы, три сценария, две редактируемые диаграммы, налоги, заём и инвестор. Отдельный Excel совпадает с моделью полного комплекта; покупать оба варианта не требуется.
Бизнес-план и финансовая модель — 3 000 ₽
Тот же Excel отдельно — 1 500 ₽
Посмотреть паспорт бизнеса, ограничения и условия запуска
Источники и дата проверки
Материал подготовлен 30 октября 2026 года. Открытые предложения подтверждают только свой состав и условия; тарифы, спрос, аренда и нормы примера являются предпосылками пилота.
- SURRON EU техническая линейка Light Bee
- Продавец Light Bee X комплект и открытая цена
- Госуслуги Санкт Петербурга регистрация самоходных машин
- ФНС сохранение порога НДС по закону 228 ФЗ
- ФНС последующее снижение порога НДС
- ФНС фиксированные взносы ИП 2027
Бизнес-планы по теме
 Бизнес-план
Финансовая модель агентства мобильных приложений в Excel
Тот же Excel на 60 месяцев из полного комплекта и инструкция. Загрузка команды, приёмка этапов, авансы и отсрочка.
 Бизнес-план
Агентство мобильных приложений — бизнес-план и финансовая модель
Word и PDF по 40 страниц, Excel 60 месяцев, 13 листов, две диаграммы. Загрузка команды, приёмка этапов, авансы и отсрочка.
 Бизнес-план
Финансовая модель проката электропитбайков в Excel
Тот же Excel на 60 месяцев из полного комплекта и инструкция. Парк, батареи, сопровождение и сезонный запас денег.
Похожие статьи
Материал
Как работает агентство приложений: часы команды, приёмка и оплата
Экономика агентства приложений: часы каждой роли, приёмка этапов, авансы, фонд оплаты труда и задержка расчётов.
 Материал
Производство гранолы: рецептура, срок годности и продажи магазинам
Как рассчитать цех гранолы в пакетах 250 г: рецептуры, полный цикл, оплаченная команда, отсрочка, запас денег и проверка платным пилотом.
 Материал
Производство сухих штукатурок: цикл линии, себестоимость и отсрочка дилеров
Как рассчитать минеральные декоративные штукатурки: рецептуры, полный цикл, оплаченная команда, отсрочка, запас денег и проверка платным пилотом.