Практический разбор TEOPlan. Дата проверки источников — 29 октября 2026 года. Числа относятся к плановому проекту. Цены, спрос и нормы требуют местного пилота до вложений.
- Почему количество прохожих ещё не является спросом
- Как проверить стоимость полной смены
- Почему прибыль первого года требует осторожного решения
- Три варианта продукта и работы
- Поток и конверсия в покупку
- Цена и конкурентное сравнение
- Технологические карты и выход порции
- Печи и пропускная способность
- Смены и полная стоимость труда
- Безопасность еды и санитарные правила
- Списания и ежедневный учёт
- Платное привлечение и повторные визиты
- Результаты базы по годам
- Инвестиционный бюджет
- Начальный склад и оборотные средства
- Переменная себестоимость
- Постоянные расходы и оплата труда
- УСН и налоговая база
- Порог НДС и фиксированная цена
- Денежный поток и окупаемость
- Инвестор и распределение прибыли
- Стресс и чувствительность
- База стресс и рост
- Готовый расчёт для адаптации
- Источники и границы применения
Почему количество прохожих ещё не является спросом
Для кафе главный коммерческий ввод — число покупок у конкретного входа. Счётчик проходов фиксирует возможность контакта, но не готовность купить картофель. Человек может идти на работу, обходить витрину или несколько раз пройти мимо за день. Поэтому поток, конверсию и повторные покупки измеряют раздельно. Значение 900 прохожих и 15% конверсии в примере — условие проверяемой площадки, а не исследование выбранного города.
Связать поток с моделью можно напрямую: 900 × 15% × 26 = 3 510 чеков проходящего канала. Если он даёт 90% всех чеков, общий предел составляет 3 900. Остальные 10% должны иметь своё подтверждение в рекламной воронке. Отдельный рекламный бюджет не разрешает добавить тех же покупателей второй раз поверх проходящего спроса.
Как проверить стоимость полной смены
Норма сборки порции показывает занятость операции, но не стоимость присутствия в открытом кафе. Даже при десяти продажах сотрудник должен встретить гостей, подготовить кухню, принять продукты и убрать помещение. Если в модели оплачены только минуты сборки, прибыль завышается в тихие часы и в месяцы разгона.
В примере оплачен фонд пяти операционных ставок и руководителя. Проверяется покрытие 26 рабочих дней по десять часов, подготовка и уборка. Полезные часы и табель оплаченного времени имеют разные значения. Небольшой запас смен требует заранее составленного графика замещений: болезнь сотрудника не должна означать бесплатную работу владельца, не отражённую в расчёте.
Почему прибыль первого года требует осторожного решения
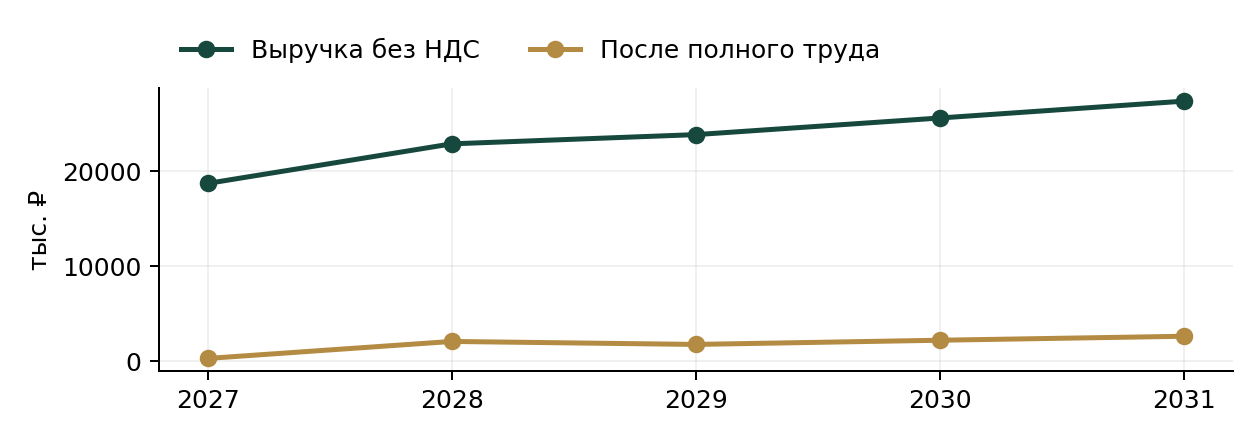
В базовом примере годовой результат после полного труда составляет около 300,5 тыс. ₽ при выручке без НДС около 18,73 млн ₽. Это примерно 1,6% выручки и небольшой запас к ошибкам. Первый январь включает подготовку запуска, сезонность и разгон, поэтому отрицательный месяц сохранён. Средняя годовая прибыль не доказывает возможность оплачивать всё без денежного резерва.
Цена ингредиентов и доля списаний связаны. Большая партия может снизить закупочную цену, но ухудшить расход на проданную порцию. Управляющий сравнивает не скидку поставщика, а общую сумму использованного и списанного продукта на фактические чеки. Для решения нужен платный пилот именно по целевой порции и целевой цене.
Три варианта продукта и работы
| Вариант | Целевая цена ₽ | Человеко-часов до повторов |
|---|---|---|
| Грибы и сыр, порция | 450 | 0,105 |
| Курица, порция | 490 | 0,105 |
| Говядина, порция | 550 | 0,105 |
Поток и конверсия в покупку
В модели 90% чеков относятся к проходящему потоку. Ресурс этого канала равен 900 прохожих × 15% конверсии × 26 дней, то есть 3 510 покупок в месяц. Для общего числа чеков это даёт предел 3 900 при доле платного привлечения 10%. План спроса сначала учитывает сезонность и разгон, затем ограничивается ресурсами.
Конверсия 15% означает покупку каждого примерно седьмого учтённого прохожего. Для случайной улицы такая гипотеза может быть слишком высокой. Её нельзя переносить с фудкорта, где поток уже намерен покупать еду. В тесте поток снижается до 300 человек, и модель уменьшает фактический объём, а не сохраняет прежнюю выручку.
Долю каналов нельзя менять для искусственного снятия ограничения. Снижение платной доли одновременно увеличивает нагрузку на проходящий поток. Посетитель с рекламным купоном учитывается в одном канале, чтобы один чек не был дважды записан в спрос.
| Драйвер | Где менять |
|---|---|
| Прохожие за день | F225 |
| Конверсия в чек | F226 |
| Рабочие дни | F227 |
| Доля платного канала | F56 |
Цена и конкурентное сравнение
Целевые цены составляют 450 ₽ за грибы с сыром, 490 ₽ за курицу и 550 ₽ за говядину. Они относятся к целой порции по нашей комплектации и не выдаются за средний рыночный прайс. У другого кафе наполнитель, основа и напиток могут продаваться раздельно, поэтому сравнение одной строки меню часто ошибочно.
Официальное меню сети «Крошка Картошка» подтверждает существование формата с основой и наполнителями. Его рецептуры, бренд и клиентский поток не принадлежат новому предприятию. В открытом меню нет единой подтверждённой цены для всех точек; на этом основании модель не присваивает сети наши цены.
Пилот должен проверить продажу одинакового блюда по полной цене, повторную покупку и влияние упаковки. Скидочные заказы показывают отдельной строкой. Если покупатель принимает только более низкую цену, пересчитывают все пять лет и решают, подходит ли помещение и меню.
| Блюдо | Целевая цена ₽ |
|---|---|
| Грибы и сыр | 450 |
| Курица | 490 |
| Говядина | 550 |
Технологические карты и выход порции
Основой каждой порции служат 400 г нетто картофеля по проектной карте. К нему добавляется 120 г грибного либо 140 г мясного наполнителя, сыр, соус и приправа. Это рабочая спецификация расчёта, которую технолог должен уточнить после взвешивания сырья, готового продукта и дегустации. Масса сырого клубня и масса блюда не тождественны.
Выход картофеля принят 92%, остальных ингредиентов 97%. В основном выходе укрупнённо заложены сортировка, технологические потери и списание нераспроданного. Отдельный параметр повторов 2% увеличивает расход для замены испорченных при сборке порций. Эти два основания следует разделять в фактическом журнале, чтобы не скрывать повторный расход.
Карта фиксирует состав, массу, порядок подготовки, условия хранения и срок использования. Сведения о молоке и иных аллергенах берут из документов каждого компонента. Замена поставщика соуса или наполнителя требует обновить состав и информацию покупателю до первой продажи.
Печи и пропускная способность
Бюджет предусматривает две конвекционные печи. Публичная карточка КЭП-4 показывает четыре уровня под противни 600×400 мм; бюджет 300 тыс. ₽ на две печи включает противни и ввод. Карточки поставщиков отличаются по цене и мощности, поэтому окончательное предложение сверяют по точному артикулу и паспорту.
Расчётный цикл — 24 клубня за 90 минут на одну печь, или 0,0625 часа оборудования на порцию. Это гипотеза укладки и времени, а не гарантированная производительность производителя. На двух печах предусмотрено по 234 полезных часа в месяц. Фактическую загрузку, прогрев, уборку и пики нужно проверить на тех же клубнях и противнях.
Месячный ресурс не гарантирует выдачу без очереди в обеденный час. План партии строят по 15-минутным интервалам, соблюдая допустимое время хранения. Две печи не устраняют ограничение холодильника, кассы, персонала или электрической мощности.
| Ввод | База |
|---|---|
| Печей | 2 |
| Укладка и цикл | 24 порции за 1,5 часа |
| Часов на порцию | 0,0625 |
| Полезных часов одной печи | 234 в месяц |
Смены и полная стоимость труда
Операционная команда равна пяти оплачиваемым полным ставкам. Между функциями распределены 2,2 FTE кухни, 2,2 FTE кассы и выдачи и 0,6 FTE мойки и уборки. Сотрудники могут совмещать функции при соблюдении регламентов. FTE отражает оплачиваемое время, а не число людей одновременно в зале. Руководитель ООО оплачивается дополнительно.
При 136 полезных часах на ставку ресурсы функций составляют 299,2, 299,2 и 81,6 часа. План открытия и подготовки требует по 286 часов кухни и выдачи; уборка — 78 часов. Проверка смен отдельно показывает нехватку, даже если нормы времени на проданные порции невелики. Для отпусков и болезней нужен фактический график замещения в пределах оплаченного фонда.
Базовый оклад на полную операционную ставку составляет 65 тыс. ₽ до НДФЛ, руководителя 80 тыс. ₽. Начисления работодателя 31% — бюджетный ввод. Бесплатная работа собственника, уборка после смены без оплаты и неучтённые подмены не используются для получения положительной прибыли.
Безопасность еды и санитарные правила
С 1 сентября 2026 года действует СанПиН 2.3/2.4.4282-26. В материалах не применяется отменённая версия 3590-20 как действующая основа запуска. Процедуры безопасности, производственный контроль и документы формируются под фактическое меню и схему операций. Сообщение Роспотребнадзора является ориентиром проверки действующих требований.
Официальное разъяснение указывает ограничение нахождения готовых блюд, требующих разогрева перед употреблением, на раздаче до трёх часов с изготовления и запрет замораживать нереализованные готовые блюда для последующей продажи в другие дни. Конкретные сроки компонентов и температурные режимы устанавливают по применимым требованиям, маркировке и технологическим картам.
Сотрудникам нужны предусмотренные для их функций медицинские и гигиенические процедуры. Покупателю раскрывают аллергены. Начало деятельности и взаимодействие с надзорными системами проверяют до открытия; закупка оборудования не подтверждает выполнение этих обязанностей.
| Направление | Подготовка |
|---|---|
| Меню | Карты и состав |
| Раздача | Учёт времени |
| Персонал | Допуск и обучение |
| Контроль | Журналы и корректирующие действия |
Списания и ежедневный учёт
Кафе ежедневно сопоставляет приготовленные, проданные, заменённые и списанные порции. Остаток блюда не является будущей выручкой, если его безопасный срок реализации заканчивается. Уменьшение потерь достигается размером партии и планом спроса, а не переносом даты изготовления.
В модели потери основного продукта укрупнены в выходе 92%, прочих ингредиентов — 97%, повторы отдельно 2%. Дневной журнал должен позволять восстановить фактическую причину расхода. Снижение выхода на 20% проверено как неблагоприятный случай: себестоимость растёт автоматически при прежних продажах.
После первых недель заменяют коэффициенты взвешенными фактическими нормами. Деньги на закупку ингредиентов отличаются от расхода в прибыли из-за начального склада и целевого остатка. Списание должно попадать в расход и складское движение, чтобы деньги и порционная себестоимость не расходились без объяснения.
| Показатель дня | Назначение |
|---|---|
| Приготовлено | План партии |
| Продано | Чеки и выручка |
| Замены | Ошибка сборки или претензия |
| Списание | Причина и масса |
Платное привлечение и повторные визиты
На продвижение предусмотрено 50 тыс. ₽ в месяц до индексации расходов. Воронка использует стоимость квалифицированного отклика 60 ₽ и конверсию в чек 50%. Это тестируемая гипотеза купонной или локальной кампании. Отклик не равен просмотру баннера или случайному клику.
Платному каналу приписаны 10% фактических чеков, остальные ограничены измеряемым проходящим потоком. Проверка сравнивает требуемые отклики с бюджетом. При смене стоимости и конверсии нельзя сохранять прежние продажи без проверки дефицита привлечения. Повторные покупки не добавляются третьим независимым источником поверх уже посчитанного потока.
Кампания сначала работает в небольшой зоне вокруг кафе. Управляющий сравнивает первый и повторный визит, скидку, стоимость блюда и время выдачи. Рекламный канал оставляют, если его вклад сохраняется после продуктов, упаковки, комиссии и дополнительных трудозатрат.
Результаты базы по годам
| Год | Выручка без НДС ₽ | После всего труда ₽ | Свободные деньги ₽ |
|---|---|---|---|
| 2027 | 18 730 750 | 300 503 | 2 292 906 |
| 2028 | 22 899 446 | 2 089 618 | 4 669 839 |
| 2029 | 23 873 386 | 1 775 670 | 6 740 130 |
| 2030 | 25 623 949 | 2 217 914 | 9 152 710 |
| 2031 | 27 399 273 | 2 635 966 | 12 087 244 |
Инвестиционный бюджет
Капитал предприятия составляет 3 600 000 ₽. Он разделён на затраты до открытия и денежный резерв. Стартовый отток 2 170 000 ₽ включает оборудование, подготовку проекта, начальный склад и возвратный депозит там, где он предусмотрен. После запуска остаётся 1 430 000 ₽. Резерв не превращается в расход прибыли только потому, что деньги находятся на расчётном счёте.
Восемь групп активов оценены отдельными суммами и сроками службы. Бюджет оборудования охватывает оснастку и рабочие места, поэтому его нельзя сравнивать только с ценой одной основной машины в рекламе. Суммы являются планом закупок. Перед оплатой нужны предложения на одинаковую комплектацию, доставку, ввод в работу и обслуживание.
Окупаемость стартовых затрат и окупаемость всего привлечённого капитала рассчитываются раздельно. Первая показывает возврат фактического начального оттока, вторая — покрытие также оставленного денежного запаса. Ни один показатель не включает выручку от будущей продажи оборудования или недвижимости. Если предпринимателю нужно купить помещение, инвестиционный бюджет составляется заново.
Начальный склад и оборотные средства
Начальный склад оплачивается до открытия. Дальше модель рассчитывает расход материалов по фактически проданным целым единицам, повторные операции и целевой остаток. Закупка равна недостающей сумме материалов с учётом уже имеющегося запаса. Один и тот же начальный материал не оплачивается второй раз в первом месяце.
Норматив дополнительного запаса вводится в Параметры F32. Он выражен долей месячного расхода, а не количеством дней. При изменении закупочной цены стоимость будущего пополнения меняется вместе со сценарием. Для реального склада следует отдельно вести количество, формат, партию и пригодные остатки: денежный график не заменяет складскую систему.
В базе продукция выдана или работа принята в месяце выполнения, оплата поступает в том же месяце. Незавершённое производство и склад готовых единиц не моделируются отдельными балансами. Крупный заказ через границу месяца, авансы и отсрочка поставщика требуют расширения графика. Проверка задержки клиента на два месяца показывает, сколько денег понадобится при ухудшении условий расчётов.
Переменная себестоимость
Переменная себестоимость собирается из ведомости материалов. Для каждой позиции указаны единица измерения, цена, норма нетто на каждый тип единицы и выход годного материала. Цена с потерями умножается на нетто-норму. Дополнительно учитываются внутренние повторы, энергия и прочие переменные операции. Такой порядок позволяет проверить причину изменения маржи.
Материалы и прямые операции в таблице ниже не включают весь фонд оплаты труда, аренду, маркетинг и налог. Работники получают оклады независимо от числа выпущенных единиц; их стоимость уже находится в месячном графике персонала. Если ещё раз начислить те же оклады на единицу и вычесть их из прибыли, получится двойной расход.
Для нестандартного исполнения сначала пересчитывают ведомость и время всех участков, затем проверяют цену и доступный объём. Изменение названия или размера единицы само по себе не меняет норму в Excel. Скидка согласуется после оценки полной месячной экономики и влияния заказа на узкое место. Высокая разница между ценой и основным материалом ещё не означает чистую прибыль.
Постоянные расходы и оплата труда
В месячном бюджете полностью оплачиваются операционные работники и директор ООО. Оклады указаны до удержания НДФЛ. Начисления работодателя приняты в размере 31% как бюджетная оценка: 30% страховых взносов и 1% на травматизм. Фактические основания, льготы и тариф по классу риска проверяются по организации перед запуском.
Постоянные расходы включают содержание площадки или аренду, базовую энергию, учёт, связь, обслуживание и хозяйственные затраты. Переменная технологическая энергия считается отдельно по выпуску. Маркетинг выделен отдельным вводом, чтобы снижение рекламного бюджета сразу было видно в расчёте доступных заявок. Бесплатный труд владельца для улучшения результата не используется.
При переключении на ИП директорский оклад ООО исчезает, но оценка труда владельца остаётся отдельной строкой управленческого результата и денежного изъятия. Это позволяет сравнивать организационные формы с учётом труда. Для найма в другом регионе меняют оклады и начисления, после чего проверяют все пять лет и зимние месяцы, а не только среднюю выручку.
УСН и налоговая база
Базовая организационная форма — ООО на УСН «доходы минус расходы» со ставкой 15% и минимальным налогом 1% дохода. В модели есть переключение на УСН «доходы» 6% и сравнение двух бюджетов. Региональные льготные ставки не заложены. Предприниматель проверяет доступность режима и допустимость расходов для своей организации.
Налоговая база опирается на поступившие деньги без соответствующего НДС. Материалы в бюджетном упрощении входят в расходы по оплате, а не по управленческому списанию в производство. Первоначальные активы учитываются как допустимый расход первого года при включённом F49; это допущение требует подтверждения документами, вводом в эксплуатацию и выполнением условий налогового учёта.
УСН и взносы отражены в ДДС как годовая бюджетная сумма, разделённая на 12 месяцев. Это резервирование денег, а не календарь фактических авансов и ЕНП. Для платёжного календаря нужны даты начисления, уплаты и уведомлений. Сравнение режимов не охватывает ОСНО, все возможные региональные льготы или налоговую оптимизацию группы компаний.
Порог НДС и фиксированная цена
В новых моделях учтён закон от 4 июля 2026 года № 228-ФЗ. Порог освобождения от НДС для текущего дохода составляет 20 млн ₽ в 2027–2029 годах, 15 млн ₽ в 2030 году и 10 млн ₽ с 2031 года. Доход предыдущего года проверяется отдельно по соответствующим переходным правилам. Налоговый статус не определяется одним общим переключателем на весь горизонт.
После утраты освобождения применяется бюджетный вариант НДС 5% без входных вычетов. При превышении текущего порога расчёт начинается со следующего месяца. Если превышен применимый порог прошлого года, налог учитывается с января. Равенство порогу не считается превышением. Это проверено отдельными граничными сценариями.
Цена договора остаётся фиксированной, поэтому НДС выделяется из неё по формуле «цена × 5 / 105». Покупатель не обязан автоматически оплатить ещё 5% сверх прайса. Такое условие уменьшает чистую выручку проекта. Модель не выбирает между всеми специальными и общеустановленными ставками НДС; при другом договорном или налоговом варианте график адаптируется до использования.
В базе предусмотрен резерв НДС 5% внутри цены при утрате общего освобождения по статье 145 НК РФ. Отраслевое освобождение общепита по подпункту 38 пункта 3 статьи 149 не применено: соответствие всех условий, включая региональный уровень выплат, не подтверждено. После подтверждения бухгалтером изменить ставку F17 и пересчитать модель. Это консервативный бюджет, а не вывод об обязательной уплате НДС данным кафе.
Денежный поток и окупаемость
Положительная прибыль не исключает кассовый разрыв. ДДС учитывает получение оплаты, закупку материалов, начисления на труд, налоги, замену активов, обслуживание займа и разрешённые изъятия. Контрольный минимум свободных денег базы равен 953 841 ₽. Это минимальный остаток за все 60 месяцев, включая деньги сразу после старта.
Устойчивое покрытие стартового оттока достигается на 20 месяце, а всего капитала — на 27 месяце. «Устойчивое» означает, что накопленный поток больше не возвращается ниже нуля до конца горизонта. Одиночное положительное пересечение в сезонный пик не принимается за окончательную окупаемость.
NPV при годовой ставке 20% составляет 4 201 573 ₽ на стартовом оттоке. Дисконтирование выполняется по месяцам. В расчёте нет терминальной стоимости, продажи здания и искусственного возврата всего склада в конце пятого года. Доходность относится к денежному проекту при описанных условиях площадки. Для сравнения с полной стоимостью недвижимости потребуется другой инвестиционный периметр.
Инвестор и распределение прибыли
Инвесторский раздел позволяет задать денежный вклад, долю участия, распределяемую часть прибыли и первый разрешённый месяц выплат. В сохранённой базе привлечение инвестора и дивиденды отключены. Его вклад не является выручкой и не улучшает рентабельность изготовления единиц. Условия доли и контроля оформляются отдельно.
Для ООО модель допускает квартальное распределение при включённом разрешении. Сумма ограничена накопленной управленческой прибылью за вычетом прошлых распределений и доступными деньгами после резервных обязательств и установленного запаса. Эти ограничения удерживают модель от выплаты дивидендов из начального резерва при накопленном убытке.
НДФЛ по дивидендам показан отдельно от суммы распределения по ставкам 13% и 15% с заложенным порогом. Раздел не заменяет проверку чистых активов, бухгалтерской прибыли, корпоративных решений и ограничений закона. Управленческая доступность денег является предварительным фильтром. Итоговая выплата производится только после бухгалтерской и юридической проверки фактических условий.
Стресс и чувствительность
Стрессовый вариант уменьшает спрос и цену, увеличивает затраты и сохраняет оплачиваемый штат. Он нужен для оценки устойчивости запуска, а не для оформления только благоприятного результата. Убытки и недостаток денег в проверках не заменены нулём. Если стресс показывает нехватку капитала, необходимо изменить условия запуска или объём риска.
Помимо трёх сценариев проверены задержка оплаты на два месяца, заём, инвестор, изменение цены пятого года, снижение выхода материалов, отключение постов, увеличение повторов, удорожание основного материала, энергии и другой режим помещения. Пересчёт выполнялся в нативном табличном приложении и сравнивался с отдельным расчётом по месяцам.
Таблица ниже содержит снимки базы, стресса и роста. После редактирования вводных эти снимки в Word и PDF автоматически не меняются. Сначала пересчитывают Excel, устраняют ошибки проверок и сохраняют выбранный случай; затем обновляют пояснительный документ. Красный индикатор отражает конкретное ограничение, а не автоматически запрещает или разрешает инвестицию.
База стресс и рост
| Случай | Выручка 1 года ₽ | NPV при 20% ₽ | Минимум денег ₽ |
|---|---|---|---|
| База | 18 730 750 | 4 201 573 | 953 841 |
| Стресс | 11 800 242 | -24 334 527 | -34 589 388 |
| Рост | 21 814 023 | 6 748 557 | 1 106 636 |
Готовый расчёт для адаптации
Полный комплект содержит Word и PDF по 40 страниц, Excel на 60 месяцев и 13 листов, две редактируемые диаграммы и инструкцию. Excel отдельно содержит тот же XLSX; покупать оба варианта не требуется. После изменения вводных пояснительные документы обновляются отдельно.
Бизнес-план и модель — 3 000 ₽ · Excel отдельно — 1 500 ₽ · Карточка проекта в Базе бизнесов
Источники и границы применения
Открытые предложения сопоставляются по составу работ или блюда, региону, материалу и условиям оплаты. Они не подтверждают спрос нового предприятия. Нормы, зарплаты, стоимость оборудования и конверсия являются бюджетными вводными, если рядом прямо не указано иное. Проверка источников выполнена 29 октября 2026 года.
- M1 Официальное меню Крошки Картошки: только ориентир формата, без переноса рецептур и цен
- M2 Поставщик Abat: КЭП-4, 4 уровня 600×400, цена 139 588 ₽
- L6 Роспотребнадзор: новые правила общепита с 01.09.2026
- L1 НК РФ статья 145, действующая редакция
- L2 ФНС: закон 228-ФЗ и пороги НДС
- L3 ФНС: УСН
- L4 ФНС: взносы ИП 2027
- L5 ФНС: НДФЛ с дивидендов
- L7 ФНС: освобождение услуг общепита от НДС при соблюдении условий
Бизнес-планы по теме
 Бизнес-план
Финансовая модель агентства мобильных приложений в Excel
Тот же Excel на 60 месяцев из полного комплекта и инструкция. Загрузка команды, приёмка этапов, авансы и отсрочка.
 Бизнес-план
Агентство мобильных приложений — бизнес-план и финансовая модель
Word и PDF по 40 страниц, Excel 60 месяцев, 13 листов, две диаграммы. Загрузка команды, приёмка этапов, авансы и отсрочка.
 Бизнес-план
Финансовая модель проката электропитбайков в Excel
Тот же Excel на 60 месяцев из полного комплекта и инструкция. Парк, батареи, сопровождение и сезонный запас денег.
Похожие статьи
 Материал
Прокат электропитбайков: зарядка, группы и сезонный запас денег
Парк, сопровождение, зарядка, замена батарей и сезонный запас денег при прокате электропитбайков.
Материал
Как работает агентство приложений: часы команды, приёмка и оплата
Экономика агентства приложений: часы каждой роли, приёмка этапов, авансы, фонд оплаты труда и задержка расчётов.
 Материал
Производство гранолы: рецептура, срок годности и продажи магазинам
Как рассчитать цех гранолы в пакетах 250 г: рецептуры, полный цикл, оплаченная команда, отсрочка, запас денег и проверка платным пилотом.