Практический разбор TEOPlan. Проверено 29 октября 2026 года. Числа ниже относятся к плановому сценарию, цены и спрос требуют проверки до вложений.
- Почему цена пены не даёт себестоимость ложемента
- Две внешние площади вместо площади рамки
- Кому принадлежит стоимость подготовки тиража
- Почему дешёвый однослойный пример не определяет наш прайс
- Потенциал воронки и оплаченная реклама
- Небольшой годовой плюс требует строгого решения
- Сравнение трёх изделий
- Материал и спецификация
- Вырубка и подготовка гнёзд
- Команда и оплачиваемый труд
- Производительность участков
- Контроль упаковки с изделием
- Результаты базового сценария
- Инвестиционный бюджет
- Начальный склад и оборотные средства
- Себестоимость единицы изделия
- Постоянные расходы и оплата труда
- Прогноз на пять лет
- УСН и налоговая база
- Порог НДС и фиксированная цена
- Денежный поток и окупаемость
- Стресс и чувствительность
- База и ухудшение условий
- Как использовать расчёт перед запуском
- Готовый бизнес-план и Excel
- Источники и условия сравнения
Почему цена пены не даёт себестоимость ложемента
Вкладыш выглядит простым: два слоя лёгкого материала и несколько гнёзд. Поэтому при первой оценке часто считают только площадь, оставшуюся в готовой детали. Однако мастерская оплачивает наружную заготовку, инструмент, подготовку, соединение и выдачу. Высеченный материал уже был куплен. Его отсутствие в изделии не отменяет расхода.
Для примера рассмотрим три повторных двухслойных изделия из НПЭ по 20 мм на слой. Они отличаются от вкладышей из ЭВА, сшитого ППЭ и поролона. Замена названия материала на более знакомое не сохраняет автоматически цену, плотность, упругость или способ соединения. Сравнение начинается со спецификации.
Дальше приведён расчёт плановой арендуемой мастерской, а не отчёт действующего предприятия. Открытые предложения помогают проверить ориентиры. Оплаченный спрос, повторяемость гнёзд и минуты всего маршрута подтверждаются отдельным пилотом.
Две внешние площади вместо площади рамки
Для малого ложемента основание занимает 0,30×0,20 м, столько же занимает наружная заготовка рамки. Нетто-норма двух слоёв составляет 0,12 м². При выходе внешнего раскроя 82% закупочная площадь равна примерно 0,146 м² до внутренних повторов. Даже большое центральное отверстие не позволяет оплатить поставщику только оставшуюся рамку.
При бюджетной цене 300 ₽/м² основная пена малого изделия стоит около 43,90 ₽ до повторов. Это только одна позиция ведомости. Ещё нужны лента, защита, упаковка, маркировка, инструмент, труд, помещение и заказ. Назвать эту сумму себестоимостью продажи было бы ошибкой.
Внутренний повтор 2% добавляется отдельно. Он расходует материал и время уже после планирования раскладки. Ухудшение внешнего выхода и рост исправлений проверяют разными вводными: причины потерь различаются и требуют разных решений на участке.
Кому принадлежит стоимость подготовки тиража
Новый нож и согласование гнезда возникают до первой годной серии. Если подготовка условно стоит 12 000 ₽, распределение на 30 изделий добавляет 400 ₽ на штуку, на 300 — 40 ₽. Это арифметический пример, а не предложение изготовителя ножей. Он показывает, почему одна цена за штуку не подходит любому тиражу.
Можно выставить подготовку отдельно или включить её в подтверждённую партию. Опасно распределять затраты на объём, который клиент только обещал заказать когда-нибудь. Повторная продажа по прежней карте и разовый новый прибор имеют разную экономику, даже если наружный размер совпадает.
В базовой модели есть стартовая оснастка трёх повторных карт. Любой дополнительный сложный контур сначала получает техническую оценку. Прайс серии не должен незаметно оплачивать бесконечное проектирование и бесплатные образцы.
Почему дешёвый однослойный пример не определяет наш прайс
В открытом примере Деаны фигурирует размер 300×200×20 мм и зависимость цены от количества. Для 11–49 штук указано до 180 ₽. Услуга допускает разные материалы. Наш малый продукт имеет два слоя общей толщиной 40 мм и принятую карту гнёзд. Это разные составы заказа.
Перед сравнением нужно выровнять материал, толщину, число слоёв, форму, стоимость инструмента, серию и упаковку. Удвоение чужой цены также не доказывает цену нашей конструкции: подготовка и сложность не обязаны удваиваться линейно. Более дешёвая альтернатива может быть достаточна покупателю.
Целевые 360, 580 и 850 ₽ проверяют оплатой фактического заказа. Открытая витрина не подтверждает конверсию новой мастерской. Если клиент платит меньше, пересчитывают полный месяц, сохраняя зарплаты, рекламу и аренду.
Потенциал воронки и оплаченная реклама
При бюджете 90 000 ₽ и цене заявки 450 ₽ расчёт даёт 200 обращений. Конверсия 30% означает до 60 оплат, а средняя серия 30 изделий — до 1 800 изделий потенциального спроса. Но база может принять меньше из-за плана, разгона и ресурсов. Весь рекламный бюджет при этом остаётся расходом.
Теоретические 1 500 ₽ на оплату верны при использовании всех 60 заказов. Если принято 40 заказов при том же бюджете, фактическая стоимость равна 2 250 ₽. На изделие это 75 ₽ при серии 30 штук. При серии пять штук — уже 450 ₽. Это иллюстрация, а не дополнительный доход или расход сверх уже включённого бюджета.
В журнале пилота связывают расход, оплату, размер серии и выданные изделия. Количество заявок без оплаты не является производственной загрузкой.
Небольшой годовой плюс требует строгого решения
Результат первого года после всего труда около 168 566 ₽ при выручке 7 655 090 ₽ — примерно 2,2%. Такой запас чувствителен к ошибке в цене, выходе материала и размере серии. Первый месяц убыточен, и положительный год не позволяет равномерно забирать прибыль с января.
До инвестирования полезно проверить совместное ухудшение нескольких вводных. Клиент может заказать меньшую серию, материал — дать больше отхода, а подготовка — занять больше оплаченных часов. Изменения связаны и не обязательно происходят по одному. Стрессовая версия показывает границы капитала.
Решение о расширении принимают после повторяемых оплаченных серий. Второй пресс не устранит ограничение упаковки, согласования и продаж. Если план работает только с бесплатным трудом владельца, он не подтверждает выбранный формат предприятия.
Сравнение трёх изделий
| Изделие | Целевой прайс ₽ | Полный труд ч до повторов |
|---|---|---|
| Ложемент 300×200×40 мм | 360 | 0,12 |
| Ложемент 400×300×40 мм | 580 | 0,18 |
| Ложемент 500×350×40 мм | 850 | 0,24 |
Материал и спецификация
Основной материал — покупной несшитый пенополиэтилен НПЭ толщиной 20 мм. Плотность, цвет, фактическую толщину, формат и документы партии согласуют до заказа. Бюджет составляет 300 ₽/м², полезный выход внешних заготовок — 82%.
Нетто-норма включает две полные наружные площади. Для малого изделия это 2×0,30×0,20 = 0,12 м², для среднего — 0,24 м², для большого — 0,35 м². Площадь удалённых гнёзд не возвращается в прибыль и не вычитается из оплаченной заготовки. Выход материала и внутренний повтор 2% учитываются раздельно.
В ведомости также находятся двусторонняя лента, защита, прокладка, упаковка, маркировка, износ ножей и очистка. Совместимость ленты с поверхностью НПЭ проверяют на образце. Одинаковая ширина рулона и внешняя липкость не подтверждают сохранность соединения после хранения и перевозки.
| Драйвер | Малый | Средний | Большой |
|---|---|---|---|
| НПЭ двух слоёв нетто м² | 0,120 | 0,240 | 0,350 |
| Лента нетто м² | 0,020 | 0,040 | 0,060 |
| Плёнка нетто м² | 0,140 | 0,260 | 0,380 |
| Упаковка ₽ | 20 | 30 | 45 |
Вырубка и подготовка гнёзд
Покупную оснастку выбирают по толщине и свойствам конкретного НПЭ. Размер рабочей зоны, допустимое усилие, высоту инструмента и способы защиты подтверждают поставщик оборудования и исполнитель наладки. Бизнес-план не назначает режим пресса и не заменяет его руководство.
Для трёх стандартных карт предусмотрен бюджет штампов и приспособлений 120 000 ₽. Малые гнёзда могут обрабатываться отдельными инструментами с несколькими позициями. Этот маршрут согласуют на образце до покупки; сложная цельная вырубная форма для любого клиента в указанной сумме не обещана.
После смены инструмента проверяют первый комплект, размещение гнёзд и чистоту удаления высечек. Сминание, недорез и смещение считаются несоответствиями. Исправления нагружают материал и людей; они не должны превращаться в отгрузку лишь ради выполнения месячного плана.
Команда и оплачиваемый труд
В штат входят два производственных работника с окладом 50 000 ₽ каждый и директор с окладом 60 000 ₽. Бюджет начислений 31% даёт полный месячный расход 209 600 ₽. Труд оплачен весь год, включая разгон и месяцы низкого спроса.
Производственные часы распределены по участкам: 0,65 ставки на подготовку, 0,80 на вырубку и соединение, 0,55 на контроль и упаковку. Сумма равна двум ставкам. Это распределение загрузки одних людей, а не ещё три сотрудника. Производительный фонд принят 136 часов на ставку в месяц.
Директор ведёт закупки, согласование карт, продажи и управление. Его часы не становятся скрытым бесплатным ресурсом производства. Нормы малого, среднего и большого изделия равны 0,12, 0,18 и 0,24 часа до повторов. Если потребуется третий работник или постоянный конструктор, добавляют полную оплату и проверяют новый результат.
Производительность участков
Выпуск ограничивает наименьший доступный ресурс: труд каждого участка, машинный пост, технический потолок и воронка заявок. План продаж не складывает мощности разных операций. После ограничения число изделий округляется вниз до целых единиц.
На основной пост для трёх размеров отведено 0,02, 0,03 и 0,05 часа на изделие. Пост работает 136 производительных часов в месяц; технический предел составляет 1 500 изделий до повторов. Внутренний повтор 2% расходует время, материал и энергию. Он учитывается отдельно от выхода внешнего раскроя 82%.
Пиковый заказ проверяют по каждому участку с фактической смесью размеров. Большое изделие требует больше времени, поэтому одинаковое число штук не означает одинаковой загрузки. Превышение плана не исправляют ручным увеличением отгрузки. Сначала подтверждают сменность, фонд времени и ограничивающую операцию.
| Ресурс | Месячная база |
|---|---|
| Подготовка | 88,4 ч |
| Вырубка и соединение | 108,8 ч |
| Контроль и упаковка | 74,8 ч |
| Основной пост | 136 ч |
| Технический предел | 1 500 шт. до повторов |
Контроль упаковки с изделием
Наружные размеры и форму гнезда проверяют по утверждённой карте. Смотрят остатки высечек, кромки, деформацию, перекос слоёв и загрязнение. Предмет должен вставляться и извлекаться согласованным способом, без повреждения чувствительных поверхностей.
Вкладыш оценивают вместе с внешней тарой и маршрутом обращения. Одинаковая деталь может вести себя по-разному в мягкой коробке и жёстком кейсе. До регулярных продаж проверяют реальный комплект и согласованный уровень защиты. Название НПЭ не заменяет испытание упаковочной системы.
Внутренний повтор 2% отражает работу до выпуска годного изделия. Резерв претензий относится к последствиям отгруженных заказов; это разные расходы. Для спорной партии сохраняют номер материала, версию карты, образец и данные отгрузки, чтобы отличить ошибку изготовления от изменения предмета клиента.
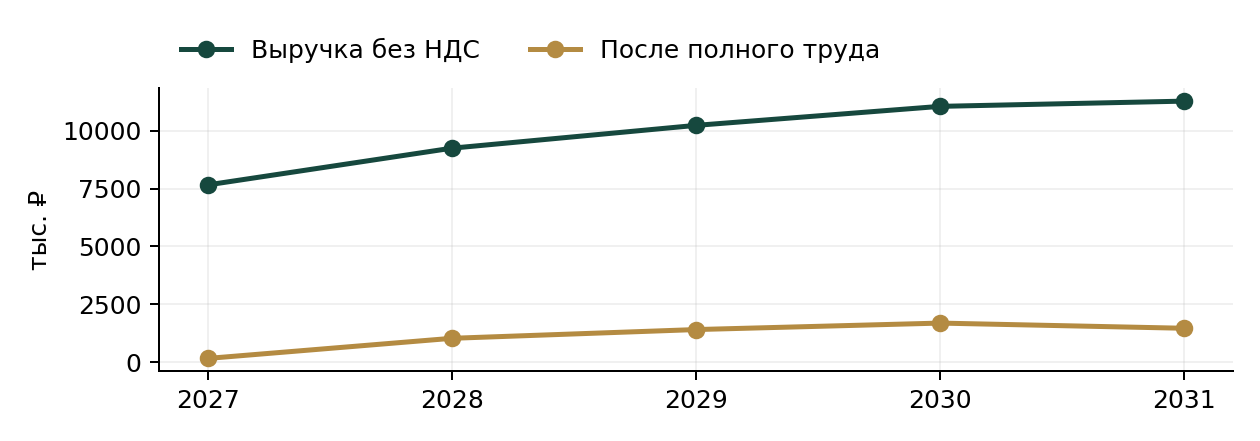
Результаты базового сценария
| Год | Выручка без НДС ₽ | После всего труда ₽ | Свободные деньги ₽ |
|---|---|---|---|
| 2027 | 7 655 090 | 168 566 | 1 309 750 |
| 2028 | 9 239 935 | 1 036 660 | 2 501 094 |
| 2029 | 10 224 839 | 1 414 164 | 4 076 649 |
| 2030 | 11 045 578 | 1 693 708 | 5 931 210 |
| 2031 | 11 271 466 | 1 470 539 | 7 562 364 |
Инвестиционный бюджет
Капитал предприятия составляет 2 100 000 ₽. Он разделён на затраты до открытия и денежный резерв. Стартовый отток 1 420 000 ₽ включает оборудование, подготовку проекта, начальный склад и возвратный депозит там, где он предусмотрен. После запуска остаётся 680 000 ₽. Резерв не превращается в расход прибыли только потому, что деньги находятся на расчётном счёте.
Восемь групп активов оценены отдельными суммами и сроками службы. Бюджет оборудования охватывает оснастку и рабочие места, поэтому его нельзя сравнивать только с ценой одного станка в рекламе. Суммы являются планом закупок. Перед оплатой нужны предложения на одинаковую комплектацию, доставку, ввод в работу и обслуживание.
Окупаемость стартовых затрат и окупаемость всего привлечённого капитала рассчитываются раздельно. Первая показывает возврат фактического начального оттока, вторая — покрытие также оставленного денежного запаса. Ни один показатель не включает выручку от будущей продажи оборудования или недвижимости. Если предпринимателю нужно купить помещение, инвестиционный бюджет составляется заново.
Начальный склад и оборотные средства
Начальный склад оплачивается до первой отгрузки. Дальше модель рассчитывает расход материалов по фактически изготовленным целым изделиям, повторные операции и целевой остаток. Закупка равна недостающей сумме материалов с учётом уже имеющегося запаса. Один и тот же начальный материал не оплачивается второй раз в первом месяце.
Норматив дополнительного запаса вводится в Параметры F32. Он выражен долей месячного расхода, а не количеством дней. При изменении закупочной цены стоимость будущего пополнения меняется вместе со сценарием. Для реального склада следует отдельно вести количество, формат, партию и пригодные остатки: денежный график не заменяет складскую систему.
В базе заказ изготовлен и отгружен в одном месяце, оплата поступает при отгрузке. Незавершённое производство и склад готовых изделий не моделируются отдельными балансами. Крупный заказ через границу месяца, авансы и отсрочка поставщика требуют расширения графика. Проверка задержки клиента на два месяца показывает, сколько денег понадобится при ухудшении условий расчётов.
Себестоимость единицы изделия
Переменная себестоимость собирается из ведомости материалов. Для каждой позиции указаны единица измерения, цена, норма нетто на каждый тип изделия и выход годного материала. Цена с потерями умножается на нетто-норму. Дополнительно учитываются внутренние повторы, энергия и прочие переменные операции. Такой порядок позволяет проверить причину изменения маржи.
Материалы и прямые операции в таблице ниже не включают весь фонд оплаты труда, аренду, маркетинг и налог. Работники получают оклады независимо от числа выпущенных изделий; их стоимость уже находится в месячном графике персонала. Если ещё раз начислить те же оклады на единицу и вычесть их из прибыли, получится двойной расход.
Для нестандартного исполнения сначала пересчитывают ведомость и время всех участков, затем проверяют цену и доступный объём. Изменение названия или размера изделия само по себе не меняет норму в Excel. Скидка согласуется после оценки полной месячной экономики и влияния заказа на узкое место. Высокая разница между ценой и основным материалом ещё не означает чистую прибыль.
Постоянные расходы и оплата труда
В месячном бюджете полностью оплачиваются производственные работники и директор ООО. Оклады указаны до удержания НДФЛ. Начисления работодателя приняты в размере 31% как бюджетная оценка: 30% страховых взносов и 1% на травматизм. Фактические основания, льготы и тариф по классу риска проверяются по организации перед запуском.
Постоянные расходы включают содержание площадки или аренду, базовую энергию, учёт, связь, обслуживание и хозяйственные затраты. Переменная технологическая энергия считается отдельно по выпуску. Маркетинг выделен отдельным вводом, чтобы снижение рекламного бюджета сразу было видно в расчёте доступных заявок. Бесплатный труд владельца для улучшения результата не используется.
При переключении на ИП директорский оклад ООО исчезает, но оценка труда владельца остаётся отдельной строкой управленческого результата и денежного изъятия. Это позволяет сравнивать организационные формы с учётом труда. Для найма в другом регионе меняют оклады и начисления, после чего проверяют все пять лет и зимние месяцы, а не только среднюю выручку.
Прогноз на пять лет
Горизонт модели — 60 месяцев с января 2027 по декабрь 2031 года. Цены, затраты и спрос задаются по годам, а налоги и ограниченный мощностью выпуск рассчитываются помесячно. Переключатель сценария Параметры F11 управляет всеми пятью годами. Нельзя одновременно читать выручку из базового случая, а расходы из стрессового.
В сохранённой базе все пять годовых результатов после полного труда владельца положительны. Это результат конкретных целевых цен, норм и условий площадки, а не гарантия рынка. Изменение налогового статуса может уменьшить результат даже при росте договорной выручки. Поэтому динамика прибыли не обязана повторять динамику продаж.
Повышение спроса не создаёт производственную мощность автоматически. Модель отсекает объём, который не помещается в оплаченные часы, ресурсы участков и постов. Потерянный спрос отображается отдельно и не переносится на следующий месяц. Расширение команды и оборудования допустимо после проверки заказов и отдельного расчёта дополнительных постоянных расходов.
УСН и налоговая база
Базовая организационная форма — ООО на УСН «доходы минус расходы» со ставкой 15% и минимальным налогом 1% дохода. В модели есть переключение на УСН «доходы» 6% и сравнение двух бюджетов. Региональные льготные ставки не заложены. Предприниматель проверяет доступность режима и допустимость расходов для своей организации.
Налоговая база опирается на поступившие деньги без соответствующего НДС. Материалы входят в бюджет расходов по оплате, а не по управленческому списанию в производство. Первоначальные активы учитываются как допустимый расход первого года при включённом F49; это допущение требует подтверждения документами, вводом в эксплуатацию и выполнением условий налогового учёта.
УСН и взносы отражены в ДДС как годовая бюджетная сумма, разделённая на 12 месяцев. Это резервирование денег, а не календарь фактических авансов и ЕНП. Для платёжного календаря нужны даты начисления, уплаты и уведомлений. Сравнение режимов не охватывает ОСНО, все возможные региональные льготы или налоговую оптимизацию группы компаний.
Порог НДС и фиксированная цена
В новых моделях учтён закон от 4 июля 2026 года № 228-ФЗ. Порог освобождения от НДС для текущего дохода составляет 20 млн ₽ в 2027–2029 годах, 15 млн ₽ в 2030 году и 10 млн ₽ с 2031 года. Доход предыдущего года проверяется отдельно по соответствующим переходным правилам. Налоговый статус не определяется одним общим переключателем на весь горизонт.
После утраты освобождения применяется бюджетный вариант НДС 5% без входных вычетов. При превышении текущего порога расчёт начинается со следующего месяца. Если превышен применимый порог прошлого года, налог учитывается с января. Равенство порогу не считается превышением. Это проверено отдельными граничными сценариями.
Цена договора остаётся фиксированной, поэтому НДС выделяется из неё по формуле «цена × 5 / 105». Покупатель не обязан автоматически оплатить ещё 5% сверх прайса. Такое условие уменьшает чистую выручку проекта. Модель не выбирает между всеми специальными и общеустановленными ставками НДС; при другом договорном или налоговом варианте график адаптируется до использования.
Денежный поток и окупаемость
Положительная прибыль не исключает кассовый разрыв. ДДС учитывает получение оплаты, закупку материалов, начисления на труд, налоги, замену активов, обслуживание займа и разрешённые изъятия. Контрольный минимум свободных денег базы равен 550 115 ₽. Это минимальный остаток за все 60 месяцев, включая деньги сразу после старта.
Устойчивое покрытие стартового оттока достигается на 21 месяце, а всего капитала — на 28 месяце. «Устойчивое» означает, что накопленный поток больше не возвращается ниже нуля до конца горизонта. Одиночное положительное пересечение в сезонный пик не принимается за окончательную окупаемость.
NPV при годовой ставке 20% составляет 2 700 365 ₽ на стартовом оттоке. Дисконтирование выполняется по месяцам. В расчёте нет терминальной стоимости, продажи здания и искусственного возврата всего склада в конце пятого года. Доходность относится к денежному проекту при описанных условиях площадки. Для сравнения с полной стоимостью недвижимости потребуется другой инвестиционный периметр.
Стресс и чувствительность
Стрессовый вариант уменьшает спрос и цену, увеличивает затраты и сохраняет оплачиваемый штат. Он нужен для оценки устойчивости запуска, а не для оформления только благоприятного результата. Убытки и недостаток денег в проверках не заменены нулём. Если стресс показывает нехватку капитала, необходимо изменить условия запуска или объём риска.
Помимо трёх сценариев проверены задержка оплаты на два месяца, заём, инвестор, изменение цены пятого года, снижение выхода материалов, отключение постов, увеличение повторов, удорожание основного материала, энергии и другой режим помещения. Пересчёт выполнялся в нативном табличном приложении и сравнивался с отдельным расчётом по месяцам.
Таблица ниже содержит снимки базы, стресса и роста. После редактирования вводных эти снимки в Word и PDF автоматически не меняются. Сначала пересчитывают Excel, устраняют ошибки проверок и сохраняют выбранный случай; затем обновляют пояснительный документ. Красный индикатор отражает конкретное ограничение, а не автоматически запрещает или разрешает инвестицию.
База и ухудшение условий
| Сценарий | Выручка 1 года ₽ | NPV при 20% ₽ | Минимум денег ₽ |
|---|---|---|---|
| База | 7 655 090 | 2 700 365 | 550 115 |
| Стресс | 4 823 037 | -10 046 695 | -13 017 358 |
| Рост | 8 875 114 | 4 371 896 | 608 551 |
Как использовать расчёт перед запуском
Сначала сохраните исходную версию, затем внесите предложения поставщиков на одинаковую комплектацию. Замените прайс только на цену принятой клиентом спецификации, измерьте расход и время полного маршрута. После изменения просмотрите каждый год, первый квартал, узкие участки и минимальный остаток денег. Word и PDF остаются снимками исходной базы и обновляются отдельно.
Платный пилот должен подтвердить не только оплату образца, но и повторяемость серии. Для каждой партии нужны цена, количество, полный расход, исправления, время и фактическая выдача. Сравнение с планом показывает, какую вводную менять. Положительный NPV при неподтверждённом прайсе не заменяет коммерческую проверку.
Готовый бизнес-план и Excel
Полный комплект содержит Word и PDF по 40 страниц, Excel на 60 месяцев с 13 листами и инструкцию. Отдельная модель содержит тот же XLSX; покупать оба варианта не требуется. Приобретение файла не гарантирует доход и не заменяет документы конкретного проекта.
Бизнес-план и финансовая модель — 3 000 ₽ · Excel отдельно — 1 500 ₽
Источники и условия сравнения
Дата проверки — 29 октября 2026 года. Открытые предложения различаются по размеру, материалу, партии и комплектации. Они служат ориентирами, а не подтверждением заказов новой мастерской. Нормы, конверсия, средняя серия и резерв времени являются бюджетными гипотезами.
- S1 Деана: ложемент 300×200×20 мм, цена зависит от материала и тиража; исходная услуга не равна двухслойному комплекту
- S2 Интэм: НПЭ 20 мм 1×2 м 327,60 ₽/лист, оптовый прайс; заказ менее 10000 ₽ с наценкой; бюджет 300 ₽/м² требует предложения
- S3 МОСФОЛ: маты НПЭ для ложементов; толщина, плотность и партия согласуются отдельно
- S4 BSM: семейство вырубных прессов Aurora, публичные цены машин; бюджет полного ввода 350000 ₽ проверяется КП и образцом
- L1 ФНС: статья 145 НК РФ, прошлый и текущий доход проверяются отдельно
- L2 ФНС: УСН, объекты, ставки и условия расходов
- L3 ФНС: взносы ИП 2027 — 61 154 ₽ и предел дополнительного взноса 342 923 ₽
- L4 ФНС: изменение порога НДС по закону 228-ФЗ от 04.07.2026
- L5 ФНС: дивиденды резидента 13% до 2,4 млн ₽, 15% выше; отдельная налоговая база
Бизнес-планы по теме
 Бизнес-план
Финансовая модель агентства мобильных приложений в Excel
Тот же Excel на 60 месяцев из полного комплекта и инструкция. Загрузка команды, приёмка этапов, авансы и отсрочка.
 Бизнес-план
Агентство мобильных приложений — бизнес-план и финансовая модель
Word и PDF по 40 страниц, Excel 60 месяцев, 13 листов, две диаграммы. Загрузка команды, приёмка этапов, авансы и отсрочка.
 Бизнес-план
Финансовая модель проката электропитбайков в Excel
Тот же Excel на 60 месяцев из полного комплекта и инструкция. Парк, батареи, сопровождение и сезонный запас денег.
Похожие статьи
 Материал
Прокат электропитбайков: зарядка, группы и сезонный запас денег
Парк, сопровождение, зарядка, замена батарей и сезонный запас денег при прокате электропитбайков.
Материал
Как работает агентство приложений: часы команды, приёмка и оплата
Экономика агентства приложений: часы каждой роли, приёмка этапов, авансы, фонд оплаты труда и задержка расчётов.
 Материал
Производство гранолы: рецептура, срок годности и продажи магазинам
Как рассчитать цех гранолы в пакетах 250 г: рецептуры, полный цикл, оплаченная команда, отсрочка, запас денег и проверка платным пилотом.