Цех сигнальных жилетов начинает работу с согласованной конструкции и законного выпуска, а не с числа купленных машин. Для предпринимателя важны два связанных результата: партия должна соответствовать заявленным свойствам, а оплаченный процесс должен оставлять деньги после труда, брака, закупок и налогов. Рассмотрим небольшой цех с шестью швеями и тремя конструкциями. Расчёт не распространяется на все виды СИЗ сразу.
Сигнальная одежда повышенной видимости имеет конкретное назначение. Яркая ткань и нашитая полоса сами по себе не дают права обещать нужный класс. Документы на компонент не заменяют оценку готового изделия. Поэтому образец, размерный ряд и область действия подтверждения согласуют до коммерческого выпуска. Производственные и коммерческие проверки проводят параллельно, сохраняя запрет на неподтверждённый выпуск.
- Покупатели и задачи заказа
- Конкуренция и цена входа
- Ассортимент на старте
- Подтверждение соответствия
- Изменения требований в 2027 году
- Маркировка и прослеживаемость
- Материалы и комплект на изделие
- Порядок изготовления
- Брак и выход годных
- Оплаченный запас и срок поставки
- Мощность и ограничение продаж
- Полная стоимость команды
- Продажи и условия расчётов
- Почему прибыль не равна деньгам
- Базовый пример на пять лет
- Налоговый бюджет и пределы примера
- Что измерить перед полным запуском
- Готовый бизнес-план и модель
- Источники
Покупатели и задачи заказа
Покупателями выступают подрядчики дорожных и строительных работ, службы эксплуатации, склады и корпоративные поставщики спецодежды. Потребность оценивают по числу работников, размерной сетке, сроку пополнения и условиям допуска. Название отрасли само по себе не определяет нужный класс или конструкцию изделия.
В карточке клиента фиксируют задачу видимости, условия применения, документированные требования и фактического плательщика. Пилот нужен для проверки размера партии и согласования образца. Закупочный план клиента не считается продажей до согласованного заказа. Большая партия с длинной отсрочкой может требовать больше капитала, чем несколько меньших оплаченных поставок.
Конкуренция и цена входа
Рынок уже предлагает недорогие массовые жилеты. В открытом каталоге РунаТекс есть базовые позиции заметно дешевле принятых в модели цен. Поэтому нельзя обосновывать запуск одной фразой о растущем спросе на СИЗ. Нужно показать, какую задачу заказчика решает выбранная партия и за что он согласен доплатить.
Сравнивают одинаковую ткань, комплектацию, размерный состав, подтверждённые свойства, нанесение, упаковку, НДС и срок поставки. Цена без сравнимых условий не является ориентиром маржи. Перед покупкой линии получают несколько предложений и проводят переговоры о платной партии. Если надбавка не подтверждается, пересчитывают цену и объём, сохраняя полный труд команды.
Ассортимент на старте
В расчёт включены три конструкции жилета. Это финансовые группы, внутри которых размеры и цвета ведут отдельными артикулами. Смена застёжки, добавление кармана или перенос полосы могут влиять на документацию и защитные свойства; технолог согласует изменения до запуска партии.
Не следует одновременно расширять ассортимент на зимние костюмы, огнестойкую одежду и средства защиты органов дыхания. Для них потребуются другие нормы, оборудование и оценка соответствия. На старте удобнее освоить ограниченный набор конструкций и проследить его качество до повторного заказа. Границы сертифицированного семейства уточняют у выбранного аккредитованного органа.
| Конструкция | Цена гипотеза ₽ | Материалы комплект ₽ |
|---|---|---|
| Контактная застёжка | 350 | 130 |
| Молния | 550 | 220 |
| Молния и карманы | 850 | 350 |
Подтверждение соответствия
Сигнальный жилет, заявленный как средство индивидуальной защиты повышенной видимости, требует оценки по применимым требованиям ТР ТС 019/2011. В перечне ЕЭК для сигнальной одежды повышенной видимости предусмотрена сертификация. Документ на ткань или ленту не подтверждает соответствие готового изделия.
До выпуска выбирают аккредитованный орган и лабораторию, определяют заявителя, схему, модельный ряд и комплект доказательств. Проверяют область аккредитации и актуальность записей в реестрах. Смета содержит резерв на первоначальные работы и последующее сопровождение. Стоимость и срок являются бюджетом, а не обещанием получить документ автоматически.
Изменения требований в 2027 году
На дату версии действуют требования, применимые к конкретному изделию, и уже приняты изменения Решением Совета ЕЭК №40 от 13 марта 2026 года. Основной срок вступления изменений — 27 апреля 2027 года; для отдельных положений предусмотрена связь с обновлением стандартов. Их нельзя представлять как уже действующие в октябре 2026 года.
Прогноз начинается в 2027 году, поэтому до выбора схемы и заказа образцов нужно согласовать применимую редакцию на дату выпуска. Переходные условия проверяются по конкретному документу и товару. Наличие переходного периода не является общим разрешением выпускать любую новую продукцию без подтверждения соответствия.
Маркировка и прослеживаемость
Производитель готовит товарные карточки и организует нанесение и проверку кодов для изделий, включённых в обязательную маркировку. Честный ЗНАК сообщил о расширении маркировки спецодежды и СИЗ с марта 2026 года. Применимость устанавливают по описанию и кодам конкретной продукции.
Учитывают заказ кодов, качество печати, проверку считывания, ввод в оборот и передачу сведений при отгрузке. Нельзя переносить код между экземплярами или отгружать партию с повторяющимися идентификаторами. Ошибочные операции разбирают до отправки. Для покупателя, использующего СИЗ для своих нужд, и для перепродавца оформляют соответствующий сценарию документооборот.
Материалы и комплект на изделие
Комплект включает фоновую ткань, световозвращающий материал, застёжку, окантовку, нитки, этикетку и упаковку. В Excel каждый тип комплектуется собственной ценой материалов; комплекты не считаются взаимозаменяемыми только потому, что имеют одинаковую стоимость.
Пример бюджета простого комплекта 130 ₽: ткань 45, световозвращающий материал 55, застёжка и окантовка 15, нитки и этикетка 7, упаковка и маркировка 8. Это разложение денежной гипотезы, а не техническая спецификация. Метраж, площадь и характеристики определяют по согласованным лекалам с учётом размерного ряда, отходов и испытаний. Норму заменяют фактом контрольного раскроя.
| Комплект | Бюджет ₽ | Уточнение |
|---|---|---|
| Контактная застёжка | 130 | Контрольный раскрой и документы |
| Молния | 220 | Больше фурнитуры и операций |
| Карманы | 350 | Дополнительная ткань и обработка |
Порядок изготовления
Сначала принимают материал и проверяют соответствие согласованной партии. Затем выполняют настил, раскрой, комплектование деталей, пришивание полос и фурнитуры, окончательную сборку, контроль и упаковку. Операции записывают в маршрутной карте изделия.
Материал неизвестного происхождения не смешивают с подтверждённой партией. На участке сохраняют связь между рулоном, картой раскроя и выпуском. Годные изделия принимаются к отгрузке в том же месяце, когда завершены производство и контроль. Отдельный запас готовой продукции в базе не накапливается; при продаже со склада нужно добавить такой запас и его финансирование.
Брак и выход годных
В базе 3% запущенных комплектов не дают годного изделия. Они расходуют материал и время и уменьшают продажу. Excel сначала ограничивает запуск ресурсами и запасом, затем рассчитывает годный выход. Поэтому нельзя одновременно продать весь запуск и дополнительно вычесть брак только денежной строкой.
Возврат брака в производство требует отдельной технологической процедуры; бесплатное исправление не заложено автоматически. Непригодные изделия изолируют, фиксируют причину и затраты. При повторении дефекта проверяют материал, настройку оборудования и норму операции. В сценариях есть повышение брака до 15%, которое меняет действующий выпуск и денежный поток.
Оплаченный запас и срок поставки
Начальный запас оплачивается до открытия. Новый заказ размещается в конце месяца и доступен со следующего; деньги в пути входят в стоимость запаса. Продажа или производство ограничены наличием каждой отдельной группы. Нельзя использовать оплаченный товар в пути как уже находящийся на полке.
Цель закупки задаётся в месяцах спроса следующего календарного месяца. Это упрощение бюджета: фактические сроки, минимальные партии и распределение размеров ведут отдельно. При недопоставке меняют вводные и пересчитывают продажи. Отрицательный остаток запрещён конструкцией модели, но недостаточный запас снижает оборот.
| Группа | Начальное количество | Стоимость ₽ |
|---|---|---|
| Контактная застёжка | 6200 | 806 000 |
| Молния | 3720 | 818 400 |
| Молния и карманы | 1860 | 651 000 |
Мощность и ограничение продаж
Швейный запуск ограничен тремя ролями и временем машин. Шесть машин имеют 160 оплаченных часов в месяц с технической доступностью 85%. На контактную застёжку, молнию и карманы задано 0,08 / 0,14 / 0,23 часа швеи на запущенный комплект. Раскрой и контроль имеют собственные нормы.
Ограничение применяется до расчёта выручки. При уменьшении команды или оборудования спрос не превращается в сверхурочную бесплатную работу. Месячная модель не строит точное сменное расписание; перед наймом проверяют отпуска, перерывы, выходные и соблюдение трудовых требований.
| Ресурс | FTE | Оплата одной ставки ₽ |
|---|---|---|
| Швеи | 6 | 55 000 |
| Закройщик | 1 | 65 000 |
| Контроль и упаковка | 2 | 50 000 |
Полная стоимость команды
Вся команда получает оплату с первого месяца и во время разгона. Руководитель также имеет отдельную экономическую стоимость. В ООО это зарплата с начислениями, в ИП — личное изъятие, которое не уменьшает налоговую базу как зарплата самому себе.
31% начислений использовано как консервативный бюджет. Применимость льгот, предельных баз и региональных условий нужно подтвердить для фактического состава сотрудников. НДФЛ работников не добавляют поверх указанной зарплаты до НДФЛ второй раз. Частичная ставка оплачивается пропорционально; её доступность не равна целому сотруднику.
| Статья | База первого месяца ₽ |
|---|---|
| Операционные оклады | 495 000 |
| Труд руководителя | 80 000 |
| Начисления ООО бюджет | 178 250 |
Продажи и условия расчётов
В базе 65% стоимости принятой отгрузки поступает в том же месяце и 35% следующим. Авансов нет. Лимит отсрочки согласуют с проверкой контрагента и объёма дебиторской задолженности. Новый заказ не должен автоматически увеличивать кредитный лимит клиента.
Возвраты, скидки и переход права на товар отражают документами. Финансовый бюджет не является договором. Перед запуском определяют порядок сверки и сотрудника, который останавливает новые обязательства при неоплаченном долге или ошибке учёта.
Почему прибыль не равна деньгам
Для цеха в базе 35% принятой отгрузки оплачивается следующим месяцем. Зарплату, аренду и новый заказ материалов нужно оплатить раньше. Увеличение дебиторской задолженности не является расходом в прибыли, но уменьшает доступные деньги. Нельзя обещать клиенту длинную отсрочку, не проверив её влияние на весь бюджет.
В модели заказ размещается в конце месяца и поступает следующим. Остаток включает полку, оплаченный товар в пути и пригодные возвраты в ожидании приёмки. По каждой группе считается отдельное наличие. Это укрупнённый бюджет, а реальный товарный учёт должен сохранять детали артикула и партии. Отсутствующий товар ограничивает продажу даже при достаточном общем запасе в рублях.
Базовый пример на пять лет
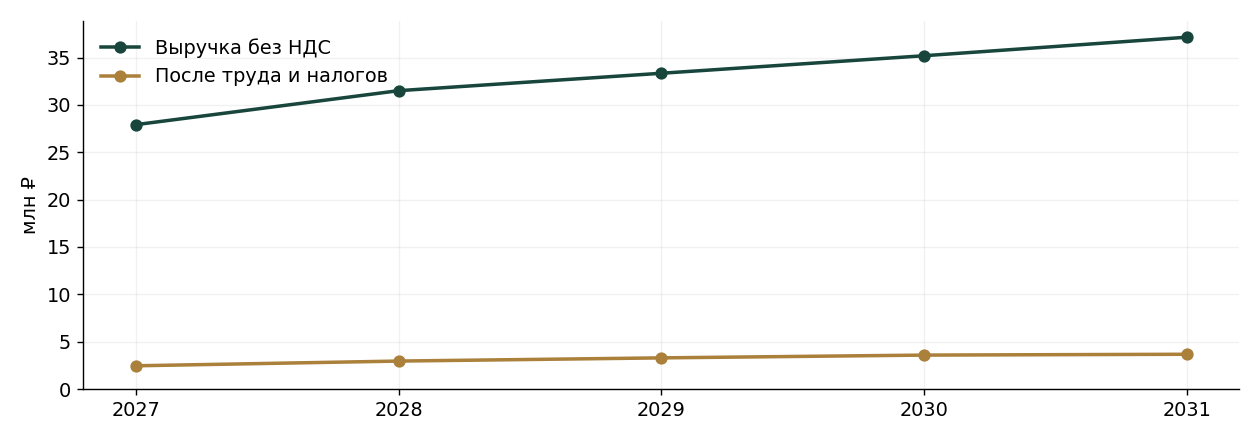
Сохранённый пример рассчитан на 2027–2031 годы. Все годовые результаты базы положительны после полной оплаты труда и налогов, однако отдельные месяцы отрицательны. Капитал 8 500 000 ₽ покрывает старт 5 775 400 ₽ и денежный запас. Минимум свободных денег 1 114 577 ₽. NPV20% до финансирования 3 682 170 ₽, устойчивое покрытие старта / всего капитала 23 / 34 месяцев.
Это результат заданных гипотез, а не обещание прибыли. Цены, спрос, закупку, нормы труда и условия помещения необходимо подтвердить для своего проекта. При изменении одной предпосылки нужно проверить связанные запасы, мощность и денежный минимум на всех шестидесяти месяцах.
| Год | Выручка без НДС ₽ | После труда и налогов ₽ |
|---|---|---|
| 2027 | 27 914 724 | 2 456 232 |
| 2028 | 31 501 700 | 2 955 418 |
| 2029 | 33 339 862 | 3 292 317 |
| 2030 | 35 189 374 | 3 585 650 |
| 2031 | 37 145 697 | 3 673 637 |
Налоговый бюджет и пределы примера
ООО и ИП, УСН 6% или доходы минус расходы 15%, минимум 1%. Для перепродажи вычитается оплаченная стоимость реализованных нетто товаров; потери несохраняемых возвратов не уменьшают налоговый бюджет. Для производства материалы консервативно учитываются по потреблению. Это плановый бюджет, не декларация и не календарь ЕНП.
НДС 5% включён в согласованную цену без входных вычетов. Проверяются доход прошлого года и накопленный доход текущего до месяца. Доход бюджета определяется как поступления без зарезервированного НДС. После превышения порога внутри года НДС включается со следующего месяца. Отдельные пороги прошлого и текущего года: 20 20 20 15 10 млн ₽ для 2027–2031. Взносы ИП 2027 года подтверждены ФНС, дальнейшая индексация 6% является бюджетной гипотезой. Пониженные региональные ставки и льготы не применены автоматически.
В бюджет не встроены автоматические льготы и пониженные региональные ставки. Признание расходов подтверждается документами и применимой нормой. При перепродаже оплата непроданного товара сама по себе не означает вычет его полной стоимости; потери возвратов также не считаются автоматически разрешённым расходом.
Что измерить перед полным запуском
Пилот проверяет ключевую гипотезу до крупной закупки. Для цеха это ограниченная партия с документально допустимым выпуском, измеренным расходом и фактическим временем операций. Образцы для испытаний не подменяют оплаченный коммерческий спрос.
Результат пилота должен содержать цену, объём, полный расход, труд и реальные сроки расчётов. Если данные расходятся с базой, сохраняют отрицательный вариант и меняют масштаб. Открытие меньшего бизнеса с тем же ассортиментом без нового расчёта не заявляется как подтверждённая экономия капитала.
Цены 350 / 550 / 850 ₽ и затраты комплектов 130 / 220 / 350 ₽ являются гипотезами корпоративного пилота, а не рыночной медианой или офертой. У РунаТекс есть значительно более дешёвые базовые изделия; новая фабрика должна подтвердить надбавку конструкцией, размерным заказом и условиями поставки. До инвестирования нужны три предложения материалов, испытания образца и оплаченный заказ. Начальные нормы труда и 3% брака проверяют хронометражем.
| Данные пилота | Результат проверки |
|---|---|
| Оплаченные продажи | Цена количество и повторный спрос |
| Нормы и потери | Труд расход брак или возвраты |
| Запас | Наличие и деньги в остатках |
| Денежный минимум | Хватает на следующие обязательства |
Готовый бизнес-план и модель
Полный комплект включает Word и PDF по 40 страниц, Excel на 60 месяцев и 13 листов с двумя редактируемыми диаграммами и инструкцию. Тот же Excel можно приобрести отдельно. Покупать оба варианта не требуется.
Бизнес-план и финансовая модель — 3 000 ₽ · Excel отдельно — 1 500 ₽ · Паспорт в Базе бизнесов
Источники
Проверено для версии от 30 октября 2026 года. Источники подтверждают конкретные сведения о требованиях и предложениях; бюджетные цены и спрос требуют собственного пилота.
- РунаТекс ассортимент и открытые цены производителя
- Росстандарт карточка ТР ТС 019 2011
- ЕЭК перечень СИЗ и форм подтверждения соответствия
- Решение Совета ЕЭК 40 от 13 марта 2026 официальный текст в ИПС Әділет
- Честный ЗНАК маркировка спецодежды и СИЗ с марта 2026
- ФНС пороги НДС 2027–2031 редакция 2026 года
- ФНС фиксированные взносы ИП 2027
Бизнес-планы по теме
 Бизнес-план
Фасовка специй и приправ — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Фасовка специй и приправ — бизнес-план и финансовая модель
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Цех сухих макарон — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
Похожие статьи
Материал
Фасовка специй: рецептура переналадки маркировка и запасы
Как связать покупное сырьё рецептуру переналадки маркировку оплаченный труд и деньги в фасовочном цехе.
 Материал
Макаронный цех: влажность сушка упаковка и оборотные деньги
Как связать крупку влажность сушку упаковку оплаченный труд и деньги в малом макаронном цехе.
 Материал
Пилорама: пиловочник выход сортность и оборотные деньги
Как связать покупку леса, выход доски, сортность, оплаченный труд, запасы и поступление денег на пилораме.