Продуктовый магазин может показывать большой оборот и терять деньги из-за закупки сроков и неверного понимания маржи. Разберём конкретный плановый формат. Числа относятся к расчётному примеру; они требуют местного пилота.
- Проверка места и конкурентов
- Ассортимент и единица расчёта
- Цена скидки и полная себестоимость
- Поставщики и закупочная корзина
- Потери и повторные операции
- Контроль качества по операциям
- Запасы и доступность
- Мощность и ограничение продаж
- Команда и стоимость труда
- Продажи и маркетинговый бюджет
- Платный пилот до расширения
- Ежемесячное управление
- Помесячный прогноз первого года
- Оборотный капитал и денежный минимум
- Стресс и изменение драйверов
- Базовый пример на пять лет
- Готовые инструменты для расчёта
- Источники и границы данных
Проверка места и конкурентов
На карте отмечают сетевые магазины, локальные точки, пекарни и пункты выдачи продуктов. Для одинаковой корзины сравнивают цену, свежесть, доступность и время обслуживания. Собственный магазин должен подтвердить причину регулярной покупки; одного отсутствия магазина на первом этаже недостаточно.
Трафик измеряют в будни и выходные в предполагаемые часы работы. Фиксируют доступность входа, разгрузки, парковки и видимость вывески. Результат проверки отражается в объёме и маркетинге, а не остаётся отдельной красивой таблицей.
Для сравнения полезно составить корзину из нескольких одинаковых позиций и записать дату, количество, условия оплаты и фактическую доступность. Обещанная цена при закупке большой партии не применяется к малой стартовой поставке автоматически. Отдельно сравнивают доставку и возможность решить спор по качеству. Прайс конкурента показывает существующее предложение, но не раскрывает его затраты или прибыль. Для нового предприятия расчёт опирается на собственные оплаченные сделки и доступные условия закупки.
| Данные | Как получить |
|---|---|
| Состав предложения | Одинаковая корзина |
| Цена и срок | Запрос с конкретным составом |
| Доступность | Пробная запись или проверка наличия |
| Повторный спрос | Собственные завершённые продажи |
Ассортимент и единица расчёта
Средние розничные цены 100 / 180 / 260 ₽ и закупка 67 / 120 / 175 ₽ за условную потребительскую единицу — расчётные гипотезы ассортиментной матрицы, не рыночная медиана и не оферты. Базовый спрос 12 000 / 10 000 / 6 000 единиц в месяц до сезонности и разгона. 1,5% потока списывается, 8% продаж уценивается на 20%. Перед вложениями нужны коммерческие предложения по фактическим SKU, замер трафика и пробные продажи.
Финансовая группа объединяет разные артикулы. При изменении структуры необходимо заново вычислить средние цену, закупку и труд. Расчётная единица не заменяет документальную номенклатуру. В отчёте продаж сохраняют исходные записи и собирают месячные итоги из них.
Количество финансовых групп не равно количеству артикулов. Изменение долей внутри группы может поменять среднюю цену и нормы даже при прежнем общем количестве продаж. Поэтому при адаптации сначала обновляют ассортимент и его структуру, затем объём. Редкая дорогая позиция не должна скрыто поднимать среднюю цену всей корзины. В учёте сохраняют исходный артикул, артикул и цену каждой операции; месячные итоги собираются из этих записей.
| Группа | Цена ₽ | Закупка ₽ |
|---|---|---|
| Бакалея и напитки | 100 | 67 |
| Молочные и охлаждённые | 180 | 120 |
| Замороженные и фасованные | 260 | 175 |
Цена скидки и полная себестоимость
В базе 8% проданных единиц проходит с уценкой 20%, что снижает среднюю цену на 1,6%. Это расчётное упрощение: на практике уценка зависит от конкретного срока годности и времени продажи. Просроченный товар не становится доступным для продажи благодаря скидке.
Маржа считается от выручки без выделенного НДС после закупочной стоимости, списаний, комиссии, полного труда и постоянных затрат. Наценка к закупке и рентабельность выручки имеют разные знаменатели. Скидка на весь ассортимент проверяется отдельным пересчётом.
При переговорах о скидке нужно пересчитать конечную маржу и деньги. Снижение прайса на десять процентов не означает снижение прибыли на те же десять процентов: оклады и аренда остаются прежними. Скидка может съесть значительную часть результата. Объёмный заказ оценивают вместе с занятостью ресурсов и необходимостью пополнить запас. Дополнительная выручка не компенсирует цену ниже полной себестоимости автоматически. Решение о специальном предложении сохраняют с расчётом и сроком действия.
| Показатель | Правило |
|---|---|
| Средняя цена | Оплаченная сумма на единицу |
| Наценка | Отношение надбавки к закупке |
| Маржа | Результат к выручке без НДС |
| Скидка | Отдельный пересчёт прибыли и денег |
Поставщики и закупочная корзина
С поставщиком согласуют частоту доставки, минимальную партию, остаточный срок годности, температурный режим и претензионный порядок. Низкая цена при месячной закупке скоропортящегося товара может дать худший результат после списаний.
В финансовой модели покупки оплачиваются и поступают в текущем месяце. Это агрегат частых поставок, а не обещание хранить месячный оборот на полке. Конечный ориентир 0,12 месячного спроса составляет около 3,6 условного дня. Фактическую периодичность задают отдельно по категории и SKU.
Средняя закупочная стоимость считается по фактически оплаченным партиям с учётом остатка. При росте цен старый запас не переоценивается задним числом по новому предложению. В Excel поступление новой партии меняет среднюю стоимость доступной группы; расход отражает именно эту среднюю. Если логистика оплачивается отдельно и существенно зависит от партии, её добавляют к затратам по согласованной методике. Одну сумму нельзя одновременно включать в цену комплекта и повторно вычитать отдельной строкой.
| Условие | Что согласовать |
|---|---|
| Цена | Комплектность и налоги |
| Поставка | Дата и доступность |
| Качество | Документы и процедура спора |
| Возврат | Срок ограничения и расходы |
| Оплата | Предоплата или отдельный график |
Потери и повторные операции
1,5% запускаемого товарного потока в базе не даёт продажи. Стоимость этих единиц включена в расходы; товар списывается натурально и денежно. Уценка считается дополнительно как снижение цены части годных продаж. Одну единицу нельзя одновременно включить в продажу, уценку и полное списание.
Агрегированный процент не определяет срок хранения. В товарной системе нужны причины: истечение срока, нарушение температуры, повреждение или недостача. При систематической проблеме проверяют заказ, приёмку, холодильник и выкладку. Норму заменяют фактом после достаточного периода наблюдений.
| Событие | Последствие |
|---|---|
| Списание или повтор | Потрачены материал и время |
| Уценка | Снижена цена годного товара |
| Поздняя претензия | Отдельная выплата и резерв |
| Причина | Устраняется до расширения |
Контроль качества по операциям
На приёмке проверяют количество, целостность, температуру и остаточный срок. При выкладке сохраняют партию и применяют FEFO: первым продаётся товар с ближайшим допустимым сроком. Перед продажей контролируют цену, упаковку и возможность корректного выбытия.
Ответственный фиксирует отклонение и решение. Продажа продукции с сомнительной безопасностью не оправдывается планом выручки. При отключении холодильника заранее определяют порядок изоляции, температурной оценки и списания. Стоимость аварии проверяют отдельным стрессом, а не уменьшают фактические потери ради выполнения плана.
| Этап | Контроль |
|---|---|
| Приёмка | Состав и состояние |
| Выполнение | Правильный режим или технология |
| Завершение | Проверка результата |
| Выдача или продажа | Документы и оплаченная сумма |
| Отклонение | Ответственное решение |
Запасы и доступность
Финансовая модель ведёт три агрегированные группы, каждую в натуральных единицах и по средней оплаченной стоимости. В начале месяца остаётся товар прошлого периода, затем приходят текущие поставки. После продаж и списаний остаётся конечный запас. Бесплатного кредита поставщика в базе нет.
Это не календарь партий и сроков. Запас категории может быть положительным при отсутствии конкретного SKU. Для реальной точки нужны минимальный остаток, срок поставки, срок годности, поставщик замены и фактические отказы. Увеличение запаса проверяют по списаниям и деньгам.
В начале прогноза запас финансируется до первых продаж. После этого новая закупка поддерживает целевой остаток и не считается повторным открытием бизнеса. В конце горизонта оплаченные остатки сохраняются в активе без вымышленной распродажи. Модель не предполагает, что поставщик бесплатно кредитует закупку. Если согласована отсрочка или частичная предоплата, потребуется отдельный график кредиторской задолженности. Изменять только сумму начального запаса без срока поставки и спроса недостаточно.
| Запас | Смысл |
|---|---|
| Начальный | Оплачен до открытия |
| Доступный | Принят и пригоден |
| В пути | Оплачен но ещё недоступен |
| Конечный | Переносится в следующий месяц |
Мощность и ограничение продаж
Обслуживание ограничено часами продавцов и приёмки. В базе две позиции должны присутствовать по 12 часов в течение 30 условных дней: 720 часов. Пять FTE по 160 оплаченных часов с доступностью 90% дают 720 часов. Нормы операций проверяются дополнительно, но не оплачиваются второй раз.
Если состав смен уменьшен, модель пропорционально снижает доступные продажи. Она не сокращает автоматически часы работы и не создаёт бесплатную подмену. Реальный трудовой график строят по календарю, отпускам и обязательным перерывам; 30 условных дней не являются табелем.
Общее ограничение уменьшает структуру запрошенных продаж пропорционально. Это прозрачное упрощение: оно не выбирает автоматически самый прибыльный заказ и не оптимизирует очередь. Фактическое расписание может дать иной ассортимент и загрузку, поэтому перед расширением проверяют календарь. При простое одного ресурса другие сотрудники продолжают получать оплату. Перенос невыполненного спроса на следующий месяц не предусмотрен автоматически; для подтверждённого заказа с переносом нужен отдельный план исполнения.
| Ресурс | База |
|---|---|
| Оплаченные часы на FTE | 160 в месяц |
| Доступность основной роли | 90% |
| Общий ресурс | 720 часов смен |
| Суточный график | Проверяется отдельно |
Команда и стоимость труда
Команда оплачивается полностью с первого месяца независимо от разгона продаж. Операционные оклады составляют 277 500 ₽, труд руководителя 75 000 ₽. В базе ООО начисления заложены по бюджетной ставке 31%. Полная стоимость труда первого месяца 461 775 ₽.
В ИП труд владельца остаётся экономической нагрузкой и изъятием, но не уменьшает налоговый бюджет как зарплата директора. Начисления работников и собственные взносы ИП считаются раздельно. Оклад и нормированные часы не складывают как два платежа за одну работу.
Оплаченная ставка и доступное производительное время различаются. Доступность 90% у продавцов и 85% у приёмки уменьшает ресурс, но не оклад. Этот резерв покрывает организационные потери и не является заменой законному графику труда. Отпуска, болезни, перерывы и замены нужно распределить в реальном расписании. Частичную роль нельзя одновременно использовать как полную на другом участке без дополнительной оплаты. Решение о найме проверяют в стрессовом бюджете, поскольку зарплата становится постоянным обязательством раньше устойчивой загрузки.
| Роль | FTE | Оклад на FTE ₽ |
|---|---|---|
| Продавцы кассиры | 5 | 50 000 |
| Приёмка и товарный учёт | 0.5 | 55 000 |
| Руководитель | 1 | 75 000 |
Продажи и маркетинговый бюджет
Основные каналы — видимость у входа, корректная карточка на картах, ассортимент для соседних домов и повторные покупки. Платное привлечение не должно изображать каждый товар новой отдельной покупкой. В модели финансовая единица пересчитывается через условные три единицы на новый договор и долю платного привлечения 1%.
Маркетинг 30 000 ₽ в месяц и стоимость обращения 25 ₽ являются гипотезами. Они не доказывают проходящий трафик. Если требуемое число обращений превышает бюджет, модель показывает разницу. Факт проверяют по источникам, чековым корзинам и повторным покупкам.
Конверсию считают от одинакового события. Запрос цены, посещение магазина и согласованная заявка не должны смешиваться в одном знаменателе. Стоимость обращения определяется полным бюджетом соответствующего канала и числом пригодных обращений. Повторные покупки учитывают отдельно, чтобы не оплачивать их привлечение в расчёте второй раз. Если требуемая воронка превышает бюджет, не повышают конверсию без подтверждения: меняют канал, ассортимент, план объёма или доступный маркетинговый ресурс.
| Показатель | Проверка |
|---|---|
| Обращения | Одинаковое определение |
| Конверсия | До оплаченного результата |
| Стоимость привлечения | Бюджет к новым клиентам |
| Повторы | Отдельно от новых |
| Неявки и отказы | Сохраняются в воронке |
Платный пилот до расширения
Для магазина пилот должен подтвердить оплаченные корзины, реальную валовую маржу, частоту поставок и списания по срокам. Временный тест проводят только в допустимом формате с необходимыми процедурами. Опрос жителей измеряет интерес, но не заменяет продажу.
Сначала отбирают ограниченный ассортимент и период наблюдения. Затем сравнивают факт с базовыми средними ценами и закупкой. Если продажи получены постоянной скидкой, в модель переносится фактическая цена. Увеличение запасов допустимо после завершённого цикла закупки продажи и расчёта.
Для пилота заранее задают условия остановки и перехода к следующему этапу. Нужно получить оплаченные сделки по целевой цене, измерить время и потери, подтвердить поставку и проверить запас денег на следующий цикл. Число пробных сделок и длительность выбирают с учётом сезонности и неоднородности спроса. Один удачный заказ не доказывает месячную загрузку. Итогом служат фактические значения вводных и решение о масштабе; бесплатный интерес нельзя подменять платным спросом.
| Гипотеза | Подтверждение |
|---|---|
| Цена | Оплаченная сделка |
| Спрос | Повторяемый объём |
| Норма | Измерение операции |
| Потери | Количество и причина |
| Запас денег | Полный следующий цикл |
Ежемесячное управление
Руководитель закрывает месяц единым набором данных: продажи, натуральные потери, закупки, остатки, полная стоимость труда, налоги и деньги. Для отклонения указывают причину и изменение вводной. Запись «продажи ниже плана» без разложения на объём, цену и наличие не помогает исправить процесс.
Решение о распределении принимают после просмотра ближайших обязательств и слабого месяца. Новая цена или поставка не переписывает историю факта. Сохраняют базовую версию, факт месяца и новый прогноз; статьи Word и публичная карточка обновляются после сверки с Excel.
В отчёте отдельно показывают план, факт и объяснение отклонения. Положительная разница выручки может сопровождаться худшей маржой, если продажи получены глубокой скидкой. Рост прибыли может сопровождаться меньшими деньгами из-за закупки. Поэтому показатели рассматривают совместно. Перед выплатой собственникам проверяют ближайшие обязательства, оплаченный запас, налоги и резерв. По завершённому месяцу сохраняют версию расчёта, чтобы последующее изменение предпосылок не переписывало историю принятого решения.
| Показатель | Частота |
|---|---|
| Продажи и наличие | Ежедневно |
| Потери и причины | По событию |
| Запас и поставки | До заказа |
| Деньги и обязательства | Еженедельно |
| План и факт | Ежемесячно |
Помесячный прогноз первого года
Таблица сохраняет каждый месяц, включая разгон и отрицательные результаты. В первом квартале используются коэффициенты 55% / 75% / 90%. Затем действует полный спрос с сезонностью, натуральными потерями и ограничениями. Оплата команды не снижается вместе с загрузкой.
Месячный конец не показывает внутримесячный провал. Для фактического открытия составляют платёжный календарь по дням с датами аренды, поставок, налогов и зарплаты. Запас капитала проверяют до приёма обязательств.
Месяцы первого года соответствуют январю–декабрю 2027 года. Коэффициент разгона умножается на сезонный спрос; он не заменяет сезонность. В слабом месяце команда и помещение остаются оплаченными. На границе декабря и января сохраняются долги, запас и заказы в пути. Для реального запуска в другом месяце нужно адаптировать календарь, а не просто переименовать январь. Сезонный коэффициент описывает спрос, дни и доступность ресурсов задаются отдельно.
Оборотный капитал и денежный минимум
Минимум свободных денег базы 2 490 134 ₽, включая состояние после открытия. Депозит не используется для текущей оплаты. Запас магазина включает конечный товар после оплаченных частых поставок; товара в пути в базовой схеме нет.
Клиентские поступления и выручка разделены, поэтому изменение отсрочки пересчитывает дебиторскую задолженность и деньги. Резерв поздних претензий исключается из свободной суммы. Платёжный календарь по дням составляется отдельно.
Денежный минимум рассчитан на всём горизонте, включая остаток после открытия. Положительное значение не означает, что бизнес выдержит любой риск: стресс и задержки должны проверяться отдельно. Связанный резерв претензий не доступен для распределений. Возвратный депозит также не используется для текущих платежей. Пересмотр закупки может улучшить деньги, но одновременно уменьшить наличие и продажи. Эти последствия должны оставаться связанными при любом изменении запаса.
| Элемент | Что связывает деньги |
|---|---|
| Запас | До его реализации |
| Депозит | На период аренды |
| Дебиторка | До оплаты |
| Претензии | До разрешения события |
Стресс и изменение драйверов
Стресс использует 70% спроса, цену на 8% ниже базового индекса и затраты на 12% выше. Рост использует спрос 115%, цену на 3% выше и затраты на 3% выше. Ограничения ресурсов, весь труд и потери остаются в обоих сценариях.
Дополнительные проверки меняют ИП, УСН, долг, поздний год цены, ресурс, списания или повторы и стоимость материалов. Реальный ноль спроса сохраняется. Пустая выбранная вводная должна давать ошибку, а пустая невыбранная не блокировать базу. Сохранённые таблицы Word являются снимком этой версии.
Указанные сценарии проверяют работу формул при изменении причин результата. Это не вероятность наступления событий и не статистическая оценка рынка. Стресс может дать отрицательный NPV и нехватку денег; такой результат нужен для определения допустимого масштаба. Пустая выбранная вводная должна оставаться ошибкой, а реальный ноль — сохранять своё значение. Неиспользуемая пустая вводная другого сценария не блокирует активную базу. После изменения структуры формул проверку повторяют.
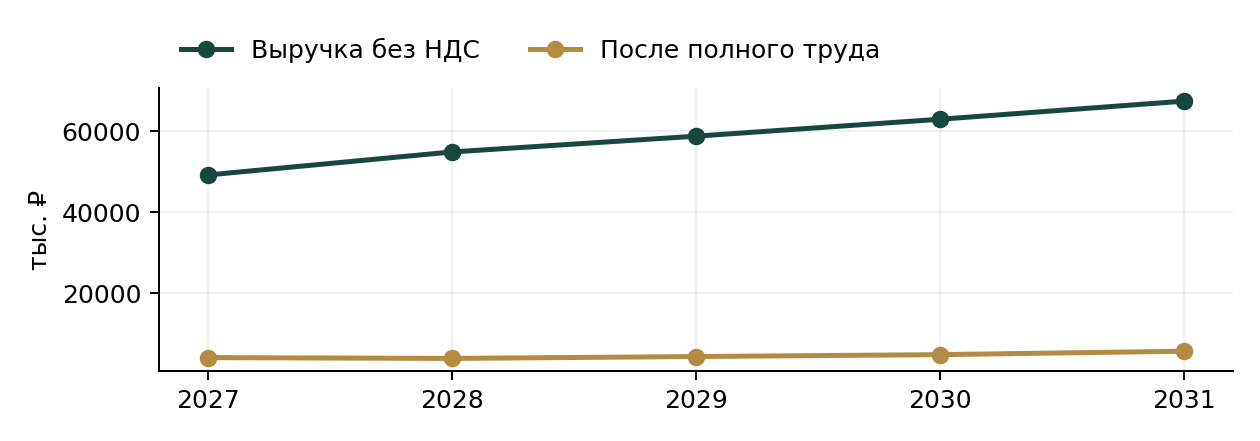
Базовый пример на пять лет
| Год | Выручка без НДС ₽ | После труда и налогов ₽ |
|---|---|---|
| 2027 | 49 236 931 | 4 166 921 |
| 2028 | 54 921 271 | 3 961 381 |
| 2029 | 58 821 337 | 4 430 939 |
| 2030 | 62 998 232 | 4 894 854 |
| 2031 | 67 471 235 | 5 745 751 |
Капитал 6 000 000 ₽; фактический старт 3 503 200 ₽; деньги после открытия 2 496 800 ₽. Минимум свободных денег 2 490 134 ₽. NPV20% до финансирования 11 523 067 ₽. Устойчивое покрытие старта / капитала 10 / 16 месяцев. Это прогноз при заданных вводных.
Готовые инструменты для расчёта
Бизнес-план и модель — 3 000 ₽ · Excel отдельно — 1 500 ₽ · Паспорт формата в Базе бизнесов
Источники и границы данных
Средние розничные цены 100 / 180 / 260 ₽ и закупка 67 / 120 / 175 ₽ за условную потребительскую единицу — расчётные гипотезы ассортиментной матрицы, не рыночная медиана и не оферты. Базовый спрос 12 000 / 10 000 / 6 000 единиц в месяц до сезонности и разгона. 1,5% потока списывается, 8% продаж уценивается на 20%. Перед вложениями нужны коммерческие предложения по фактическим SKU, замер трафика и пробные продажи.
ФНС: УСН · ФНС: налоговые изменения. Налоговый бюджет не заменяет расчёт бухгалтера; фактические предложения и требования объекта уточняются до запуска.
Бизнес-планы по теме
 Бизнес-план
Фасовка специй и приправ — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Фасовка специй и приправ — бизнес-план и финансовая модель
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Цех сухих макарон — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
Похожие статьи
Материал
Фасовка специй: рецептура переналадки маркировка и запасы
Как связать покупное сырьё рецептуру переналадки маркировку оплаченный труд и деньги в фасовочном цехе.
 Материал
Макаронный цех: влажность сушка упаковка и оборотные деньги
Как связать крупку влажность сушку упаковку оплаченный труд и деньги в малом макаронном цехе.
 Материал
Пилорама: пиловочник выход сортность и оборотные деньги
Как связать покупку леса, выход доски, сортность, оплаченный труд, запасы и поступление денег на пилораме.