Магазин женской одежды больших размеров может показывать высокую наценку и одновременно испытывать нехватку денег. Причина часто находится в размерной матрице: часть изделий быстро покупают, а часть остаётся на рейлах. Новая закупка требует оплаты раньше, чем освободились деньги из старой. Поэтому бюджет начинают с выбора моделей и размеров, а затем связывают продажи с возвратами, уценкой и остатком.
Здесь рассматривается офлайн магазин размеров 50–64 на готовой площади 65 м². Закупка у российских оптовых поставщиков, две примерочные и оплаченная команда входят в формат. Собственный импорт, обувь, бельё и продажи маркетплейсов потребуют другого расчёта. Разбор показывает, какие данные измерить на пилоте, чтобы не подменить спрос суммой закупленной одежды.
- Покупательницы и размерная задача
- Район и конкуренты
- Три финансовые группы
- Выбор поставщиков
- Документы и маркировка товара
- Матрица по модели цвету и размеру
- Возвраты и восстановление запаса
- Уценка и возраст остатков
- Приёмка и товарный учёт
- Оплаченный запас и срок поставки
- Мощность и ограничение продаж
- Полная стоимость команды
- Продажи и условия расчётов
- Почему прибыль не равна деньгам
- Базовый пример на пять лет
- Налоговый бюджет и пределы примера
- Что измерить перед полным запуском
- Готовый бизнес-план и модель
- Источники
Покупательницы и размерная задача
Магазин ориентирован на женщин, которым важно примерить одежду нужного размера и посадки в одном месте. Возраст, стиль и доступный бюджет проверяются интервью и пробными продажами, а не выводятся из слова «плюс сайз». Важно разделять отсутствие размера, неудобную посадку и неподходящий ассортимент.
Во время пилота записывают запрос, примеренные модели, размер, итог и причину отказа без избыточных персональных данных. Продажа начинается с уважительного обслуживания и понятной размерной информации. Консультант предлагает варианты по запросу покупательницы и не делает оценочных замечаний о внешности.
Район и конкуренты
Нужен район с достижимой целевой аудиторией, удобным входом и возможностью повторного посещения. Оценка трафика включает разные дни и часы, а не один удачный замер. Сравнивают соседние магазины, специализированные сети и дистанционных продавцов, учитывая возможность примерки и возврата.
Объявление об аренде не доказывает, что поток прохожих даст плановые покупки. До договора проверяют видимость вывески, маршрут до входа и наличие подходящих примерочных. Оплату аренды моделируют полностью с первого месяца. Если район не подтверждает нужный поток, сначала меняют помещение или масштаб, затем пересчитывают капитал.
Три финансовые группы
Финансовые группы — платья, брюки, блузы и трикотажные верха. Каждая включает реальные модели, цвета и размеры. Одна строка финансовой модели не означает один артикул на полке. Товарный учёт ведётся глубже: по модели, цвету, размеру и коду экземпляра.
Размеры 50–64 являются границами стартового предложения. Наличие всей сетки у каждого поставщика не предполагается автоматически. Для пилота выбирают ограниченное число моделей, согласуют примерку и распределяют закупку по измеренному спросу. Глубину по конкретным размерам меняют после первых продаж, сохраняя общий лимит денег.
| Группа | Розница гипотеза ₽ | Закупка гипотеза ₽ |
|---|---|---|
| Платья | 4 500 | 1 600 |
| Брюки | 3 200 | 1 000 |
| Блузы и трикотаж | 2 200 | 650 |
Выбор поставщиков
База предполагает закупку у российских оптовиков, которые передают необходимые документы на товар и маркировку. Проверяют конкретное юридическое лицо, условия оплаты, размерные ряды, минимальную партию и процедуру работы с дефектами. Фотография каталога не подтверждает состав ткани или посадку.
Сначала заказывают ограниченную пробную подборку и сравнивают изделия с описанием. Товар с неудовлетворительной посадкой не становится хорошей закупкой только из-за скидки. По возможности распределяют поставки между несколькими проверенными партнёрами, избегая одновременного накопления слишком похожих моделей.
Документы и маркировка товара
Для каждой группы определяют применимые требования безопасности лёгкой промышленности и проверяют документы поставщика. Процедура зависит от изделия; документы на одну категорию одежды не распространяются автоматически на весь ассортимент. В магазине сохраняют прослеживаемую связь между накладной, артикулом и экземпляром.
Для товаров обязательной маркировки проверяют получение сведений, считывание кодов, работу кассы и вывод из оборота при продаже. Сотрудник не принимает партию только по общей сумме накладной: он сверяет размеры и коды. Возврат проводят штатной операцией с проверкой возможности повторного оборота конкретного экземпляра.
Матрица по модели цвету и размеру
Стартовую закупку распределяют между моделями и размерами на основе пилотных запросов. Равное количество каждого размера удобно для заказа, но может привести к избытку одних остатков и отсутствию других. В карточке артикула сохраняют фактические замеры изделия, поскольку маркировка размера у разных производителей отличается.
В Excel 10% спроса теряется из-за несовпадения размеров. Это агрегированная бюджетная предпосылка; она не заменяет матрицу SKU. При большом изменении структуры спроса нужно пересчитать потери и закупки. Менеджер еженедельно смотрит продажи и отказы по размеру, прежде чем заказывать следующую партию.
Возвраты и восстановление запаса
В расчёте 8% отпущенных единиц возвращаются, а 90% возвращённого количества становится доступно в следующем месяце. Выручка уменьшается на всю сумму возврата. Себестоимость пригодной части возвращается в запас; непригодная часть остаётся экономической потерей и не уменьшает налоговый бюджет автоматически.
Правила работы с покупательницей и обязательные основания возврата проверяют по действующему законодательству для конкретного товара. Нельзя заменять законные права общим правилом магазина «возврата нет». Порядок осмотра, кассовой операции и корректировки кода описывают в инструкции; окончательное решение по спору оформляет ответственный сотрудник.
| Событие | Деньги и запас |
|---|---|
| Возврат | Возвращается нетто цена продажи |
| Пригодное изделие | В запас следующего месяца |
| Непригодное изделие | Потеря себестоимости |
| Исправление кода | По штатному сценарию маркировки |
Уценка и возраст остатков
В базе 12% нетто проданных единиц проходят со скидкой 25%; поэтому средний прайс уменьшается на 3%. Уценка касается состоявшихся продаж, а не всего склада. Эта предпосылка не означает, что любой старый товар обязательно будет продан по указанной цене.
В товарном учёте выделяют возрастные группы и заранее назначают ответственного за решение. Для модели со слабой оборачиваемостью проверяют посадку, размерную глубину, сезон и выкладку. Уценку согласуют до нового заказа похожего товара. Непроданный остаток сохраняется в запасе, а не списывается в расходы как реализованный.
Приёмка и товарный учёт
Приёмка включает сверку модели, цвета, размера, количества, состояния и документов. Несовпадение фиксируется до принятия партии к продаже. На складе отдельное место выделяют для проверяемых возвратов, дефектов и расхождений, чтобы они случайно не попали в зал.
Учёт должен показывать доступный остаток по каждому реальному SKU. Финансовые три группы нужны для бюджета, а операционная система — для работы продавца. Ежедневно сверяют кассу и продажи, регулярно пересчитывают наиболее подвижные позиции и проводят полную инвентаризацию. Разницу разбирают по документам; автоматическое списание на абстрактный процент скрывает причину.
Оплаченный запас и срок поставки
Начальный запас оплачивается до открытия. Новый заказ размещается в конце месяца и доступен со следующего; деньги в пути входят в стоимость запаса. Продажа или производство ограничены наличием каждой отдельной группы. Нельзя использовать оплаченный товар в пути как уже находящийся на полке.
Цель закупки задаётся в месяцах спроса следующего календарного месяца. Это упрощение бюджета: фактические сроки, минимальные партии и распределение размеров ведут отдельно. При недопоставке меняют вводные и пересчитывают продажи. Отрицательный остаток запрещён конструкцией модели, но недостаточный запас снижает оборот.
| Группа | Начальное количество | Стоимость ₽ |
|---|---|---|
| Платья | 480 | 768 000 |
| Брюки | 450 | 450 000 |
| Блузы и трикотаж | 750 | 487 500 |
Мощность и ограничение продаж
В магазине две позиции продавца должны быть закрыты десять часов в день в течение тридцати расчётных дней. Пять оплаченных продавцов с доступностью 85% дают 680 часов против 600 часов присутствия. Обслуживание проверяется отдельно, но выполняется в это же время; присутствие и каждую продажу не суммируют как два независимых расхода часов.
Ограничение применяется до расчёта выручки. При уменьшении команды или оборудования спрос не превращается в сверхурочную бесплатную работу. Месячная модель не строит точное сменное расписание; перед наймом проверяют отпуска, перерывы, выходные и соблюдение трудовых требований.
| Ресурс | FTE | Оплата одной ставки ₽ |
|---|---|---|
| Продавцы консультанты | 5 | 55 000 |
| Приёмка и учёт товара | 0.5 | 50 000 |
Полная стоимость команды
Вся команда получает оплату с первого месяца и во время разгона. Руководитель также имеет отдельную экономическую стоимость. В ООО это зарплата с начислениями, в ИП — личное изъятие, которое не уменьшает налоговую базу как зарплата самому себе.
31% начислений использовано как консервативный бюджет. Применимость льгот, предельных баз и региональных условий нужно подтвердить для фактического состава сотрудников. НДФЛ работников не добавляют поверх указанной зарплаты до НДФЛ второй раз. Частичная ставка оплачивается пропорционально; её доступность не равна целому сотруднику.
| Статья | База первого месяца ₽ |
|---|---|
| Операционные оклады | 300 000 |
| Труд руководителя | 75 000 |
| Начисления ООО бюджет | 116 250 |
Продажи и условия расчётов
В базе нетто оплата поступает в месяце продажи. Комиссия приёма платежей 2% относится к принятым нетто поступлениям. Реальные удержания банка при возвратах и фактическую задержку эквайринга уточняют по договору; при существенном отличии добавляют отдельный денежный лаг.
Возвраты, скидки и переход права на товар отражают документами. Финансовый бюджет не является договором. Перед запуском определяют порядок сверки и сотрудника, который останавливает новые обязательства при неоплаченном долге или ошибке учёта.
Почему прибыль не равна деньгам
Для магазина оплаченная закупка является запасом. Себестоимость в результате появляется по мере продажи с учётом возвратов и потерь. Если списать всю закупку сразу и затем повторно списать проданную вещь, расходы будут задвоены. Если вообще забыть закупку в ДДС, прибыль превратится в вымышленный свободный остаток.
В модели заказ размещается в конце месяца и поступает следующим. Остаток включает полку, оплаченный товар в пути и пригодные возвраты в ожидании приёмки. По каждой группе считается отдельное наличие. Это укрупнённый бюджет, а реальный товарный учёт должен сохранять детали артикула и партии. Отсутствующий товар ограничивает продажу даже при достаточном общем запасе в рублях.
Базовый пример на пять лет
Сохранённый пример рассчитан на 2027–2031 годы. Все годовые результаты базы положительны после полной оплаты труда и налогов, однако отдельные месяцы отрицательны. Капитал 6 000 000 ₽ покрывает старт 3 535 500 ₽ и денежный запас. Минимум свободных денег 1 734 784 ₽. NPV20% до финансирования 2 892 973 ₽, устойчивое покрытие старта / всего капитала 27 / 39 месяцев.
Это результат заданных гипотез, а не обещание прибыли. Цены, спрос, закупку, нормы труда и условия помещения необходимо подтвердить для своего проекта. При изменении одной предпосылки нужно проверить связанные запасы, мощность и денежный минимум на всех шестидесяти месяцах.
| Год | Выручка без НДС ₽ | После труда и налогов ₽ |
|---|---|---|
| 2027 | 15 408 741 | 889 179 |
| 2028 | 18 367 629 | 2 075 289 |
| 2029 | 19 983 276 | 2 583 968 |
| 2030 | 20 663 965 | 2 169 643 |
| 2031 | 22 460 957 | 2 732 185 |
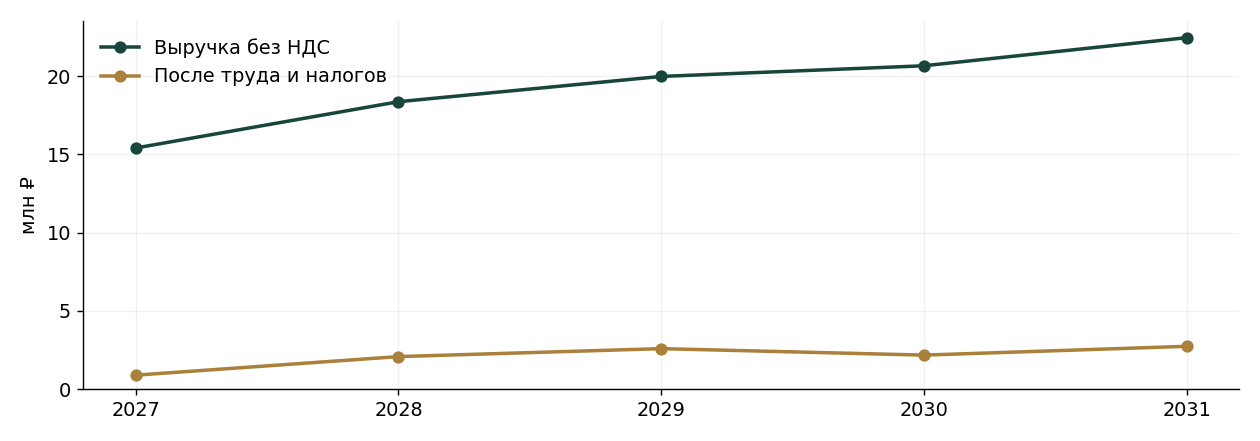
Налоговый бюджет и пределы примера
ООО и ИП, УСН 6% или доходы минус расходы 15%, минимум 1%. Для перепродажи вычитается оплаченная стоимость реализованных нетто товаров; потери несохраняемых возвратов не уменьшают налоговый бюджет. Для производства материалы консервативно учитываются по потреблению. Это плановый бюджет, не декларация и не календарь ЕНП.
НДС 5% включён в согласованную цену без входных вычетов. Проверяются доход прошлого года и накопленный доход текущего до месяца. Доход бюджета определяется как поступления без зарезервированного НДС. После превышения порога внутри года НДС включается со следующего месяца. Отдельные пороги прошлого и текущего года: 20 20 20 15 10 млн ₽ для 2027–2031. Взносы ИП 2027 года подтверждены ФНС, дальнейшая индексация 6% является бюджетной гипотезой. Пониженные региональные ставки и льготы не применены автоматически.
В бюджет не встроены автоматические льготы и пониженные региональные ставки. Признание расходов подтверждается документами и применимой нормой. При перепродаже оплата непроданного товара сама по себе не означает вычет его полной стоимости; потери возвратов также не считаются автоматически разрешённым расходом.
Что измерить перед полным запуском
Пилот проверяет ключевую гипотезу до крупной закупки. Для магазина это ограниченная подборка с измерением запросов по размерам, покупок, возвратов и остатка денег. Временная площадка пилота не считается доказательством потока в другом помещении.
Результат пилота должен содержать цену, объём, полный расход, труд и реальные сроки расчётов. Если данные расходятся с базой, сохраняют отрицательный вариант и меняют масштаб. Открытие меньшего бизнеса с тем же ассортиментом без нового расчёта не заявляется как подтверждённая экономия капитала.
Розничные цены 4 500 / 3 200 / 2 200 ₽, закупка 1 600 / 1 000 / 650 ₽ и спрос являются бюджетными гипотезами пилота. Ассортимент CHARUTTI и Milena подтверждает наличие оптовых размерных линеек, но не среднюю закупочную цену всего магазина. В расчёте 12% продаж проходят со скидкой 25%, 8% единиц возвращаются, 90% возвратов снова доступны со следующего месяца. Ещё 10% спроса теряется из-за несовпадения размеров. Эти доли необходимо измерить на собственных продажах.
| Данные пилота | Результат проверки |
|---|---|
| Оплаченные продажи | Цена количество и повторный спрос |
| Нормы и потери | Труд расход брак или возвраты |
| Запас | Наличие и деньги в остатках |
| Денежный минимум | Хватает на следующие обязательства |
Готовый бизнес-план и модель
Полный комплект включает Word и PDF по 40 страниц, Excel на 60 месяцев и 13 листов с двумя редактируемыми диаграммами и инструкцию. Тот же Excel можно приобрести отдельно. Покупать оба варианта не требуется.
Бизнес-план и финансовая модель — 3 000 ₽ · Excel отдельно — 1 500 ₽ · Паспорт в Базе бизнесов
Источники
Проверено для версии от 30 октября 2026 года. Источники подтверждают конкретные сведения о требованиях и предложениях; бюджетные цены и спрос требуют собственного пилота.
- CHARUTTI оптовый ассортимент больших размеров
- Milena размерные линейки производителя
- Честный ЗНАК лёгкая промышленность
- Минфин письмо 03 11 09 22200 реализация и оплата товаров при УСН
- ФНС пороги НДС 2027–2031 редакция 2026 года
- ФНС фиксированные взносы ИП 2027
Бизнес-планы по теме
 Бизнес-план
Фасовка специй и приправ — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Фасовка специй и приправ — бизнес-план и финансовая модель
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Цех сухих макарон — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
Похожие статьи
Материал
Фасовка специй: рецептура переналадки маркировка и запасы
Как связать покупное сырьё рецептуру переналадки маркировку оплаченный труд и деньги в фасовочном цехе.
 Материал
Макаронный цех: влажность сушка упаковка и оборотные деньги
Как связать крупку влажность сушку упаковку оплаченный труд и деньги в малом макаронном цехе.
 Материал
Пилорама: пиловочник выход сортность и оборотные деньги
Как связать покупку леса, выход доски, сортность, оплаченный труд, запасы и поступление денег на пилораме.