Маржа цеха зависит от рецептуры выхода заморозки и стоимости готового остатка. Продажа и выпуск не совпадают по времени. Разберём плановый формат. Цены и спрос являются гипотезами до местного платного пилота.
- Продукция и расчётная единица
- Покупатели и объём пилота
- Три рецептуры и ассортимент
- Калькуляция ингредиентов
- Выход и нормальные потери
- Оплаченные работники
- Мощность заморозки
- Морозильное хранение
- Оценка готового запаса
- Сроки хранения и списания
- ХАССП и производственный контроль
- Ветеринарная прослеживаемость
- Маркировка и этикетка
- Партии и отзыв продукции
- Холодильная доставка
- Корпоративные продажи
- Условия открытия и роста
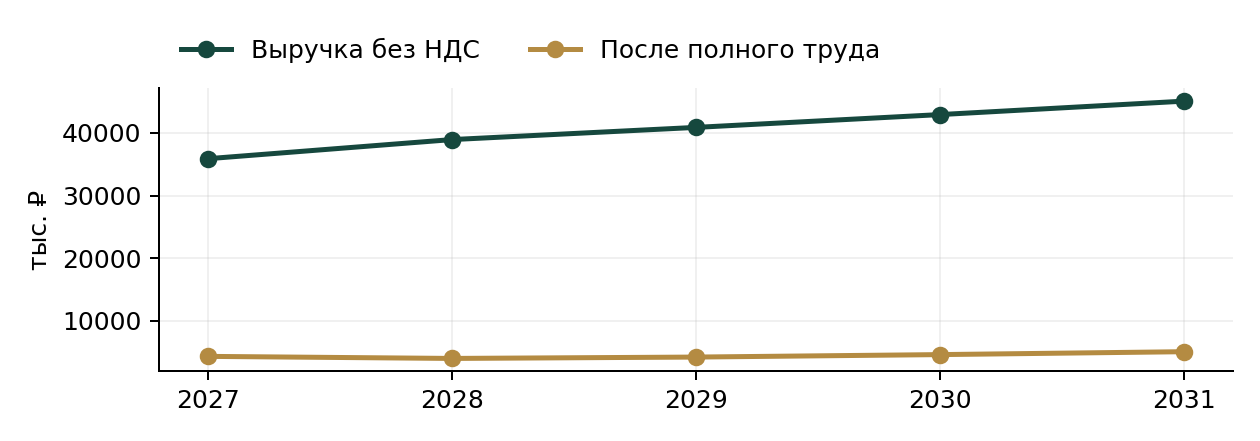
- Базовый пример на пять лет
- Готовые инструменты
- Источники и границы данных
Продукция и расчётная единица
Цех выпускает три вида рубленых полуфабрикатов из говядины и свинины. Единица продажи — пакет 1 кг годной замороженной продукции. Потребителю требуется тепловая обработка до готовности. Модель не распространяется на готовые блюда, колбасные изделия, мясо птицы или детское питание.
Название рецептуры не назначает автоматически категорию продукта и обязательные свойства. Состав, массовые доли, пищевая ценность и условия применения определяются реальными технологическими документами и результатами проверки. Расчётная смесь нужна для предварительной экономики и должна быть утверждена технологом до производства.
Упаковка и этикетка входят в стоимость единицы, но не в массу продукта. Перенос из килограмма смеси в килограмм годной продукции проходит через выход. Благодаря этому нормальные потери не исчезают из себестоимости. Изменение рецептуры обновляет калькуляцию и последующие месяцы.
Покупатели и объём пилота
Основные покупатели — местные магазины и предприятия питания с подходящими условиями хранения. Для каждой группы уточняют фасовку, минимальную поставку, график, документы, условия возврата и оплаты. Заинтересованность в образце не считается регулярным месячным заказом.
Пилот проводится на законно подготовленной площадке после необходимых процедур. Покупатель подтверждает продукт, цену и повторяемый объём. Фиксируют фактический выход, расход упаковки, время формования и потери при транспортировании. Эти данные заменяют бюджетные нормы, а не просто прикладываются к презентации.
Базовые цены относятся к целевой премиальной рецептуре и требуют отдельного подтверждения. Оптовая цена другого производителя без сопоставления состава и условий не доказывает наш прайс. Если покупатель согласен только на цену, не покрывающую полный труд и холодовую цепь, меняют формат или отказываются от запуска.
Три рецептуры и ассортимент
Котлеты, тефтели и фрикадельки используют общую мясную подготовку, но разные доли ингредиентов и нормы формования. Это позволяет работать на одной небольшой площадке и одновременно требует раздельного учёта рецептур и партий. Смешение остатков разных составов без технологического решения не допускается.
В тефтелях учитывается подготовленный рис в принятом расчётном эквиваленте. Его стоимость и влажность должны соответствовать фактической технологии. Для котлет учтены сухари, для фрикаделек они в текущей версии не включены. Аллергены и сведения о составе определяются по реальным ингредиентам и документации поставщиков.
Перед расширением ассортимент оценивают по продажам, марже, переналадке и месту хранения. Новая позиция с малым объёмом может увеличивать санитарные остановки и остатки сильнее, чем выручку. Её не добавляют только ради ширины каталога.
Калькуляция ингредиентов
На Параметрах отдельно задаются бюджетные цены мяса, лука, сухарей, риса, воды, специй, пакета и этикетки. Массовые доли смеси по каждому виду суммируются до одного килограмма. Упаковка считается одной штукой и не включается в массу смеси.
Стоимость смеси и упаковки вычисляется через произведение каждой нормы на её цену. Это позволяет увидеть причину изменения себестоимости. Повышение цены говядины влияет на все рецептуры согласно её доле, а не через одинаковый произвольный процент для каждого продукта.
Бюджетные цены не являются полученными офертами. До закупки проверяют качество, разделку, фактический выход, минимальную партию, доставку и налоговый состав цены. Более дешёвое сырьё с иным выходом или повышенной долей несъедобных частей не является прямой заменой. Изменять только цену без соответствующей нормы было бы неверно.
Выход и нормальные потери
Из килограмма расчётной смеси до потерь получается меньше килограмма годной продукции. В базе нормальные производственные потери составляют 3%. Чтобы обеспечить заданное количество пакетов и целевой запас, модель сначала рассчитывает необходимый запуск смеси, затем ограничивает его ресурсами и определяет годный выпуск.
Стоимость израсходованной смеси и прямого труда распределяется на фактически годный выпуск. Потери не создают продажи. Отдельно списывается доля начального готового запаса; это иное событие, которое не должно уменьшать выход новой партии второй раз.
Три процента являются гипотезой. На пилоте измеряют массу до и после обработки, потери при переналадке, упаковке и замораживании. Если причина относится к браку безопасности, продукция изолируется и не возвращается в реализацию ради выполнения финансового плана. Решение об утилизации и учёт оформляются отдельно.
Оплаченные работники
План содержит двух работников подготовки сырья, двух работников формования, одного упаковщика, одного технолога и руководителя. Весь труд оплачен с первого месяца, включая разгон. Начисления работодателя рассчитаны бюджетно по ставке 31%, без автоматического применения льгот.
Время роли уменьшается на коэффициент доступности. У технолога дополнительно выделено двадцать часов на периодические задачи, которые не создают выпуск. Доступность не уменьшает месячный оклад и не означает допустимость произвольного рабочего графика.
В реальном расписании учитывают обучение, санитарные процедуры, перерывы, отпуска, отсутствие и допустимость совмещения. Руководитель не добавляется к рабочей мощности бесплатно. Если собственник берёт производственную роль, для неё выделяют время и оплату, а его управленческие задачи распределяют отдельно.
Мощность заморозки
Финансовый лимит составляет 300 кг годного выпуска за рабочий день до технического резерва. При доступности 85% и двадцати днях расчётный предел составляет 5 100 кг в месяц. Это условие, которое нужно подтвердить на конкретной камере, изделии и температуре сырья.
Паспортная загрузка тележек не равна фактическому годному выпуску за смену. Важны толщина продукта, размещение, начальная температура, длительность цикла, разгрузка, оттайка и санитарная обработка. Подрядчик должен подтвердить режим под выбранные изделия, а не только объём камеры.
Модель ограничивает годный выпуск общим ресурсом заморозки и каждой трудовой ролью. Увеличение формования без достаточного холода не создаёт дополнительную продажу. Если подтверждённая производительность меньше бюджета, уменьшают этот параметр и повторно оценивают денежную достаточность всего проекта.
Морозильное хранение
В базе предусмотрено хранение 1 200 кг готовой продукции. Целевой остаток равен 0,15 месячного спроса, но ограничивается общей вместимостью. Производство учитывает место после ожидаемой продажи, чтобы не заполнять склад бесконечным выпуском.
Конечный остаток месяца не показывает пиковую загрузку внутри дня. Для фактического цеха нужен календарь выпуска, заморозки, хранения и отгрузки по партиям. Нельзя считать, что вся сегодняшняя продажа уже освободила камеру в момент приёмки новой партии.
Размещение должно сохранять требуемые режимы и возможность идентифицировать товар. Рекламная вместимость оборудования не подтверждает полезную вместимость с учётом проходов, тары и режима циркуляции воздуха. При изменении ассортимента проверяют как финансовый предел, так и реальную схему хранения.
Оценка готового запаса
Готовый выпуск оценивается по израсходованной смеси, упаковке и прямому оплаченному труду, относящемуся к запуску. Нормальные потери входят в стоимость годных единиц. Начальный пригодный остаток и новый выпуск формируют общую среднюю производственную стоимость.
Продажи уменьшают количество готовых пакетов. Оставшиеся пакеты сохраняются по этой стоимости, поэтому весь выпуск не списывается в результат как будто он уже продан. Нераспределённая часть полного труда и прочие постоянные расходы остаются расходом периода.
Такой управленческий расчёт позволяет связать прибыль и деньги, но не заменяет учётную политику бухгалтерии. Для фактического предприятия подтверждают состав прямых затрат и правила оценки. Изменение оценки запаса без изменения физического наличия не создаёт деньги и не должно использоваться для маскировки убытка.
Сроки хранения и списания
Ежемесячное списание 1% начального готового запаса является финансовой гипотезой потерь. Оно не задаёт срок годности и не заменяет учёт по датам. Даже положительный общий запас может содержать партии, которые нельзя продавать.
Для каждого SKU подтверждают условия и срок хранения на основе применимой документации и проверки. В операционном учёте используют последовательность FEFO: сначала отгружается пригодная партия с ближайшим окончанием срока. Изоляция, решение по качеству и списание имеют ответственного и документ.
Причины потерь разделяют: истечение срока, нарушение режима, повреждение упаковки, отклонение массы и возврат по качеству. По ним меняют частоту выпуска и размер партии. Увеличивать объём ради снижения расчётной себестоимости опасно, если товар не успевает пройти цикл продажи в допустимый срок.
ХАССП и производственный контроль
Для производства пищевой продукции нужны разработанные, внедрённые и поддерживаемые процедуры на принципах ХАССП. Покупка папки документов сама по себе не подтверждает работающую систему. План должен соответствовать фактическим процессам, оборудованию, персоналу и продукции.
Ответственные определяют опасности, необходимые контрольные действия, записи и порядок реакции на отклонение. Для выбранного цеха существенны сырьё, температура, санитарная обработка, упаковка и прослеживаемость. Конкретные критические точки и пределы устанавливаются профессионально, а не назначаются финансовой моделью.
В бюджете есть расходы на контроль, лабораторию, санитарные процессы и обучение. Их фактический состав подтверждается до открытия. При выявленном нарушении безопасность товара не восстанавливают снижением продажной цены: партия изолируется до установленного решения.
Ветеринарная прослеживаемость
Для подконтрольной продукции организуют ветеринарное сопровождение и работу с соответствующей информационной системой. Применимость определяется фактической номенклатурой. При переработке необходимо сохранять связь между партиями сырья и выработанной продукцией.
Количество и тип сырья должны соответствовать реальному процессу. Финансовый норматив не позволяет оформить выработку из отсутствующего сырья или скрыть списание. Остатки операционной системы, склада и денежных закупок регулярно сверяют, разбирая причины расхождений.
В бюджете учтено время технолога и расходы на производственный учёт. Это не означает автоматической готовности площадки или прав пользователей системы. Регистрации, полномочия и фактическая схема оформления подтверждаются до выпуска, а резервная процедура на случай технического сбоя согласуется заранее.
Маркировка и этикетка
На дату подготовки действует добровольный эксперимент по маркировке полуфабрикатов и замороженной пищевой продукции с обозначенным сроком до 28 февраля 2027 года. Эксперимент нельзя описывать как уже установленную обязательную маркировку всех товаров этого цеха на весь пятилетний период.
Перед фактическим запуском проверяют применимые коды, сроки и новые акты. Если появляются обязательные расходы на коды, оборудование или документооборот, их добавляют к упаковке, программному учёту и запуску. Текущий бюджет не гарантирует неизменность регулирования.
Обычная потребительская информация и прослеживаемость нужны независимо от участия в эксперименте. Этикетка должна совпадать с реальной рецептурой, массой, датой и условиями хранения. Исправление неправильной этикетки после отгрузки может потребовать возврата партии, поэтому проверка входит в выпускной контроль.
Партии и отзыв продукции
Каждой партии присваивают идентификатор, связывающий сырьё, рецептуру, дату, контроль, упаковку и отгрузку. Запись должна позволять определить, какой покупатель получил конкретный товар. Без такой связи локальная проблема может привести к более широкому отзыву.
План отзыва задаёт ответственных, контактные действия, изоляцию остатков и документирование решения. Неисправность или подозрение по безопасности не считается обычным коммерческим возвратом. Расходы могут значительно превысить средний процент резерва, поэтому крупное событие проверяют отдельным денежным сценарием.
В модели поздняя претензия учтена денежным резервом, а возвращённый товар не создаёт повторный бесплатный запас. Фактическую возможность его дальнейшего использования определяет установленное решение по качеству. Повторную реализацию ради сохранения маржи финансовый план не предполагает.
Холодильная доставка
Доставка местным корпоративным покупателям передана подрядчику и включена в постоянный месячный бюджет. Собственный грузовой автомобиль не приобретается. До договора проверяют пригодность транспорта, режим, маршрут, документы и ответственность за отклонения.
Бюджет не подтверждает возможность неограниченного числа дальних рейсов. Для выбранного объёма составляют недельный маршрут с размером отгрузки и временем приёмки у клиентов. Если сеть требует мелкие частые доставки или дальний маршрут, увеличиваются затраты и иногда запас.
При передаче товара фиксируют массу, партию и условия приёмки. Отказ покупателя из-за режима или документов не должен оформляться как обычная успешная продажа. Расходы на обратную доставку и решение по качеству учитываются отдельно, а не покрываются вымышленной повторной реализацией.
Корпоративные продажи
Воронка строится от пригодного покупателя к образцу, согласованию продукта, оплаченной поставке и повторному заказу. Массовая рассылка прайса сама по себе не подтверждает месячные 4 500 пакетов. Для каждого клиента важны фактическая скорость продаж и условия хранения.
Расчёт связывает маркетинговый бюджет со стоимостью пригодного обращения, конверсией, средним первым заказом и долей новых продаж. Параметры являются гипотезами и требуют факта. Большой объём маломаржинальных поставок может ухудшить денежный минимум при отсрочке оплаты.
Особенно осторожно оценивают сети и СТМ: дополнительные документы, возвраты, продвижение и штрафы не входят автоматически в обычный местный B2B. Такой канал требует самостоятельного расчёта. Для текущего продукта полезнее несколько повторяющихся оплаченных договоров с прозрачными условиями, чем неподтверждённая общая ёмкость рынка.
Условия открытия и роста
К открытию переходят после подтверждения объекта, технологии, документов, поставщиков и оплаченного пилота. Сначала проверяют цикл одной партии, затем устойчивый недельный график и только потом месячный план. Закупка оборудования до подтверждения процесса повышает риск необратимых расходов.
Расширение требует достаточного спроса, людей, заморозки и хранения одновременно. Рост формования без увеличения холода может увеличить ожидание и потери. При добавлении нового SKU отдельно оценивают переналадку, остатки и документы. Спрос не создаёт мощность автоматически.
Проект останавливают или уменьшают, если целевая цена не подтверждается, режим нарушается, потери выше допустимых либо деньги не покрывают ближайший цикл. Отрицательный стресс сохраняют как основание для решения. Успешный месяц не служит гарантией пятилетнего результата без повторяемых поставок и контроля.
Базовый пример на пять лет
| Год | Выручка без НДС ₽ | После труда и налогов ₽ |
|---|---|---|
| 2027 | 35 866 036 | 4 349 994 |
| 2028 | 38 916 000 | 4 020 695 |
| 2029 | 40 861 800 | 4 237 988 |
| 2030 | 42 904 890 | 4 632 167 |
| 2031 | 45 050 135 | 5 095 194 |
Капитал 8 000 000 ₽; фактический старт 5 710 000 ₽; деньги после открытия 2 290 000 ₽. Минимум свободных денег 801 137 ₽. NPV20% до финансирования 7 451 910 ₽. Устойчивое покрытие старта / капитала 18 / 23 месяцев. Это прогноз при заданных вводных.
Готовые инструменты
Бизнес-план и модель — 3 000 ₽ · Excel отдельно — 1 500 ₽ · Паспорт формата в Базе бизнесов
Источники и границы данных
Целевые B2B цены 720 / 690 / 760 ₽ за пакет 1 кг — гипотеза премиальной рецептуры. Открытые производители предлагают широкий ассортимент и часто выдают цену по запросу; спрос и наш прайс ими не подтверждены. Калькуляция использует бюджетные цены говядины 500 ₽/кг, свинины 320 ₽/кг и других ингредиентов, указанные на Параметрах. Письменные предложения поставщиков отсутствуют. Перед инвестициями нужны три сопоставимых предложения по сырью и оборудованию, пробные партии, испытания и оплаченные поставки по целевой цене. Массовая доля мяса и категория определяются реальной рецептурой и документами, а не названием модели.
ФНС УСН и НДС Порог и условия; проверено31.10.2026
ФНС взносы ИП 2027:61154 и342923 ₽; после2027 индексация6% — гипотеза
Росстандарт ТРТС034/2013 и перечень изменений
Россельхознадзор Проверочный лист производств; ХАССП и ветеринарные документы
Честный знак Добровольный эксперимент до28.02.2027; не считать обязательную маркировку всех SKU установленной
Боримарк производитель Ассортимент и запрос оптовой цены; не подтверждает цену модели
Frostsystems Ориентир камеры на2тележки от1,8млн; производительность проверяется на изделии
Узкий цех одной смены отличается от общего проекта замороженных полуфабрикатов по площади капиталу и ассортименту.
Общий проект цеха замороженных полуфабрикатов
Бизнес-планы по теме
 Бизнес-план
Ленточная пилорама — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Ленточная пилорама — бизнес-план и финансовая модель
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Столярный цех интерьерных изделий — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
Похожие статьи
Материал
Пилорама: пиловочник выход сортность и оборотные деньги
Как связать покупку леса, выход доски, сортность, оплаченный труд, запасы и поступление денег на пилораме.
Материал
Столярный цех: влажность выход отделка и деньги
Как считать сухой дуб выход древесины станки выдержку покрытия авансы и незавершённое производство.
 Материал
Корпусная мебель: раскрой кромка авансы и незавершёнка
Как связать карту раскроя кромление оплаченный штат материалы авансы и незавершённые заказы.