Разбор экономики конкретного формата TEOPlan. Публикация не подтверждает наличие местного спроса или юридическую готовность нового предприятия. Дата проверки открытых источников —1 ноября 2026 года. Готовый арендованный пищевой объект 160 м². Закупка готовых пищевых сушёных резаных моркови, лука и сладкого перца у российских поставщиков. Входной контроль, весовое составление рецептуры, бережное смешивание небольших партий и фасовка 100 г для приготовления блюд. Смесь требует кулинарной обработки. Собственная сушка свежих овощей, мгновенные супы, соль, бульоны, мясные и молочные компоненты, самостоятельная ароматизация и розничный магазин исключены.
- Цены и проверка коммерческой гипотезы
- Приёмка сырья и идентификация партии
- Энергия и инженерные условия
- Оплаченная команда
- Качество и срок годности
- Первый квартал запуска
- Налоговый бюджет
- Денежный поток и оборотный капитал
- Заём и долевой инвестор
- База стресс и рост
- Работа с финансовой моделью
- Как проверить цену на оплаченной партии
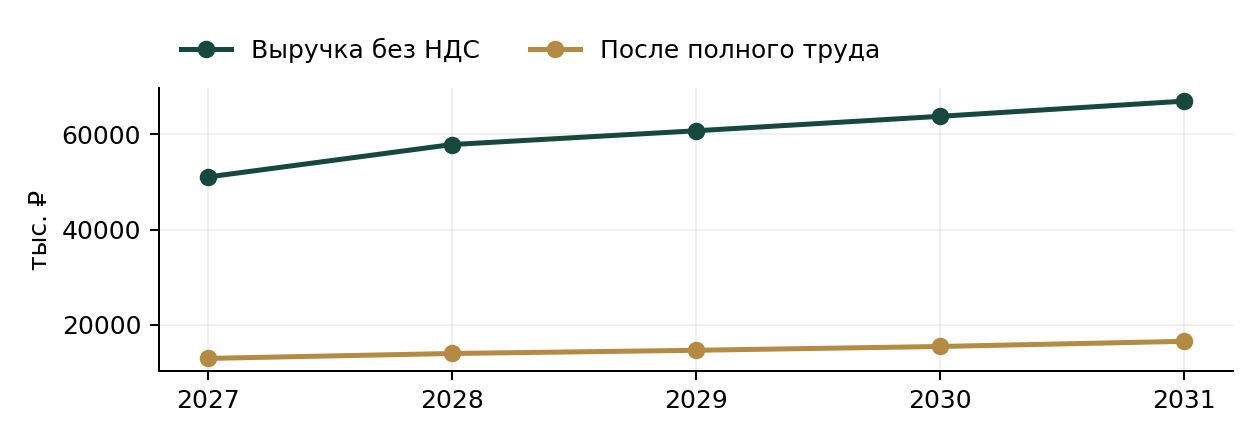
- Базовый пример на пять лет
- Готовые инструменты
- Первоисточники
Цены и проверка коммерческой гипотезы
Сушёные морковь 450, лук 260 и сладкий перец 900 ₽/кг доставленные, отпускные 110/135/120 ₽ за 100 г с возможным НДС — самостоятельные бюджетные гипотезы. Поставщик подтверждает фракцию, влажность и допустимость прямой фасовки. ТЕКО показывает отдельную схему многокомпонентного дозирования; она не доказывает однородность бюджетного смесителя проекта. Смета 1,8 млн ₽ на смешивание и фасовку требует опытной проверки сегрегации. Самостоятельная промышленная сушка свежих овощей в расчёт не перенесена.
Для сопоставления предложений фиксируют сорт, калибр или фракцию, нетто, партию, доставку, возможный НДС и дату. Минимальная цена поискового каталога не становится себестоимостью любого заказа. Для оборудования сравнивают установленный комплект, необходимую оснастку, контроль, пуск и требования к инженерии.
До серии получают предложения на фактическую спецификацию, тестируют сырьё и направляют покупателю образец с реальным прайсом. Изменение поставщика или условий сети означает новый расчёт. Модель не подменяет договор и не подтверждает готовность рынка платить плановую цену.
Приёмка сырья и идентификация партии
В заказе поставщику согласуют точное пищевое наименование, характеристики, документы, срок и условия хранения. Входная приёмка связывает счёт и накладную с фактическим лотом. Повреждённая тара, посторонний запах, вредители или несоответствие спецификации требуют изоляции и решения, а не корректировки плановой цены.
Риски проекта — сегрегация компонентов, дробление, перенос запаха, поглощение влаги и неверная классификация смеси. Закупка готовых ингредиентов исключает собственную сушку, но сохраняет ответственность за новый состав и упаковку. Обещания мгновенного приготовления, лечебной пользы и установленного срока без испытаний не используются.
Поставку до допуска не передают в пригодное производство. В журнале сохраняют массу, номер партии, дату, результаты контроля и ответственное лицо. Даже при единой средней стоимости в Excel производственная прослеживаемость ведётся по отдельным лотам. Потеря документов на исходную партию не устраняется новой этикеткой.
| Документ или контроль | Для чего нужен |
|---|---|
| Спецификация | Единый предмет закупки |
| Сопроводительные документы | Идентичность и безопасность |
| Фактическая масса | Связь с оплатой и запасом |
| Решение технолога | Допуск либо карантин |
Энергия и инженерные условия
Подготовка расходует 0.04 к Вт·ч на кг входящей массы. Тариф базы 10 ₽/к Вт·ч. Тепловой участок в этом формате отсутствует. Газ не применяется.
Смета учитывает энергию процесса, а хозяйственные коммунальные расходы находятся среди постоянных платежей. По фактическим счетам устраняют двойной учёт. Паспортная мощность, установленная нагрузка и фактическое потребление различаются. Модельный тариф и доля мощности не заменяют условия энергоснабжения.
До аренды инженер проверяет допустимую нагрузку, защиту, вентиляцию и подключение комплекта. Машину не выбирают только по полезной загрузке. Если объект требует новых внешних сетей, газопровода или капитального дымохода, эта смета перестаёт описывать запуск.
Оплаченная команда
В базе оплачивается весь штат и руководитель с первого месяца. Полный месячный труд с начислениями составляет 537 100 ₽ до последующей индексации. Условный оплаченный фонд одной ставки 160 часов, затем по роли вычитаются резерв доступности и фиксированное время. Оставшееся время ограничивает производственную программу.
Пять работников и директор не являются шестью бесплатными универсальными исполнителями. Для каждой роли заданы ставка, оплата, доступность, нормы на попытку и переналадку. Прямой нормированный труд включается в стоимость выпуска; остальная зарплата, простой, уборка и контроль расходуются в месяце. Это не даёт права уменьшать зарплату при низком спросе.
В ООО руководитель получает зарплату с бюджетом начислений. При переключении на ИП его труд сохраняется экономической нагрузкой и изъятием, но не превращается в зарплату самому себе для налогового вычета. Сниженные тарифы и льготы не применяются автоматически.
| Роль | FTE | Оплата до НДФЛ ₽ |
|---|---|---|
| Подготовка и контроль процесса | 1 | 65000 |
| Фасовка и упаковка | 2 | 60000 |
| Технолог и складской контроль | 1 | 75000 |
| Менеджер договоров | 1 | 65000 |
| Руководитель | 1 | 85000 |
Качество и срок годности
План контроля определяют для конкретного сырья, процесса и упаковки. Он охватывает вход, технологические параметры, массу, шов, этикетку и разрешение выпуска. Органолептическая оценка полезна для повторяемости продукта, но не подтверждает сама по себе безопасность и срок хранения.
Срок годности устанавливают для своих условий и упаковки с необходимым обоснованием. Перефасовка не даёт права произвольно обновить дату годности ингредиента. Непригодную либо ожидающую результатов партию изолируют. Бюджет лаборатории в постоянных расходах не является доказательством уже проведённых испытаний.
Возврат связывают с лотом и получателями. Резерв претензий 0,5% отгрузки с условной выплатой через месяц является финансовой предпосылкой. Он не ограничивает возможную ответственность при отзыве. При существенном событии потери и остановку рассчитывают отдельным сценарием.
| Точка | Запись |
|---|---|
| Вход | Лот спецификация и решение |
| Процесс | Режим и отклонения |
| Упаковка | Масса шов и читаемость |
| Выпуск | Дата условия и ответственное лицо |
Первый квартал запуска
До открытия подтверждают площадку и смету, сырьевые образцы, продукт и этикетку, план контроля, режим, выход, полную смену и договорные условия. После этого согласуют установленный комплект и календарь монтажа. Нельзя оплачивать производственную линию, рассчитывая решить пригодность помещения после доставки.
Первый месяц имеет коэффициент спроса 35%, второй 60%, третий 85% до сезонности и ограничений. Это разгон коммерческой гипотезы. Полная зарплата и постоянные платежи действуют сразу. Неудачная серия или отсутствие повторов требует снижения программы и нового денежного прогноза, а не переноса расходов за пределы модели.
По итогам квартала сравнивают спрос, цену после скидок, расход, партии, брак, часы, остатки, долг и деньги. Только после объяснения отклонений принимают решение о росте. Покупка следующей машины без подтверждённой продажи не является планом развития.
| Этап | Условие перехода |
|---|---|
| До закупки | Пригодный объект испытания и оплаченный пилот |
| Месяц 1 | Первая управляемая серия и оплата |
| Месяц 2 | Повтор с измеренным выходом и трудом |
| Месяц 3 | Сверка плана факта и ликвидности |
Налоговый бюджет
Книга переключает ООО либо ИП с работниками и УСН доходы либо доходы минус расходы. Бюджетные ставки 6% и 15%, минимальный налог ДР 1%. Доход и оплаченные расходы различаются с бухгалтерской прибылью. Льготные региональные ставки и пониженные начисления без проверки не применяются.
НДС 5% находится внутри согласованного прайса без вычета входного налога. Раздельно проверяются доход прошлого года и текущий накопленный доход. Пороги для лет 2027–2031 составляют 20/20/20/15/10 млн ₽ по действующему изменению статьи 145. Превышение строгое; текущий порог включает обязанность со следующего месяца. Границы применения специальных ставок и УСН проверяют при изменении масштаба.
Взносы ИП 2027 заданы 61 154 ₽ и 1% сверх 300 000 ₽ с пределом дополнительного взноса 342 923 ₽. Дальнейший рост 6% является бюджетной гипотезой. Резерв УСН и взносов по 1/12 годовой суммы не является календарём ЕНП и юридическим заключением о признании всех расходов. Для оплаты составляют отдельный календарь.
Денежный поток и оборотный капитал
Минимум свободных денег базы составляет 1 490 668 ₽. Свободный остаток исключает связанный резерв претензий. Первоначальная потребность не ограничивается покупкой оборудования: оплачиваются сырьё, упаковка, труд и постоянные платежи до полного получения выручки. Дебиторка и запасы связывают средства даже при положительной прибыли.
В денежных приложениях показаны все 60 месяцев. При закупке материал сразу требует денег, а расход в прибыли появляется при использовании и продаже готового товара. Средневзвешенная себестоимость и изменение запаса объясняют разницу. Контрольная сверка связывает прибыль, оборотный капитал, амортизацию, замены и денежный поток.
Вклад собственника и кредит не являются клиентскими поступлениями. План распределения ООО уменьшает деньги только после начала второго года, по кварталам и при сохранении резерва. Свободный остаток в конце месяца не подтверждает отсутствие внутримесячного кассового разрыва; его проверяют отдельным календарём.
Заём и долевой инвестор
В базе заём и долевой вклад равны нулю. Их можно включить отдельно от собственных средств. Проценты начисляются на начальный остаток долга, тело погашается после заданной отсрочки в пределах срока. Замена собственных средств кредитом не повышает операционную рентабельность и меняет денежный запас и расходы на финансирование.
Долевой вклад увеличивает капитал, а доля инвестора относится к плановому распределению результата. Распределение начинается не раньше 13 месяца, по итогам квартала и при сохранении минимального свободного резерва. Учитывается квартальный результат, включая возможные убыточные месяцы. Выплаты показаны до НДФЛ участника и не объявляются гарантированными.
Условия корпоративного решения, ограничения на дивиденды, договоры и налогообложение получателя проверяются отдельно. NPV и покрытие старта рассчитаны по потоку до финансирования, поэтому не улучшаются от добавления условного займа без реального источника.
База стресс и рост
Сценарий меняется единственным переключателем F10. Активные множители спроса, цены и затрат подаются в тот же расчёт. Таблица в документе является подписанным снимком трёх отдельно пересчитанных сценариев. После изменения Excel её обновляют; она не является вторым живым прогнозом.
Стресс задаёт половину запрошенного спроса, цену на 15% ниже базы и затраты на 18% выше. Рост задаёт повышенный запрос, но люди, оборудование, целые партии и склады продолжают ограничивать выпуск. Расширение спроса не создаёт бесплатно новые мощности. Наименования сценариев не заменяют анализ фактических ограничений.
Отрицательный результат, кассовый разрыв или недостигнутое покрытие сохраняются в выводах. Финансирование дефицита указывают только при реальном источнике. Отказаться от проекта с неподтверждённым прайсом допустимо; убрать труд руководителя ради формальной окупаемости недопустимо.
| Сценарий | Выручка1 год ₽ | NPV20% ₽ | Минимум денег ₽ |
|---|---|---|---|
| База | 51 052 762 | 40 797 133 | 1 490 668 |
| Стресс | 22 390 445 | -27 812 176 | -35 962 855 |
| Рост | 56 621 016 | 46 387 774 | 1 588 408 |
Работа с финансовой моделью
Сначала проверяют формат и единицы, затем стоимость и состав сырья, выход, массу пакета и брак. После этого заполняют оборудование, календарь, штат, доступность, нормы и переналадки. Далее задают продажи, цену, сезонность, оплату и вместимость складов. Финансирование вводят после проверки операционного расчёта.
Редактируемые числа выделены синим шрифтом и светлой заливкой. Нужный ноль сохраняется как число; пустая обязательная вводная должна давать видимую ошибку. Выбранная пустая сценарная цена или спрос не заменяется нулём. Доли рецептуры и места сырьевого склада контролируются отдельно.
Проверки наблюдают расчёт и не служат источником деловых показателей. После изменения смотрят материальные и временные балансы, готовый запас, налоги, минимум денег и сценарии. Подписанные таблицы Word и PDF являются снимком версии и не обновляются сами от редактирования Excel.
Как проверить цену на оплаченной партии
До закупки линии составляют одинаковое задание для поставщиков сырья и оборудования. В задании фиксируют качество, массу, упаковку, доставку, налог, производительность полного маршрута и ответственность за ввод. Разница между дешёвым узлом и установленным комплектом относится к стартовым затратам. Если предложение не содержит монтаж, вытяжку, печать кодов или обучение, эти позиции не исчезают из бюджета.
Пробную продажу рассматривают после оплаты и приёмки. Покупатель должен согласовать количество позиций, цену после скидок и срок следующего заказа. Результат одной распроданной пробной коробки нельзя растянуть на всю месячную программу. Для каждого клиента сохраняют номер партии, факт приёмки, продажу из точки, возврат и поступление денег. Повторное выполнение этого цикла подтверждает больше, чем устное обещание будущего оптового объёма.
Технологическая проба и продажа связаны: нужное качество может потребовать более медленного режима, дорогой упаковки или большего расхода сырья. Эти изменения одновременно отражают в себестоимости и доступной мощности. После пересчёта проверяют, хватит ли суммы заказа для оплаты полного труда и следующих закупок. Бесплатную работу владельца и незапланированную отсрочку поставщика не используют для устранения отрицательного денежного остатка.
Базовый пример на пять лет
| Год | Выручка без НДС ₽ | После труда и налогов ₽ |
|---|---|---|
| 2027 | 51 052 762 | 12 958 850 |
| 2028 | 57 868 230 | 13 995 617 |
| 2029 | 60 761 642 | 14 669 702 |
| 2030 | 63 799 724 | 15 469 510 |
| 2031 | 66 989 710 | 16 553 090 |
Капитал 6 500 000 ₽; фактический старт 3 910 000 ₽; деньги после открытия 2 590 000 ₽. Минимум свободных денег 1 490 668 ₽. NPV20% до финансирования 40 797 133 ₽. Устойчивое покрытие старта / капитала 7 / 9 месяцев. Это прогноз при заданных вводных.
Готовые инструменты
Бизнес-план и модель —3 000 ₽ · Excel отдельно —1 500 ₽ · Паспорт формата в Базе бизнесов
Первоисточники
ФНС — НДС на УСН после закона 228 ФЗ от 4 июля 2026
ФНС — Взносы ИП 2027 и предел дополнительного взноса
Роспотребнадзор — ХАССП и требования пищевых технических регламентов
Роспотребнадзор — Внедрение процедур ХАССП и добровольная сертификация
Честный знак — Этапы маркировки бакалеи включая крупы бобовые и снеки
ТЕКО — Многокомпонентное весовое дозирование суповых смесей
Сушилка22 — Производственная логика ингредиентов сухих смесей
Бизнес-планы по теме
 Бизнес-план
Смеси сушёных овощей — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Смеси сушёных овощей — бизнес-план и финансовая модель
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Сухарики из покупного хлеба — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
Похожие статьи
 Материал
Фасовка сухофруктов: липкость косточки срок и оборотные деньги
Фасовка готовых сухофруктов: конкретная технология, расход сырья, партии, оплаченная команда, запасы и деньги. Пример расчёта на пять лет.
 Материал
Производство сухариков: хлеб выход печи маркировка и прибыль
Сухарики из покупного хлеба: конкретная технология, расход сырья, партии, оплаченная команда, запасы и деньги. Пример расчёта на пять лет.
 Материал
Фасовка бобовых: пищевой сорт калибр партия и оборотный капитал
Фасовка сухих бобовых: конкретная технология, расход сырья, партии, оплаченная команда, запасы и деньги. Пример расчёта на пять лет.