Выручка автосервиса зависит от завершённых заказов и доступного времени механиков и постов. Свободный подъёмник и свободный мастер не всегда доступны одновременно. Разберём конкретный плановый формат. Числа относятся к расчётному примеру; они требуют местного пилота.
- Проверка места и конкурентов
- Ассортимент и единица расчёта
- Цена скидки и полная себестоимость
- Поставщики и закупочная корзина
- Потери и повторные операции
- Контроль качества по операциям
- Запасы и доступность
- Мощность и ограничение продаж
- Команда и стоимость труда
- Продажи и маркетинговый бюджет
- Платный пилот до расширения
- Ежемесячное управление
- Помесячный прогноз первого года
- Оборотный капитал и денежный минимум
- Стресс и изменение драйверов
- Базовый пример на пять лет
- Готовые инструменты для расчёта
- Источники и границы данных
Проверка места и конкурентов
Сравнивают сервисы в зоне поездки клиента по одинаковому автомобилю и одинаковому составу работ. Цена только за замену детали несопоставима с ценой вместе с диагностикой, крепежом и расходниками. Проверяют запись, сроки, согласование дополнительных работ и гарантийный порядок.
Три подъёмника сами по себе не дают конкурентного преимущества. Пилот должен подтвердить выполнение в обещанный срок, прозрачность сметы и повторные обращения. В карте конкурентов сохраняют дату, конкретную корзину и границы цены.
Для сравнения полезно составить корзину из нескольких одинаковых позиций и записать дату, количество, условия оплаты и фактическую доступность. Обещанная цена при закупке большой партии не применяется к малой стартовой поставке автоматически. Отдельно сравнивают доставку и возможность решить спор по качеству. Прайс конкурента показывает существующее предложение, но не раскрывает его затраты или прибыль. Для нового предприятия расчёт опирается на собственные оплаченные сделки и доступные условия закупки.
| Данные | Как получить |
|---|---|
| Состав предложения | Одинаковая корзина |
| Цена и срок | Запрос с конкретным составом |
| Доступность | Пробная запись или проверка наличия |
| Повторный спрос | Собственные завершённые продажи |
Ассортимент и единица расчёта
Средние целевые заказ наряды 7 500 / 10 500 / 16 500 ₽ с корзинами запчастей 2 600 / 3 000 / 5 500 ₽ и трудом 1,5 / 2 / 3,5 часа — гипотезы локального пилота. Они не являются прайсом на конкретную модель автомобиля. Клиент заранее согласует отдельные строки работ и деталей. Базовый спрос 110 / 65 / 30 заказов в месяц ограничен механиками подъёмниками и наличием комплектов. 2% запусков занимает повторная неоплачиваемая работа; отдельно резервируется 1% принятой стоимости по последующим претензиям.
Финансовая группа объединяет разные артикулы. При изменении структуры необходимо заново вычислить средние цену, закупку и труд. Расчётная единица не заменяет документальную номенклатуру. В отчёте продаж сохраняют исходные записи и собирают месячные итоги из них.
Количество финансовых групп не равно количеству артикулов. Изменение долей внутри группы может поменять среднюю цену и нормы даже при прежнем общем количестве продаж. Поэтому при адаптации сначала обновляют ассортимент и его структуру, затем объём. Редкая дорогая позиция не должна скрыто поднимать среднюю цену всей корзины. В учёте сохраняют исходный артикул, артикул и цену каждой операции; месячные итоги собираются из этих записей.
| Группа | Цена ₽ | Закупка ₽ |
|---|---|---|
| Плановое ТО | 7 500 | 2 600 |
| Тормозная система | 10 500 | 3 000 |
| Типовой ремонт подвески | 16 500 | 5 500 |
Цена скидки и полная себестоимость
Заказ наряд разделяет работу, детали и дополнительные согласованные операции. Целевая средняя цена не должна превращаться в обещание фиксированной стоимости любого ремонта. Изменение состава обсуждается с клиентом до выполнения дополнительных действий.
В полной себестоимости остаётся зарплата механика за время простоя, приёмка, диагностика, повторные неоплачиваемые операции и оборудование. Цена детали у поставщика не является стоимостью всего заказа. Скидку проверяют вместе с ограничением подъёмников и денежным бюджетом.
При переговорах о скидке нужно пересчитать конечную маржу и деньги. Снижение прайса на десять процентов не означает снижение прибыли на те же десять процентов: оклады и аренда остаются прежними. Скидка может съесть значительную часть результата. Объёмный заказ оценивают вместе с занятостью ресурсов и необходимостью пополнить запас. Дополнительная выручка не компенсирует цену ниже полной себестоимости автоматически. Решение о специальном предложении сохраняют с расчётом и сроком действия.
| Показатель | Правило |
|---|---|
| Средняя цена | Оплаченная сумма на единицу |
| Наценка | Отношение надбавки к закупке |
| Маржа | Результат к выручке без НДС |
| Скидка | Отдельный пересчёт прибыли и денег |
Поставщики и закупочная корзина
Закупочная корзина соответствует типовой работе и уточняется по автомобилю. До записи проверяют применимость по VIN, доступность и реальный срок доставки. Средняя корзина финансовой группы не подтверждает наличие всех деталей для любого заказа.
В базе закупка оплачивается в конце месяца и поступает следующим. Учитываются оплаченный товар в пути и остаток на складе. Реальные быстрые поставки, возврат неподходящих деталей и кредит поставщика требуют отдельной настройки. Заказывать редкую деталь без подтверждённой записи и условий возврата рискованно.
Средняя закупочная стоимость считается по фактически оплаченным партиям с учётом остатка. При росте цен старый запас не переоценивается задним числом по новому предложению. В Excel поступление новой партии меняет среднюю стоимость доступной группы; расход отражает именно эту среднюю. Если логистика оплачивается отдельно и существенно зависит от партии, её добавляют к затратам по согласованной методике. Одну сумму нельзя одновременно включать в цену комплекта и повторно вычитать отдельной строкой.
| Условие | Что согласовать |
|---|---|
| Цена | Комплектность и налоги |
| Поставка | Дата и доступность |
| Качество | Документы и процедура спора |
| Возврат | Срок ограничения и расходы |
| Оплата | Предоплата или отдельный график |
Потери и повторные операции
2% запусков в базе занимает повторная неоплачиваемая работа: расходуется время и комплект материалов, но отдельная выручка за повтор не появляется. Это техническое упрощение бюджета, которое нельзя трактовать как допустимую норму дефектов.
Дополнительно резервируется 1% принятой стоимости по поздним претензиям с выплатой через месяц. Эти события отличаются от немедленного повтора. В реальном учёте их разделяют по заказам, чтобы не списать один случай дважды. После выявления причины корректируют процесс и измеряют результат.
| Событие | Последствие |
|---|---|
| Списание или повтор | Потрачены материал и время |
| Уценка | Снижена цена годного товара |
| Поздняя претензия | Отдельная выплата и резерв |
| Причина | Устраняется до расширения |
Контроль качества по операциям
Приёмка автомобиля фиксирует состояние, жалобу и согласованный объём. Механик использует технологическую документацию, контролирует моменты затяжки и совместимость деталей. После ремонта выполняют проверку затронутой системы, подтверждают отсутствие утечек и оформляют выдачу.
Контроль должен быть наблюдаемым действием с записью, а не подписью без проверки. При спорной диагностике не заменяют деталь ради среднего чека. Непредусмотренные работы согласуют заранее. Для повторного дефекта сохраняют исходный заказ, выполненные проверки и принятое решение по исправлению.
| Этап | Контроль |
|---|---|
| Приёмка | Состав и состояние |
| Выполнение | Правильный режим или технология |
| Завершение | Проверка результата |
| Выдача или продажа | Документы и оплаченная сумма |
| Отклонение | Ответственное решение |
Запасы и доступность
Три условные корзины запчастей ведутся независимо. Наличие одной не компенсирует отсутствие другой. Оплаченная поставка в пути увеличивает связанный запас, но до следующего месяца не участвует в выполнении. Доступный объём ограничивает план заказов.
Внутри корзины реальный состав различается по автомобилю. Финансовая модель оценивает оборотный капитал; подбор по VIN, совместимость и заказ конкретной детали ведутся отдельно. Превращение модели в складской план без детализации может привести к неверной записи клиентов.
В начале прогноза запас финансируется до первых продаж. После этого новая закупка поддерживает целевой остаток и не считается повторным открытием бизнеса. В конце горизонта оплаченные остатки сохраняются в активе без вымышленной распродажи. Модель не предполагает, что поставщик бесплатно кредитует закупку. Если согласована отсрочка или частичная предоплата, потребуется отдельный график кредиторской задолженности. Изменять только сумму начального запаса без срока поставки и спроса недостаточно.
| Запас | Смысл |
|---|---|
| Начальный | Оплачен до открытия |
| Доступный | Принят и пригоден |
| В пути | Оплачен но ещё недоступен |
| Конечный | Переносится в следующий месяц |
Мощность и ограничение продаж
Три механика по 160 оплаченных часов с доступностью 85% дают 408 производительных часов. Три подъёмника с той же технической доступностью дают отдельные 408 часов. Каждая роль и каждый общий ресурс ограничивают выполнение. Добавление механика не помогает, если свободных постов нет.
Нормы 1,5 / 2 / 3,5 часа относятся к типовым корзинам. Повторные операции занимают время. Ограничение применяется пропорционально к структуре спроса; оптимизация очереди и перенос неполученного спроса не выполняются автоматически.
Общее ограничение уменьшает структуру запрошенных продаж пропорционально. Это прозрачное упрощение: оно не выбирает автоматически самый прибыльный заказ и не оптимизирует очередь. Фактическое расписание может дать иной ассортимент и загрузку, поэтому перед расширением проверяют календарь. При простое одного ресурса другие сотрудники продолжают получать оплату. Перенос невыполненного спроса на следующий месяц не предусмотрен автоматически; для подтверждённого заказа с переносом нужен отдельный план исполнения.
| Ресурс | База |
|---|---|
| Оплаченные часы на FTE | 160 в месяц |
| Доступность основной роли | 85% |
| Общий ресурс | 408 часов постов |
| Суточный график | Проверяется отдельно |
Команда и стоимость труда
Команда оплачивается полностью с первого месяца независимо от разгона продаж. Операционные оклады составляют 335 000 ₽, труд руководителя 85 000 ₽. В базе ООО начисления заложены по бюджетной ставке 31%. Полная стоимость труда первого месяца 550 200 ₽.
В ИП труд владельца остаётся экономической нагрузкой и изъятием, но не уменьшает налоговый бюджет как зарплата директора. Начисления работников и собственные взносы ИП считаются раздельно. Оклад и нормированные часы не складывают как два платежа за одну работу.
Оплаченная ставка и доступное производительное время различаются. Доступность 85% уменьшает ресурс, но не оклад. Этот резерв покрывает организационные потери и не является заменой законному графику труда. Отпуска, болезни, перерывы и замены нужно распределить в реальном расписании. Частичную роль нельзя одновременно использовать как полную на другом участке без дополнительной оплаты. Решение о найме проверяют в стрессовом бюджете, поскольку зарплата становится постоянным обязательством раньше устойчивой загрузки.
| Роль | FTE | Оклад на FTE ₽ |
|---|---|---|
| Автомеханики | 3 | 90 000 |
| Мастер приёмщик | 1 | 65 000 |
| Руководитель | 1 | 85 000 |
Продажи и маркетинговый бюджет
Основные каналы — карты, локальный поиск, рекомендации и напоминания клиентам с согласованным основанием. План не включает ИИ сервисы. Приёмщик отвечает за скорость ответа, подтверждение запчастей и запись в доступное окно.
Маркетинг 70 000 ₽ в месяц, стоимость обращения 450 ₽, конверсия 50% и доля новых платно привлечённых заказов 25% — проверяемые предпосылки. Отдельно фиксируют запись, приезд и оплату; пропущенное обращение и неявка не становятся выполненным ремонтом.
Конверсию считают от одинакового события. Запрос цены, посещение магазина и согласованная заявка не должны смешиваться в одном знаменателе. Стоимость обращения определяется полным бюджетом соответствующего канала и числом пригодных обращений. Повторные покупки учитывают отдельно, чтобы не оплачивать их привлечение в расчёте второй раз. Если требуемая воронка превышает бюджет, не повышают конверсию без подтверждения: меняют канал, ассортимент, план объёма или доступный маркетинговый ресурс.
| Показатель | Проверка |
|---|---|
| Обращения | Одинаковое определение |
| Конверсия | До оплаченного результата |
| Стоимость привлечения | Бюджет к новым клиентам |
| Повторы | Отдельно от новых |
| Неявки и отказы | Сохраняются в воронке |
Платный пилот до расширения
Пилот проверяет типовые завершённые заказы с согласованной ценой, реальными корзинами деталей и хронометражем. Измеряют время механика, занятость поста, неявки, переделки и срок закупки. Диагностическое обращение без оплаты не подтверждает заказ наряд.
Условия теста должны соответствовать допустимой работе объекта и сотрудников. Расширение начинают после повторных оплаченных обращений и разбора отклонений. Если норма часа или цена не подтверждается, пересчитывают масштаб до принятия новых постоянных обязательств.
Для пилота заранее задают условия остановки и перехода к следующему этапу. Нужно получить оплаченные сделки по целевой цене, измерить время и потери, подтвердить поставку и проверить запас денег на следующий цикл. Число пробных сделок и длительность выбирают с учётом сезонности и неоднородности спроса. Один удачный заказ не доказывает месячную загрузку. Итогом служат фактические значения вводных и решение о масштабе; бесплатный интерес нельзя подменять платным спросом.
| Гипотеза | Подтверждение |
|---|---|
| Цена | Оплаченная сделка |
| Спрос | Повторяемый объём |
| Норма | Измерение операции |
| Потери | Количество и причина |
| Запас денег | Полный следующий цикл |
Ежемесячное управление
Руководитель закрывает месяц единым набором данных: продажи, натуральные потери, закупки, остатки, полная стоимость труда, налоги и деньги. Для отклонения указывают причину и изменение вводной. Запись «продажи ниже плана» без разложения на объём, цену и наличие не помогает исправить процесс.
Решение о распределении принимают после просмотра ближайших обязательств и слабого месяца. Новая цена или поставка не переписывает историю факта. Сохраняют базовую версию, факт месяца и новый прогноз; статьи Word и публичная карточка обновляются после сверки с Excel.
В отчёте отдельно показывают план, факт и объяснение отклонения. Положительная разница выручки может сопровождаться худшей маржой, если продажи получены глубокой скидкой. Рост прибыли может сопровождаться меньшими деньгами из-за закупки. Поэтому показатели рассматривают совместно. Перед выплатой собственникам проверяют ближайшие обязательства, оплаченный запас, налоги и резерв. По завершённому месяцу сохраняют версию расчёта, чтобы последующее изменение предпосылок не переписывало историю принятого решения.
| Показатель | Частота |
|---|---|
| Продажи и наличие | Ежедневно |
| Потери и причины | По событию |
| Запас и поставки | До заказа |
| Деньги и обязательства | Еженедельно |
| План и факт | Ежемесячно |
Помесячный прогноз первого года
Таблица сохраняет каждый месяц, включая разгон и отрицательные результаты. В первом квартале используются коэффициенты 40% / 60% / 80%. Затем действует полный спрос с сезонностью, натуральными потерями и ограничениями. Оплата команды не снижается вместе с загрузкой.
Месячный конец не показывает внутримесячный провал. Для фактического открытия составляют платёжный календарь по дням с датами аренды, поставок, налогов и зарплаты. Запас капитала проверяют до приёма обязательств.
Месяцы первого года соответствуют январю–декабрю 2027 года. Коэффициент разгона умножается на сезонный спрос; он не заменяет сезонность. В слабом месяце команда и помещение остаются оплаченными. На границе декабря и января сохраняются долги, запас и заказы в пути. Для реального запуска в другом месяце нужно адаптировать календарь, а не просто переименовать январь. Сезонный коэффициент описывает спрос, дни и доступность ресурсов задаются отдельно.
Оборотный капитал и денежный минимум
Минимум свободных денег базы 1 559 088 ₽, включая состояние после открытия. Депозит не используется для текущей оплаты. Склад сервиса включает детали и оплаченный заказ в пути, который ещё не доступен для выполнения.
Клиентские поступления и выручка разделены, поэтому изменение отсрочки пересчитывает дебиторскую задолженность и деньги. Резерв поздних претензий исключается из свободной суммы. Платёжный календарь по дням составляется отдельно.
Денежный минимум рассчитан на всём горизонте, включая остаток после открытия. Положительное значение не означает, что бизнес выдержит любой риск: стресс и задержки должны проверяться отдельно. Связанный резерв претензий не доступен для распределений. Возвратный депозит также не используется для текущих платежей. Пересмотр закупки может улучшить деньги, но одновременно уменьшить наличие и продажи. Эти последствия должны оставаться связанными при любом изменении запаса.
| Элемент | Что связывает деньги |
|---|---|
| Запас | До его реализации |
| Депозит | На период аренды |
| Дебиторка | До оплаты |
| Претензии | До разрешения события |
Стресс и изменение драйверов
Стресс использует 70% спроса, цену на 8% ниже базового индекса и затраты на 12% выше. Рост использует спрос 115%, цену на 3% выше и затраты на 3% выше. Ограничения ресурсов, весь труд и потери остаются в обоих сценариях.
Дополнительные проверки меняют ИП, УСН, долг, поздний год цены, ресурс, списания или повторы и стоимость материалов. Реальный ноль спроса сохраняется. Пустая выбранная вводная должна давать ошибку, а пустая невыбранная не блокировать базу. Сохранённые таблицы Word являются снимком этой версии.
Указанные сценарии проверяют работу формул при изменении причин результата. Это не вероятность наступления событий и не статистическая оценка рынка. Стресс может дать отрицательный NPV и нехватку денег; такой результат нужен для определения допустимого масштаба. Пустая выбранная вводная должна оставаться ошибкой, а реальный ноль — сохранять своё значение. Неиспользуемая пустая вводная другого сценария не блокирует активную базу. После изменения структуры формул проверку повторяют.
Базовый пример на пять лет
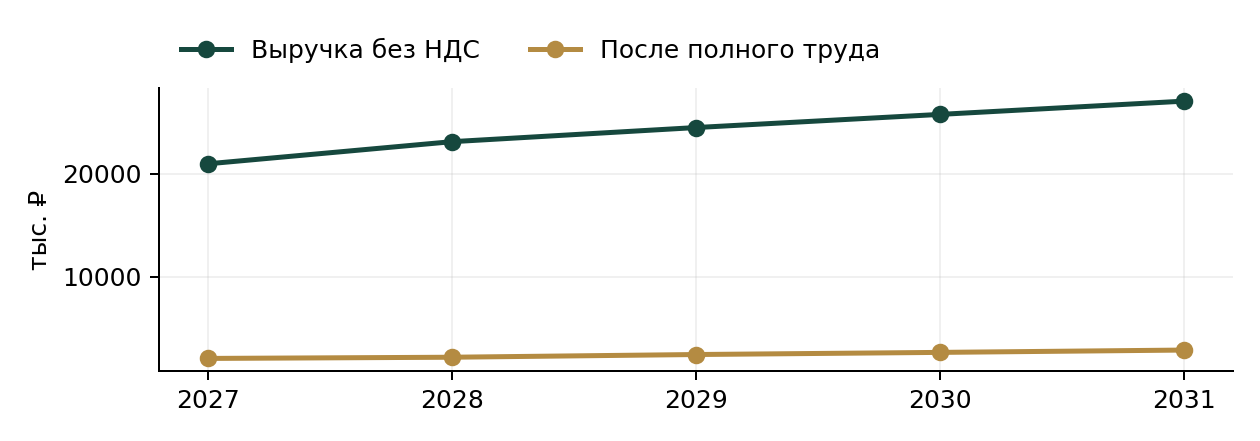
| Год | Выручка без НДС ₽ | После труда и налогов ₽ |
|---|---|---|
| 2027 | 20 962 500 | 2 037 246 |
| 2028 | 23 116 500 | 2 153 993 |
| 2029 | 24 492 825 | 2 417 452 |
| 2030 | 25 772 040 | 2 625 212 |
| 2031 | 27 062 378 | 2 851 817 |
Капитал 7 000 000 ₽; фактический старт 4 720 500 ₽; деньги после открытия 2 279 500 ₽. Минимум свободных денег 1 559 088 ₽. NPV20% до финансирования 3 416 494 ₽. Устойчивое покрытие старта / капитала 21 / 30 месяцев. Это прогноз при заданных вводных.
Готовые инструменты для расчёта
Бизнес-план и модель — 3 000 ₽ · Excel отдельно — 1 500 ₽ · Паспорт формата в Базе бизнесов
Источники и границы данных
Средние целевые заказ наряды 7 500 / 10 500 / 16 500 ₽ с корзинами запчастей 2 600 / 3 000 / 5 500 ₽ и трудом 1,5 / 2 / 3,5 часа — гипотезы локального пилота. Они не являются прайсом на конкретную модель автомобиля. Клиент заранее согласует отдельные строки работ и деталей. Базовый спрос 110 / 65 / 30 заказов в месяц ограничен механиками подъёмниками и наличием комплектов. 2% запусков занимает повторная неоплачиваемая работа; отдельно резервируется 1% принятой стоимости по последующим претензиям.
ФНС: УСН · ФНС: налоговые изменения. Налоговый бюджет не заменяет расчёт бухгалтера; фактические предложения и требования объекта уточняются до запуска.
Бизнес-планы по теме
 Бизнес-план
Фасовка специй и приправ — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Фасовка специй и приправ — бизнес-план и финансовая модель
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Цех сухих макарон — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
Похожие статьи
Материал
Фасовка специй: рецептура переналадки маркировка и запасы
Как связать покупное сырьё рецептуру переналадки маркировку оплаченный труд и деньги в фасовочном цехе.
 Материал
Макаронный цех: влажность сушка упаковка и оборотные деньги
Как связать крупку влажность сушку упаковку оплаченный труд и деньги в малом макаронном цехе.
 Материал
Пилорама: пиловочник выход сортность и оборотные деньги
Как связать покупку леса, выход доски, сортность, оплаченный труд, запасы и поступление денег на пилораме.