Как открыть производство, которое выдерживает полную зарплату, потери сырья и отсрочку оплаты? Ниже — маршрут проверки конкретного малого цеха: от оборудования до денег на счёте. Это поможет отделить красивую производительность станка от объёма, который предприятие действительно способно выпустить и продать.
Практический разбор выбранного формата. Проверка открытых первоисточников — 7 ноября 2026 года. Целевые цены и объёмы являются бюджетом проекта и требуют оплаченного пилота.
Готовый арендованный пищевой объект 180 м². Закупка готового к пищевому использованию обжаренного бланшированного арахиса, проверка сырья, дозирование, многопроходный помол, смешивание и охлаждение, фасовка в новые пищевые банки с крышками по 300 г. Три позиции: гладкая 100% арахис, хрустящая 100% арахис и сладкая паста с какао. Собственная обжарка, производство детского питания, медицинские заявления, свой магазин и маркетплейсы в базе не включены.
Открыть готовый бизнес-план с расчётом · Перейти к изменяемой Excel-модели
- Покупатели и повторная поставка
- Цены и проверка коммерческой гипотезы
- Приёмка сырья и прослеживаемость
- Расходная норма и баланс массы
- Производственный маршрут
- Потребительская и транспортная упаковка
- Партии и доступная мощность
- Энергия и инженерные условия
- Оплаченная команда
- Закупки и сырьевой склад
- Качество и срок годности
- Маркировка и отгрузочные документы
- Первый год запуска
- Денежный поток и оборотный капитал
- Риски и решения до вложений
- Обжаренный арахис и безопасность
- Многопроходный помол и температура
- Смешивание маслоотделение и фасовка
- Состав и заявления на этикетке
- План пробной серии пасты
- Что спросить перед заказом оборудования
- Как выбрать объём запуска
- Прогноз на пять лет
- Первоисточники и готовые инструменты
Покупатели и повторная поставка
Основной канал — независимые продуктовые магазины, фермерские лавки и небольшие региональные оптовики. Поставки рассчитаны на повторные партии с согласованной спецификацией, документами и сроком оплаты. Договорённость о пробной выкладке отдельно от оплаченного заказа.
До закупки линии формируют список реальных покупателей в пределах маршрута доставки, запрашивают требования к цене, остатку срока годности, потребительской таре, коробу, минимальной партии и электронным документам. Каждое коммерческое предложение должно закончиться проверяемым решением: оплаченная проба, повторный заказ либо отказ с причиной.
В модели нет собственной розничной точки, федеральной сети с длительной отсрочкой и автоматического выхода на маркетплейсы. Эти форматы меняют комиссию, упаковку, возвраты, рекламу и потребность в деньгах. Их оценивают отдельным сценарием, сохраняя зарплаты и доступную мощность.
Цены и проверка коммерческой гипотезы
Отпускные цены 180/185/200 ₽ за 300 г, арахис 250 ₽/кг, новая банка с крышкой 24 ₽ и вся смета являются бюджетными гипотезами. FoodTechProcess указывает для коллоидной мельницы 132 варианты мощности и производительность, зависящую от продукта; публичная цена начинается от 3 490 евро. Это цена отдельного аппарата без пересчёта валюты и доставки. Бюджет 1,15 млн ₽ относится к установленному узлу с подачей и охлаждением, не к оферте изготовителя. Для многопроходного помола в расчёте принят консервативный цикл 60 кг за час, который подтверждают на конкретной пасте.
Прайс содержит возможный НДС внутри согласованной суммы. Скидки, возвраты, доставка и сроки оплаты фиксируются по оплаченному пилоту. Публичная цена магазина не становится отпускной ценой изготовителя, а паспортная мощность машины не подтверждает месячный объём продаж.
До заказа оборудования получают сопоставимые предложения, проверяют материалы контакта с пищей, комплектность, доставку, сервис и ввод. До серии нужны повторные покупки продукта по целевому прайсу. Если цена либо объём не подтверждаются, пересчитывают проект с сохранением полного труда и остальных расходов.
Приёмка сырья и прослеживаемость
Закупают пищевое сырьё по точной спецификации с идентификацией партии, документами, сроком и условиями хранения. Входная приёмка связывает фактическую массу и результаты контроля с поставщиком. Несоответствие переводят в карантин; скидка поставщика не устраняет опасность.
Риски: афлатоксины и микробиологическое загрязнение арахиса, аллергены, прогоркание, перегрев мельницы, отделение масла, загрязнение после помола и негерметичная крышка. Покупка обжаренного готового сырья не снимает ответственности изготовителя за приёмку и безопасность. Допустимые заявления «100% арахис» относятся только к двум соответствующим составам; для какао-пасты это заявление не используется.
Обжарка на стороне поставщика должна быть подтверждена назначением и документами, если она является значимым этапом безопасности. В выбранный цех поступает готовое к применению сырьё. Здесь нет самостоятельного обеззараживающего этапа арахиса, и нагрев при помоле нельзя выдавать за такой этап.
Расходная норма и баланс массы
Обжаренный бланшированный арахис после приёмки и контроля подают на многопроходный коллоидный помол. В гладкой пасте 100% арахиса; хрустящая содержит 85% размолотого арахиса и 15% покупной арахисовой крупки; вариант с какао содержит 78% арахиса, 12% пудры, 6% какао, 0,5% соли и 3,5% масла. Воду не добавляют, испарение не заложено. Помол и смешивание не объявляются обеззараживающим этапом. Реальный режим, потери на стенках, однородность и срок годности устанавливаются пилотом.
Для 100 кг гладкой пасты вход равен 100 кг арахиса; в хрустящей — 85 кг арахиса и 15 кг крупки. Для какао-пасты вход 78 + 12 + 6 + 0,5 + 3,5 = 100 кг. Вода и испарение равны нулю. По принятому упрощению потери на стенках и дефекты фасовки входят в общий бюджет брака 1,5%; его заменяют фактическими измерениями.
Масса тары не входит в пищевой баланс. Годные упаковки, остаток и отгрузка измеряются раздельно. Изменение рецептуры без сведения массы проявляется ошибкой, а не автоматическим нормированием. Возврат брака в следующую партию не заложен.
Производственный маршрут
Обжаренный бланшированный арахис после приёмки и контроля подают на многопроходный коллоидный помол. В гладкой пасте 100% арахиса; хрустящая содержит 85% размолотого арахиса и 15% покупной арахисовой крупки; вариант с какао содержит 78% арахиса, 12% пудры, 6% какао, 0,5% соли и 3,5% масла. Воду не добавляют, испарение не заложено. Помол и смешивание не объявляются обеззараживающим этапом. Реальный режим, потери на стенках, однородность и срок годности устанавливаются пилотом.
Гладкую основу получают заданным числом проходов через мельницу с контролем нагрева. Для хрустящей версии крупку вводят после тонкого помола. Какао, пудру, соль и масло для третьей позиции дозируют по собственному заданию. После смешивания и охлаждения пасту передают на фасовку, закрытие, контроль и маркировку.
Передача, очистка, контроль и ожидание являются частью полного цикла. Месячная модель ограничивает выпуск машинами, людьми и складами, но не строит посуточный график каждой ёмкости. При сложной очередности нужен отдельный сменный план.
Потребительская и транспортная упаковка
Первичная упаковка бюджетируется по 24 ₽, этикетка, нанесение и проверка кода по 3 ₽ на попытку. Короб стоит 45 ₽ на 12 единиц. Это бюджет закупки и обслуживания, а не официальный тариф кода.
Используют новые пищевые банки с совместимой крышкой. Проверяют пригодность к контакту с жирной пастой, отсутствие повреждений, герметичность, пломбу и читаемость информации. Вид тары выбирают до подтверждения срока хранения; стекло и полимер не взаимозаменяемы без проверки.
Брак расходует продукт и использованную тару. Недовес и нарушение герметичности не принимают как допустимую безопасность из-за заложенного процента потерь. Дефектную партию изолируют и оформляют решение.
Партии и доступная мощность
Расчётная партия содержит 200 попыток по 0.3 кг. Максимальный общий вход партии 65 кг. Базовый фонд одного участка при 20 рабочих днях, смене 8 часов и доступности 85% равен 136 часам до дополнительной переналадки.
Основной цикл 1 ч на партию, параллельных основных узлов 1. Следующий цикл 0.7 ч, участков 1. Дополнительная пауза оборудования 0.1 ч на партию; последняя неполная партия занимает полный цикл. На двух средних участках распределяются только целые доступные циклы.
Темп упаковки 4 единиц в минуту является гипотезой полной смены. Подготовка ядра учитывает все жиросодержащие компоненты, а не только первый ингредиент. Контактные часы каждой роли считаются отдельно. Ограничение любого участка уменьшает программу, не оплаченный штат.
Энергия и инженерные условия
Подготовка сырья расходует 0.02 кВт·ч на килограмм совокупного входа. На основную партию добавляется 1 × 5.5 × 0.85 кВт·ч; на следующий цикл 0.7 × 2.2 кВт·ч. Тариф базы 10 ₽/кВт·ч. Неполная партия оплачивает целый цикл.
Хозяйственные вода и вентиляция находятся среди постоянных расходов. При сверке со счётом устраняют двойной учёт. Установленная мощность не равна среднему потреблению: инженер проверяет пуск, одновременную нагрузку, защиту, отвод тепла и доступную мощность объекта.
Энергия модели не подтверждает безопасный тепловой режим. Его устанавливают для сырья и оснащения с измерениями. При необходимости внешних подключений, капитальной вентиляции или дополнительных холодильных машин меняют смету и сроки запуска.
Оплаченная команда
В команде 4 операционных работников и оплачиваемый руководитель. Все ставки оплачиваются с первого месяца, включая разгон. Зарплата руководителя 85 000 ₽ до НДФЛ, бюджет начислений 31%; льготный тариф автоматически не применяется.
Из оплаченных часов вычитаются резерв присутствия и постоянные обязанности. Нормированный труд выпуска входит в готовый запас, а незанятые оплаченные часы расходуются в текущем месяце. При выборе ИП труд собственника сохраняется в экономике и деньгах; это не зарплата самому себе для налогового вычета.
Роли и контактные нормы проверяют хронометражем полной смены. Производительность частично автоматического оборудования не означает бесплатного совмещения всех операций. Если занятость требует дополнительной ставки, её добавляют до утверждения цены и графика.
Закупки и сырьевой склад
Количество и стоимость каждого ингредиента и упаковки ведутся отдельно. Покупка покрывает расход и целевой конец 0,2 месяца расхода за вычетом наличия. Поставщик оплачивается сразу по новой цене; списание оценивается по средней стоимости начального и купленного материала.
Лимит применяется к каждому материалу и пиковому наличию до расхода. Складской избыток одной позиции не закрывает недостаток другой. Внутримесячные поставки, минимальные партии и транзит здесь не расписаны по дням; при таких условиях нужен отдельный закупочный календарь.
Воду в пасту не добавляют. Хозяйственное водоснабжение и санитарные работы включены в постоянные расходы. Нулевая рецептурная строка воды не означает отсутствия водоснабжения объекта.
Начальный оплаченный запас включён в стартовые затраты. Он не списывается повторно как новая покупка. Изменение поставщика либо сорта требует проверки не только цены, но и технологической пригодности и срока.
Качество и срок годности
Риски: афлатоксины и микробиологическое загрязнение арахиса, аллергены, прогоркание, перегрев мельницы, отделение масла, загрязнение после помола и негерметичная крышка. Покупка обжаренного готового сырья не снимает ответственности изготовителя за приёмку и безопасность. Допустимые заявления «100% арахис» относятся только к двум соответствующим составам; для какао-пасты это заявление не используется.
Контроль охватывает приёмку, соответствие состава, режим, массу нетто, укупорку или шов, этикетку и разрешение выпуска. Прогоркание, отделение масла, лом либо изменение текстуры требуют выяснения причин, а не только корректировки процента брака.
Срок годности обосновывают для своей рецептуры, тары и условий перевозки. Он не переносится с чужого продукта. Сохраняют протоколы, контрольные образцы и идентификатор лота. Плановое списание начального запаса 0,3% в месяц является финансовым бюджетом, а не разрешением продавать просроченный товар.
Маркировка и отгрузочные документы
Для подходящих фасованных ореховых паст маркировка введена с 1 марта 2026 года. Применимость к каждой позиции устанавливают по точному наименованию, составу, ТН ВЭД, ОКПД2 и действующим исключениям. Чистая арахисовая паста и паста с какао могут иметь разные коды. До серии согласуют классификацию и этап учёта с действующей редакцией правил. Бюджет нанесения и проверки кодов принят для всех попыток консервативно; он не является юридическим заключением о кодах товара.
Этикетка и код требуют расходных материалов, печати, сканирования, учёта брака и обработки сообщений. Поэтому бюджет на единицу больше цены одного кода. Напечатанный читаемый символ и принятое системой сообщение подтверждают отдельно.
Связывают GTIN, конкретную рецептуру, задание, годное количество, ввод в оборот и отгрузочный документ. С покупателем заранее проверяют принимаемый формат ЭДО. Отказ принять документ может задержать оплату и увеличить потребность в капитале.
Первый год запуска
Первый квартал содержит разгон, при этом весь штат, руководитель и обязательные расходы оплачиваются сразу. Последовательность запуска включает подтверждение объекта, предложения на оснащение, настройку процесса, доказательную программу качества, подготовку тары и кодов, пробную отгрузку и повторный платёж.
Покупку основного оборудования привязывают к решениям по объекту и коммерческому пилоту. Расходовать весь резерв до первых повторных продаж нельзя: следующий заказ требует нового сырья, тары, труда и доставки.
Ниже показаны месяцы первого года, включая фактический разгон сохранённой базы. Отрицательный отдельный месяц допустим только при финансируемом кассовом дефиците. Если задерживаются испытания или открытие площадки, отдельно моделируют месяцы без выручки и с частью постоянных расходов.
Денежный поток и оборотный капитал
Стартовые расходы и денежный капитал различаются. Капитал финансирует не только оборудование, но и закупки, отложенные поступления, полный труд и ожидаемые претензии. Минимум свободных денег сохранённой базы составляет 634 297 ₽.
Денежный поток учитывает оплату поставщикам сразу, долю полученной оплаты покупателей, резервирование налогов, проценты, тело займа и замены оборудования. Остатки денег в годовой таблице не суммируются. Часть денег связана резервом претензий и не считается свободной для распределений.
Перед запуском строят календарь по дням: средняя месячная положительная ликвидность может скрывать недостаток денег в день зарплаты, поставки либо налогового платежа. Потребность проверяют при переносе оплаты, остановке участка и дополнительной закупке тары.
Риски и решения до вложений
Риски: афлатоксины и микробиологическое загрязнение арахиса, аллергены, прогоркание, перегрев мельницы, отделение масла, загрязнение после помола и негерметичная крышка. Покупка обжаренного готового сырья не снимает ответственности изготовителя за приёмку и безопасность. Допустимые заявления «100% арахис» относятся только к двум соответствующим составам; для какао-пасты это заявление не используется.
Основные финансовые угрозы — снижение реального прайса, рост сырья и труда, отсрочка покупателя, возвраты и потребность в дополнительном оборудовании. Каждое событие должно менять соответствующие вводные, а не только итоговую прибыль.
До заказа линии подтверждают полную смену, повторную оплату и финансируемый платёжный график. Неподтверждённое условие становится задачей с ответственным и сроком. Отрицательный стресс сохраняется как видимый результат; зарплата, аренда и налоги не обнуляются ради красивой окупаемости.
Обжаренный арахис и безопасность
В проект поступает готовый к пищевому использованию обжаренный бланшированный арахис. Самостоятельная обжарка не заложена. Приёмка должна подтвердить нужную спецификацию и значимые показатели партии, включая предусмотренные проверки афлатоксинов и микробиологии.
Сухой продукт не становится автоматически безопасным: загрязнение может сохраняться, а повторный контакт после обработки требует контроля. Ответственность за продукт не переносится целиком на поставщика. Помол и нагрев от трения не считаются валидированным обеззараживанием.
До серии подтверждают систему поставок, документы, план входного контроля и санитарное разделение. При необходимости собственного этапа обработки меняют технологию, смету и команду, затем повторяют расчёт.
Многопроходный помол и температура
Открытая спецификация мельницы подтверждает назначение для ореховых паст и зависимость подачи от продукта и режима. Модель использует один узел, партию 60 кг и цикл один час, включая предусмотренные проходы. Это бюджетная норма, которую проверяют на целевой текстуре.
Измеряют нагрев в течение полной смены, подачу, число проходов, остатки и время санитарной обработки. Предел производительности выбирают по устойчивому качеству, а не по максимальному числу из каталога. Система охлаждения должна выдержать фактическую тепловую нагрузку.
Крупку хрустящей версии вводят после тонкого помола. Если фактическая последовательность требует отдельных циклов для всех компонентов, соответственно меняют нормы. Дробный остаток машиночасов не превращается в дополнительную полную партию.
Смешивание маслоотделение и фасовка
После помола продукт доводят до однородности и температуры, совместимой с выбранной банкой и фасовкой. В модели один смесительный участок с охлаждением, цикл 0,7 часа на партию и дополнительная пауза 0,1 часа. На практике сверяют очередь, освобождение ёмкости и уборку.
Отделение масла может быть свойством состава, но вид и устойчивость продукта должны соответствовать заявлению и ожиданиям покупателя. Изменение рецептуры стабилизатором не допускается незаметно: оно требует собственной оценки, нормы, этикетки и цены.
Проверяют дозирование вязкой пасты, загрязнение горла, закрытие и пломбу. Темп четыре банки в минуту проверяют вместе с подготовкой тары и контролем. Недовес, повреждённая банка и негерметичная крышка становятся зарегистрированным браком.
Состав и заявления на этикетке
В гладкой позиции используется только арахис. В хрустящей 85% арахиса подаются в тонкий помол, а 15% составляют готовую крупку; все 100% состава остаются арахисом. Какао-паста содержит иные компоненты и не маркируется как «100% арахис».
Арахис является аллергеном. Отдельно оценивают дополнительные компоненты и перекрёстный контакт. Названия «без сахара», «протеиновая» либо заявления о здоровье нельзя добавлять только по маркетинговой причине; они требуют самостоятельного основания и корректного состава.
Наименование, нетто, ингредиенты, пищевая ценность, условия хранения, срок и изготовитель должны соответствовать конкретной позиции. Классификацию чистой пасты и пасты с какао проверяют отдельно, включая применимость маркировки и кодов товара.
План пробной серии пасты
Пробная серия проходит весь маршрут от поставщика арахиса до принятой покупателем банки. Взвешивают входы, остатки в мельнице и ёмкости, годную фасовку и брак. Для хрустящей позиции отдельно фиксируют ввод крупки; для какао-пасты — дозирование каждого компонента.
Полная смена подтверждает нагрев, производительность, контактное время работников, уборку, работу охлаждения и скорость фасовки. Испытания и наблюдения хранения относятся к своей рецептуре и таре. Они не заменяются сроком другого бренда.
Фиксируют цену после скидок, отгрузку, претензию, оплату и повтор. Результаты обновляют в Excel вместе с нормами потерь и капиталом. При недостатке денег или мощности меняют проект до закупки остального оборудования.
Что спросить перед заказом оборудования
Попросите поставщика провести полную смену на вашем сырье и упаковке, указать полезную загрузку, фактический выход, время переналадки, мощность инженерии, комплектность и стоимость ввода. Сопоставляйте предложения по одинаковому заданию и фиксируйте, кто отвечает за передачу продукта между узлами. Оплату оборудования связывайте с согласованными условиями договора и приёмки.
Как выбрать объём запуска
Сначала подтвердите повторные оплаченные заказы и приемлемую цену после скидок. Затем в модели уменьшите спрос, ухудшите выход и увеличьте срок оплаты. Если возникает недостаток денег, пересмотрите капитал и масштаб до закупки линии. Рост выпуска допускается только после проверки людей, складов, качества и ликвидности.
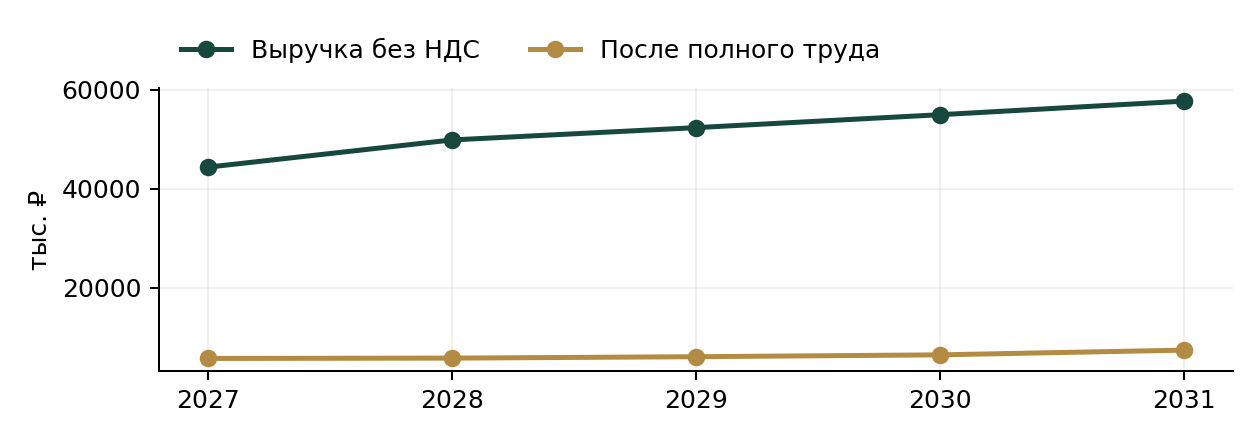
Прогноз на пять лет
| Год | Выручка без НДС ₽ | После труда и налогов ₽ |
|---|---|---|
| 2027 | 44 349 086 | 5 652 174 |
| 2028 | 49 853 905 | 5 716 180 |
| 2029 | 52 346 600 | 6 001 124 |
| 2030 | 54 963 930 | 6 375 397 |
| 2031 | 57 712 127 | 7 334 648 |
Капитал 7 800 000 ₽; фактический старт 6 271 350 ₽; минимум свободных денег 634 297 ₽. NPV20% до финансирования 12 558 023 ₽. Устойчивое покрытие старта / капитала 15 / 18 месяцев. Прогноз зависит от вводных.
Первоисточники и готовые инструменты
L1: ФНС Налоговые изменения и пороги НДС
L2: ФНС Переход на НДС со следующего месяца после превышения
L3: Росстандарт ТР ТС 021/2011 Безопасность пищевой продукции
L4: Роспотребнадзор Маркировка восточных сладостей и ореховых паст
L5: Честный ЗНАК Перечень сладостей и кодовая классификация
T1: FoodTechProcess Коллоидная мельница 132 для арахисовой пасты
Бизнес-план и Excel — 3 000 ₽ · Excel — 1 500 ₽ · Паспорт формата
Бизнес-планы по теме
 Бизнес-план
Очистка и сушка зерна — финансовая модель Excel
Как выбрать зерносушилку и сепаратор, посчитать тонно-проценты, расход топлива, пропускную способность и договоры с фермерами.
 Бизнес-план
Очистка и сушка зерна — бизнес-план и финансовая модель
Как выбрать зерносушилку и сепаратор, посчитать тонно-проценты, расход топлива, пропускную способность и договоры с фермерами.
 Бизнес-план
Мойка и фасовка картофеля — финансовая модель Excel
Как рассчитать выход фасованного картофеля, подобрать линию и проверить цену поставки по объёму, упаковке, браку и отсрочке.
Похожие статьи
 Материал
Очистка и сушка зерна как бизнес — тариф за тонно-процент и загрузка в сезон
Как выбрать зерносушилку и сепаратор, посчитать тонно-проценты, расход топлива, пропускную способность и договоры с фермерами.
 Материал
Мойка и фасовка картофеля как бизнес — выход, оборудование и цена поставки
Как рассчитать выход фасованного картофеля, подобрать линию и проверить цену поставки по объёму, упаковке, браку и отсрочке.
 Материал
Ремонт карданных валов как бизнес — стенд, прайс и загрузка мастерской
Как запустить ремонт карданных валов, проверить станок под свой поток, оценить цену дефектовки и ремонта, собрать загрузку с партнёрских СТО.