Практический разбор выбранного формата. Проверка открытых первоисточников — 4 ноября 2026 года. Целевые цены и объёмы являются бюджетом проекта и требуют оплаченного пилота.
Готовый арендованный пищевой объект 240 м². Закупка пищевого ягодного пюре с подтверждёнными условиями хранения, смешивание с сахаром и специфицированным пектином, уваривание, горячий розлив в новую стеклянную банку 370 г, укупорка, пастеризация и контролируемое охлаждение. Три позиции: клубника, чёрная смородина и вишня. Переработка немытых ягод, детское питание, пониженное содержание сахара, домашнее консервирование и собственный магазин исключены.
- Покупатели и повторная поставка
- Цены и проверка коммерческой гипотезы
- Расходная норма и баланс массы
- Партии и доступная мощность
- Оплаченная команда
- Закупки и сырьевой склад
- Качество и срок годности
- Маркировка и отгрузочные документы
- Денежный поток и оборотный капитал
- Риски и решения до вложений
- Входящее пюре и собственный сахар
- Уваривание и концентрация
- Котёл: литры, килограммы и полный цикл
- Горячий розлив и пастеризация
- Склад пюре, сахара и стеклянной тары
- Прогноз на пять лет
- Первоисточники и готовые инструменты
Покупатели и повторная поставка
Покупатель этого формата принимает готовую потребительскую упаковку и оценивает её продажи со своей полки. Для него важны закупочный прайс, собственная наценка, остаточный срок, внешний вид, документы и стабильность повторной поставки. Число магазинов в городе само по себе не доказывает спрос на новый продукт.
Запрошено 20,000 пакетов в обычном месяце до сезонности и ограничений. При среднем заказе 1,000 пакетов это около 20.0 заказов. Такое число является размером коммерческой задачи, а не перечнем заключённых договоров. Первую загрузку полки отличают от повторного оплаченного заказа.
Пилот ведут по нескольким независимым точкам. Записывают поставку, розничный остаток, возврат, новый заказ и дату оплаты. Условия одной сети нельзя распространять на весь рынок. Скидка, ретробонус, доставка и длинная отсрочка меняют одновременно маржу и потребность в капитале.
Цены и проверка коммерческой гипотезы
Пюре 220/250/270 ₽/кг доставленное, новая банка с крышкой 31 ₽ и отпускные 200/210/220 ₽ за 370 г с возможным НДС — открытые плановые гипотезы, которые заменяют предложениями на конкретный заказ. Каталог производителя Котловар подтверждает наличие котлов 200 л и стартовую цену 245 тысяч ₽, но не комплект наших двух узлов, загрузку 180 кг и цикл 3 часа. Бюджет 1,5 млн ₽ включает два подобранных узла с оснащением и вводом. Ещё 1,6 млн ₽ предусмотрено на пастеризацию: включать её в цену одного котла нельзя.
Для сопоставления предложений фиксируют сорт, калибр или фракцию, нетто, партию, доставку, возможный НДС и дату. Минимальная цена поискового каталога не становится себестоимостью любого заказа. Для оборудования сравнивают установленный комплект, необходимую оснастку, контроль, пуск и требования к инженерии.
До серии получают предложения на фактическую спецификацию, тестируют сырьё и направляют покупателю образец с реальным прайсом. Изменение поставщика или условий сети означает новый расчёт. Модель не подменяет договор и не подтверждает готовность рынка платить плановую цену.
Расходная норма и баланс массы
Доли рецептуры относятся к входящей смеси до уваривания или выпечки. Сумма долей равна 100%. На попытку потребительской упаковки расход каждого ингредиента равен нетто × доля / (1 − общая убыль массы). Индивидуальные коэффициенты выхода в этой версии равны единице; они не задают химические потери отдельных веществ.
Общая расчётная убыль 15%, брак упаковки 1%. На одну попытку нетто 0.37 кг требуется 0.435294 кг входа. Разница 0.065294 кг является бюджетом удалённой воды и технологических остатков. Брак упаковки потребляет уже изготовленную пищевую массу. Убыль не задаёт безопасную влажность или концентрацию.
Каждую технологическую пробу взвешивают до процесса, перед упаковкой и после отбраковки. Отдельно измеряют показатели качества, фактическую полезную загрузку и длительность. Таблица показывает килограммы ингредиента на одну попытку упаковки до брака. Сахар не испаряется пропорционально воде: химический баланс подтверждают отдельно.
Партии и доступная мощность
В базе 2 одинаковых тепловых аппарата, основной цикл 3 часа, дополнительная пауза 0.15 часа и 400 попыток пакетов на партию. Полезная загрузка не выше 180 кг входа. Один слот занимает цикл вместе с дополнительной паузой. При 20 днях, 8 часах и доступности 85% фонд одного аппарата равен 136 часам, общий фонд увеличивается только числом действующих аппаратов.
Число доступных слотов округляется вниз. Слоты распределяются по запрошенным партиям трёх позиций пропорционально с округлением вниз; остаток не перераспределяется. Это консервативная схема, которая может оставить свободный слот, но не создаёт лишний выпуск. Неполная выполненная партия потребляет полный тепловой цикл и его энергию. При превышении полезной массы новый выпуск блокируется.
Норма оплаченного труда описывает занятость конкретной роли, а машиночасы описывают время оборудования. Эти величины не взаимозаменяемы. После пилота сверяют обе, включая охлаждение и передачу. При изменении ассортимента проверяют календарь последовательности партий и повторно считают доступность.
Оплаченная команда
В базе оплачивается весь штат и руководитель с первого месяца. Полный месячный труд с начислениями составляет 674 650 ₽ до последующей индексации. Условный оплаченный фонд одной ставки 160 часов, затем по роли вычитаются резерв доступности и фиксированное время. Оставшееся время ограничивает производственную программу.
Пять работников и директор не являются шестью бесплатными универсальными исполнителями. Для каждой роли заданы ставка, оплата, доступность, нормы на попытку и переналадку. Прямой нормированный труд включается в стоимость выпуска; остальная зарплата, простой, уборка и контроль расходуются в месяце. Это не даёт права уменьшать зарплату при низком спросе.
В ООО руководитель получает зарплату с бюджетом начислений. При переключении на ИП его труд сохраняется экономической нагрузкой и изъятием, но не превращается в зарплату самому себе для налогового вычета. Сниженные тарифы и льготы не применяются автоматически.
Закупки и сырьевой склад
Вместимость сырья 18,000 кг распределена между тремя ингредиентами в долях 25%, 21%, 19%, 34%, 1%. Это распределение места, а не рецептура. Упаковка ограничена 50,000 условных комплектов, короба учитываются пропорционально числу пакетов.
Целевой оплаченный конец каждого материала равен 0.2 месяца фактического расхода. Покупка покрывает расход и целевой конец за вычетом начального наличия. Приход и оплата происходят в текущем месяце. Вместимость проверяется на пике наличия до использования материала, а не только по остатку после выпуска.
Стоимость начального остатка сохраняется. Покупка по новой цене изменяет средневзвешенную стоимость, но не переоценивает прежний материал задним числом. Минимальная партия поставщика, длительный транзит, валютный аванс и поставщицкий кредит не включены. При иных условиях меняют закупочный календарь и резерв денег.
Качество и срок годности
План контроля определяют для конкретного сырья, процесса и упаковки. Он охватывает вход, технологические параметры, массу, шов, этикетку и разрешение выпуска. Органолептическая оценка полезна для повторяемости продукта, но не подтверждает сама по себе безопасность и срок хранения.
Срок годности устанавливают для своих условий и упаковки с необходимым обоснованием. Перефасовка не даёт права произвольно обновить дату годности ингредиента. Непригодную либо ожидающую результатов партию изолируют. Бюджет лаборатории в постоянных расходах не является доказательством уже проведённых испытаний.
Возврат связывают с лотом и получателями. Резерв претензий 0,5% отгрузки с условной выплатой через месяц является финансовой предпосылкой. Он не ограничивает возможную ответственность при отзыве. При существенном событии потери и остановку рассчитывают отдельным сценарием.
Маркировка и отгрузочные документы
Пастеризованный джем классифицируют по коду товара, упаковке и процессу консервирования. Правила сладостей прямо отсылают соответствующие пастеризованные и стерилизованные товары к группе консервов. Нельзя автоматически применять к нашему джему календарь печенья. До выпуска подтверждают действующий перечень консервов, регистрацию, нанесение, ввод, ЭДО, розничный вывод и переход поэкземплярного учёта. Бюджет кода и проверки включён; юридическая готовность предприятия не подтверждается.
Точное наименование, состав, назначение и коды товара должны быть согласованы до печати тиража. Классификацию не определяют только по слову на обложке бизнес-плана. Изменение рецептуры, способа обработки или даты выпуска может менять требования. Применимый этап учёта проверяют по действующей редакции правил.
Если маркировка обязательна, связывают GTIN, задание, заказанные и нанесённые коды, пригодный выпуск и сообщение о вводе. На отгрузке контролируют принятое сообщение и документы покупателя. Напечатанный читаемый код и успешно принятое системой сообщение являются разными результатами. Неприменимый кодовый шаг не превращают в ложную отметку выполнения.
Денежный поток и оборотный капитал
Минимум свободных денег базы составляет {cashmin} ₽. Свободный остаток исключает связанный резерв претензий. Первоначальная потребность не ограничивается покупкой оборудования: оплачиваются сырьё, упаковка, труд и постоянные платежи до полного получения выручки. Дебиторка и запасы связывают средства даже при положительной прибыли.
В денежных приложениях показаны все 60 месяцев. При закупке материал сразу требует денег, а расход в прибыли появляется при использовании и продаже готового товара. Средневзвешенная себестоимость и изменение запаса объясняют разницу. Контрольная сверка связывает прибыль, оборотный капитал, амортизацию, замены и денежный поток.
Вклад собственника и кредит не являются клиентскими поступлениями. План распределения ООО уменьшает деньги только после начала второго года, по кварталам и при сохранении резерва. Свободный остаток в конце месяца не подтверждает отсутствие внутримесячного кассового разрыва; его проверяют отдельным календарём.
Риски и решения до вложений
Ошибка кислотности, режима или герметичности может сделать партию непригодной даже при положительной прибыли. Плотность пюре и допустимое заполнение котла требуют пробы: 200 литров не равны 200 кг полезной загрузки. Стеклобой, горячая масса, охлаждение банок и холодное хранение сырья требуют отдельных рабочих процедур. Сбыт по целевым ценам и повторная оплата пока не подтверждены.
Для каждого значимого риска назначают проверку, ответственного и решение до следующего платежа. Технологическая проблема решается режимом, сырьём и комплектом; коммерческая подтверждается договором и повтором; денежная ограничивается суммой долга и реальным резервом. Одно действие редко устраняет все три причины.
Критерии остановки: объект не допускает процесс, фактический выход и смена не покрывают постоянных расходов, целевой прайс не проходит платную пробу либо капитал не покрывает отсрочки. После изменения условий пересчитывают все пять лет с теми же зарплатами и объяснимой сметой. Показатели других производств не переносят по названию.
Входящее пюре и собственный сахар
Для расчётной рецептуры требуется пюре с заранее определённым содержанием сахара и сухих веществ. Каталог производителя ЮЖ показывает пюре с добавленным сахаром: это пример существующего формата, а не доказательство пригодности для нашего задания. Подмена несладкого пюре подслащённым без пересчёта меняет вкус, сухие вещества и расход сахара.
Закупочная спецификация фиксирует вид ягоды, косточки и посторонние включения, сухие вещества, добавленный сахар, температуру, упаковку и допустимый режим размораживания. Каждая поставка связывается с лотом. Температурные нарушения и повторное замораживание не исправляют дополнительным сахаром. До договора получают предложения именно на согласованное пищевое сырьё.
Уваривание и концентрация
На 100 кг входа приходится 56 кг пюре, 43,5 кг сахара и 0,5 кг смеси пектина с регулятором кислотности. При выходе 85 кг масса уменьшается на 15 кг. Если условно принять сухие вещества несладкого пюре 12%, арифметический бюджет растворимых веществ даст около 59,7% выхода. Это иллюстрация баланса, а не подтверждённый Brix либо норматив продукции.
Фактическую концентрацию измеряют, учитывая состав пюре и пектиновой смеси. Кислотность и концентрация имеют разные функции; одно измерение не заменяет другое. Избыточная уварка уменьшает годный выпуск и изменяет консистенцию, недостаточная требует технологического решения. Плановый выход 85% заменяют результатом нескольких повторных партий.
Котёл: литры, килограммы и полный цикл
Одна расчётная партия 400 попыток по 0,37 кг требует 174,118 кг входящей смеси при выходе 85%. Она ниже заданной полезной загрузки 180 кг. Номинальные 200 литров котла не доказывают допустимость этой массы: влияют плотность, пенообразование, геометрия и запас от переполнения.
В бюджет полного цикла три часа включены загрузка, нагрев, уваривание, передача и технологический контроль. Два котла не удваивают мощность розлива и пастеризации. Отдельный общий темп второго участка три банки в минуту ограничивает всю последующую последовательность. Реальные данные хронометража заменяют оба ограничения; паспортный литраж нельзя подставить вместо выпуска.
Горячий розлив и пастеризация
Комплект имеет два пастеризационных узла и отдельные затраты 1,6 млн ₽. Технологический режим определяют для конкретного продукта, банки, крышки, загрузки, распределения температуры и холодной точки. Указание универсальной температуры или времени без такой проверки создавало бы ложное основание для выпуска, поэтому готового режима безопасности здесь нет.
Критерий приёмки оборудования — подтверждённая обработка полной фактической партии с регистрацией параметров, пригодная укупорка и прослеживаемость. Холодное сырьё, стекло, горячий продукт и охлаждённые банки движутся по согласованному маршруту. Финансовый допуск производства включают только после выполнения реальных условий; сам переключатель в Excel их не создаёт.
Склад пюре, сахара и стеклянной тары
Лимит сырья в модели увеличен до 18 тонн после выявления ограничения сахарного запаса в первоначальном расчёте. Доли вместимости заданы отдельно по пяти ингредиентам. Это предельная расчётная вместимость, а не требование каждый месяц закупать 18 тонн. Оплаченный целевой остаток составляет 0,2 месяца фактического расхода.
Холодный объём для пюре и сухой объём для сахара согласуют раздельно. Совокупный вес не заменяет проверку палетомест, температур, стеллажной нагрузки и проходов. Банки и крышки хранят отдельно от пищевой массы; стеклобой исключают из разрешённой тары. До аренды подтверждают проект хранения и стоимость холодильного режима. При недостатке места снижают запас и согласуют более частую доставку, затем пересчитывают её стоимость.
Прогноз на пять лет
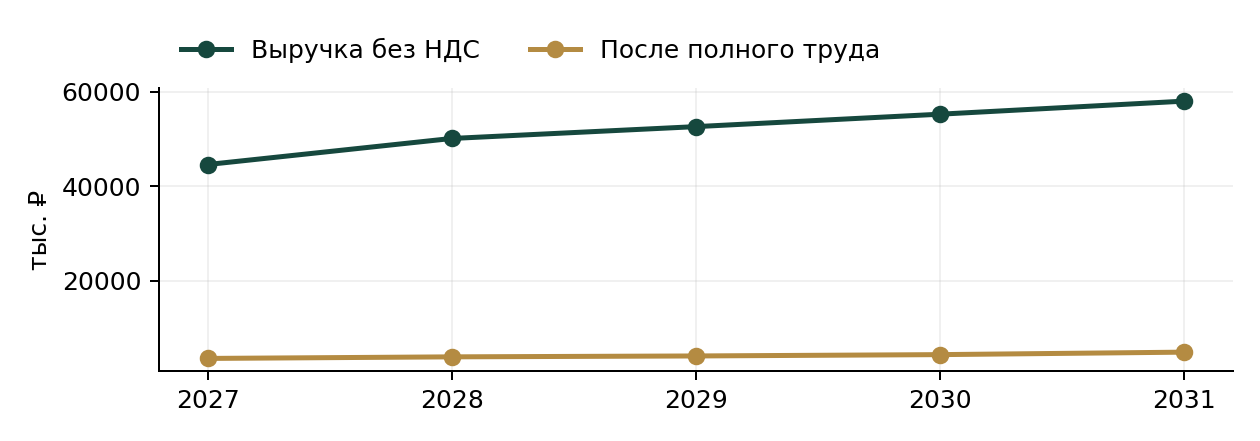
| Год | Выручка без НДС ₽ | После труда и налогов ₽ |
|---|---|---|
| 2027 | 44 589 070 | 3 587 399 |
| 2028 | 50 100 000 | 3 921 183 |
| 2029 | 52 605 000 | 4 111 060 |
| 2030 | 55 235 250 | 4 392 876 |
| 2031 | 57 997 013 | 4 916 653 |
Капитал 10 500 000 ₽; фактический старт 7 970 000 ₽; минимум свободных денег 657 987 ₽. NPV20% до финансирования 3 914 959 ₽. Устойчивое покрытие старта / капитала 25 / 30 месяцев. Прогноз зависит от вводных.
Первоисточники и готовые инструменты
ФНС: Актуальная шкала НДС УСН на 2027–2031 годы
Роспотребнадзор: Процедуры ХАССП по ТР ТС 021/2011
Котловар: Котлы 200 л: ассортимент и открытая стартовая цена
Честный знак: Исключения сладостей для пастеризованных консервов
Честный знак: Официальный ответ по консервам кодов 2007 и 2008
Бизнес-план и Excel — 3 000 ₽ · Excel — 1 500 ₽ · Паспорт формата
Бизнес-планы по теме
 Бизнес-план
Цех зефира на агаре — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Цех зефира на агаре — бизнес-план и финансовая модель
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
 Бизнес-план
Цех мармелада на пектине — финансовая модель Excel
Базовый прогноз после всего труда и налогов; цены спрос и объект проверяются пилотом.
Похожие статьи
 Материал
Мармелад на пектине: выстойка выход и экономика
Цех мармелада на пектине: технология, масса партии, полностью оплаченная команда, закупки и оборотный капитал. Пример расчёта на пять лет.
Материал
Зефир на агаре: взбивание подсушка и деньги
Цех зефира на агаре: технология, масса партии, полностью оплаченная команда, закупки и оборотный капитал. Пример расчёта на пять лет.
 Материал
Цех печенья: противни упёк охлаждение и экономика
Цех фасованного печенья: технология, масса партии, полностью оплаченная команда, закупки и оборотный капитал. Пример расчёта на пять лет.